Alternatywa dla kredytu w banku nie zawsze oznacza tańsze finansowanie. Pożyczka ratalna, chwilówka i karta kredytowa różnią się kosztami, terminem spłaty oraz sposobem rozliczenia, dlatego sama wysokość raty nie wystarczy, by ocenić, która opcja będzie odpowiednia.
Niepewność co do kosztów albo obawa przed odmową są zrozumiałe, szczególnie gdy warunki ofert trudno porównać. Przed decyzją sprawdź RRSO, całkowitą kwotę do zapłaty, prowizje i okres spłaty, a także oceń, czy rata mieści się w Twoim budżecie. W tym artykule poznasz rozwiązania dla różnych potrzeb, od krótkiego wydatku po finansowanie firmy, oraz ich ograniczenia. Dowiesz się też, jak odróżnić poszczególne rodzaje produktów i porównać ich koszty bez zakładania, że kolejna pożyczka zawsze jest właściwym wyjściem. FinWybor.pl jest niezależną porównywarką, a nie pożyczkodawcą: pomaga zestawić parametry ofert, ale nie podejmuje decyzji kredytowych.
Najważniejsze Wnioski
- Dobierz formę finansowania do celu, potrzebnej kwoty, terminu spłaty i możliwości budżetu.
- Alternatywa dla kredytu w banku nie musi być tańsza, dlatego porównaj całkowitą kwotę do zapłaty, opłaty i okres spłaty.
- Sprawdź, czym różnią się chwilówka, pożyczka ratalna i karta kredytowa, zanim zdecydujesz, która odpowiada Twojej sytuacji.
- Przed złożeniem wniosku ustal realną wysokość raty i przeczytaj formularz informacyjny oraz umowę.
- Po odmowie nie składaj pochopnie kolejnych wniosków. Najpierw przeanalizuj budżet i przyczynę decyzji, by nie zwiększać ryzyka zadłużenia.
Spis Treści
- Alternatywa dla kredytu w banku: kiedy rozważyć inne rozwiązanie?
- Jakie formy finansowania mogą zastąpić kredyt bankowy?
- Jak porównać alternatywy: RRSO, całkowity koszt i ryzyko
- Co zrobić przed wnioskiem i po odmowie finansowania?
- Podsumowanie: jak wybrać alternatywę dla kredytu w banku?
Alternatywa dla kredytu w banku: kiedy rozważyć inne rozwiązanie?
Inne finansowanie dobieraj do celu, potrzebnej kwoty, terminu oraz realnej możliwości spłaty. Alternatywa dla kredytu w banku nie musi oznaczać niższego kosztu: krótszy czas oczekiwania albo inny sposób spłaty mogą wiązać się z odmiennymi opłatami i ryzykiem.
Odmowa banku nie przesądza, że nie możesz ubiegać się o inne finansowanie. Każdy podmiot ocenia jednak wniosek według własnych zasad, a złożenie kolejnego nie gwarantuje pozytywnej decyzji. Najpierw ustal, czy finansujesz pilny wydatek, planowany zakup, czy potrzeby działalności.
Przykład finansowania dla przedsiębiorcy omawia poniższy materiał:
Co może oznaczać alternatywa dla kredytu bankowego?
Alternatywą może być inne źródło środków albo zmiana sposobu realizacji celu, na przykład odłożenie zakupu i sfinansowanie go z oszczędności. Do rozwiązań dostępnych osobom prywatnym należą pożyczka ratalna, chwilówka i karta kredytowa. Różnią się harmonogramem spłaty, czasem korzystania z pieniędzy i kosztami, które trzeba sprawdzić w dokumentach oferty. Ogólny przegląd form kredytu przedstawia także opracowanie o różnych rodzajach kredytu.
Wybór zależy też od celu. Przy planowanym zakupie mieszkania oszczędzanie może oznaczać przesunięcie zakupu, ale pozwala uniknąć zaciągania zobowiązania. Krótkotrwały wydatek i większy zakup wymagający spłaty w ratach to różne potrzeby, więc nie oceniaj rozwiązań wyłącznie po dostępnej kwocie.
Finansowanie działalności gospodarczej rozpatruj osobno od pożyczki na prywatny cel. Przedsiębiorca powinien powiązać potrzebne środki z konkretnym wydatkiem firmy, przewidywanym wpływem pieniędzy i zdolnością przedsiębiorstwa do obsługi zobowiązania.
Kiedy najpierw zatrzymać się i ocenić sytuację?
Przed złożeniem wniosku ustal, czy wydatek jest konieczny i pilny, czy można go odłożyć albo ograniczyć. Następnie sprawdź domowy budżet po uwzględnieniu stałych kosztów, takich jak opłaty mieszkaniowe, rachunki i inne raty. Jeśli planowana spłata pozostawi zbyt mało środków na te wydatki, finansowanie może pogłębić trudności.
Nowa pożyczka nie rozwiązuje chronicznego problemu budżetowego, a zaciąganie kolejnego zobowiązania na spłatę poprzedniego może zwiększać ryzyko spirali zadłużenia. Przed decyzją sprawdź, czy możesz zmniejszyć wydatek, przesunąć go w czasie lub pokryć z oszczędności. Warunki i dostępność finansowania zależą od konkretnego podmiotu oraz indywidualnego wniosku.
Jakie formy finansowania mogą zastąpić kredyt bankowy?
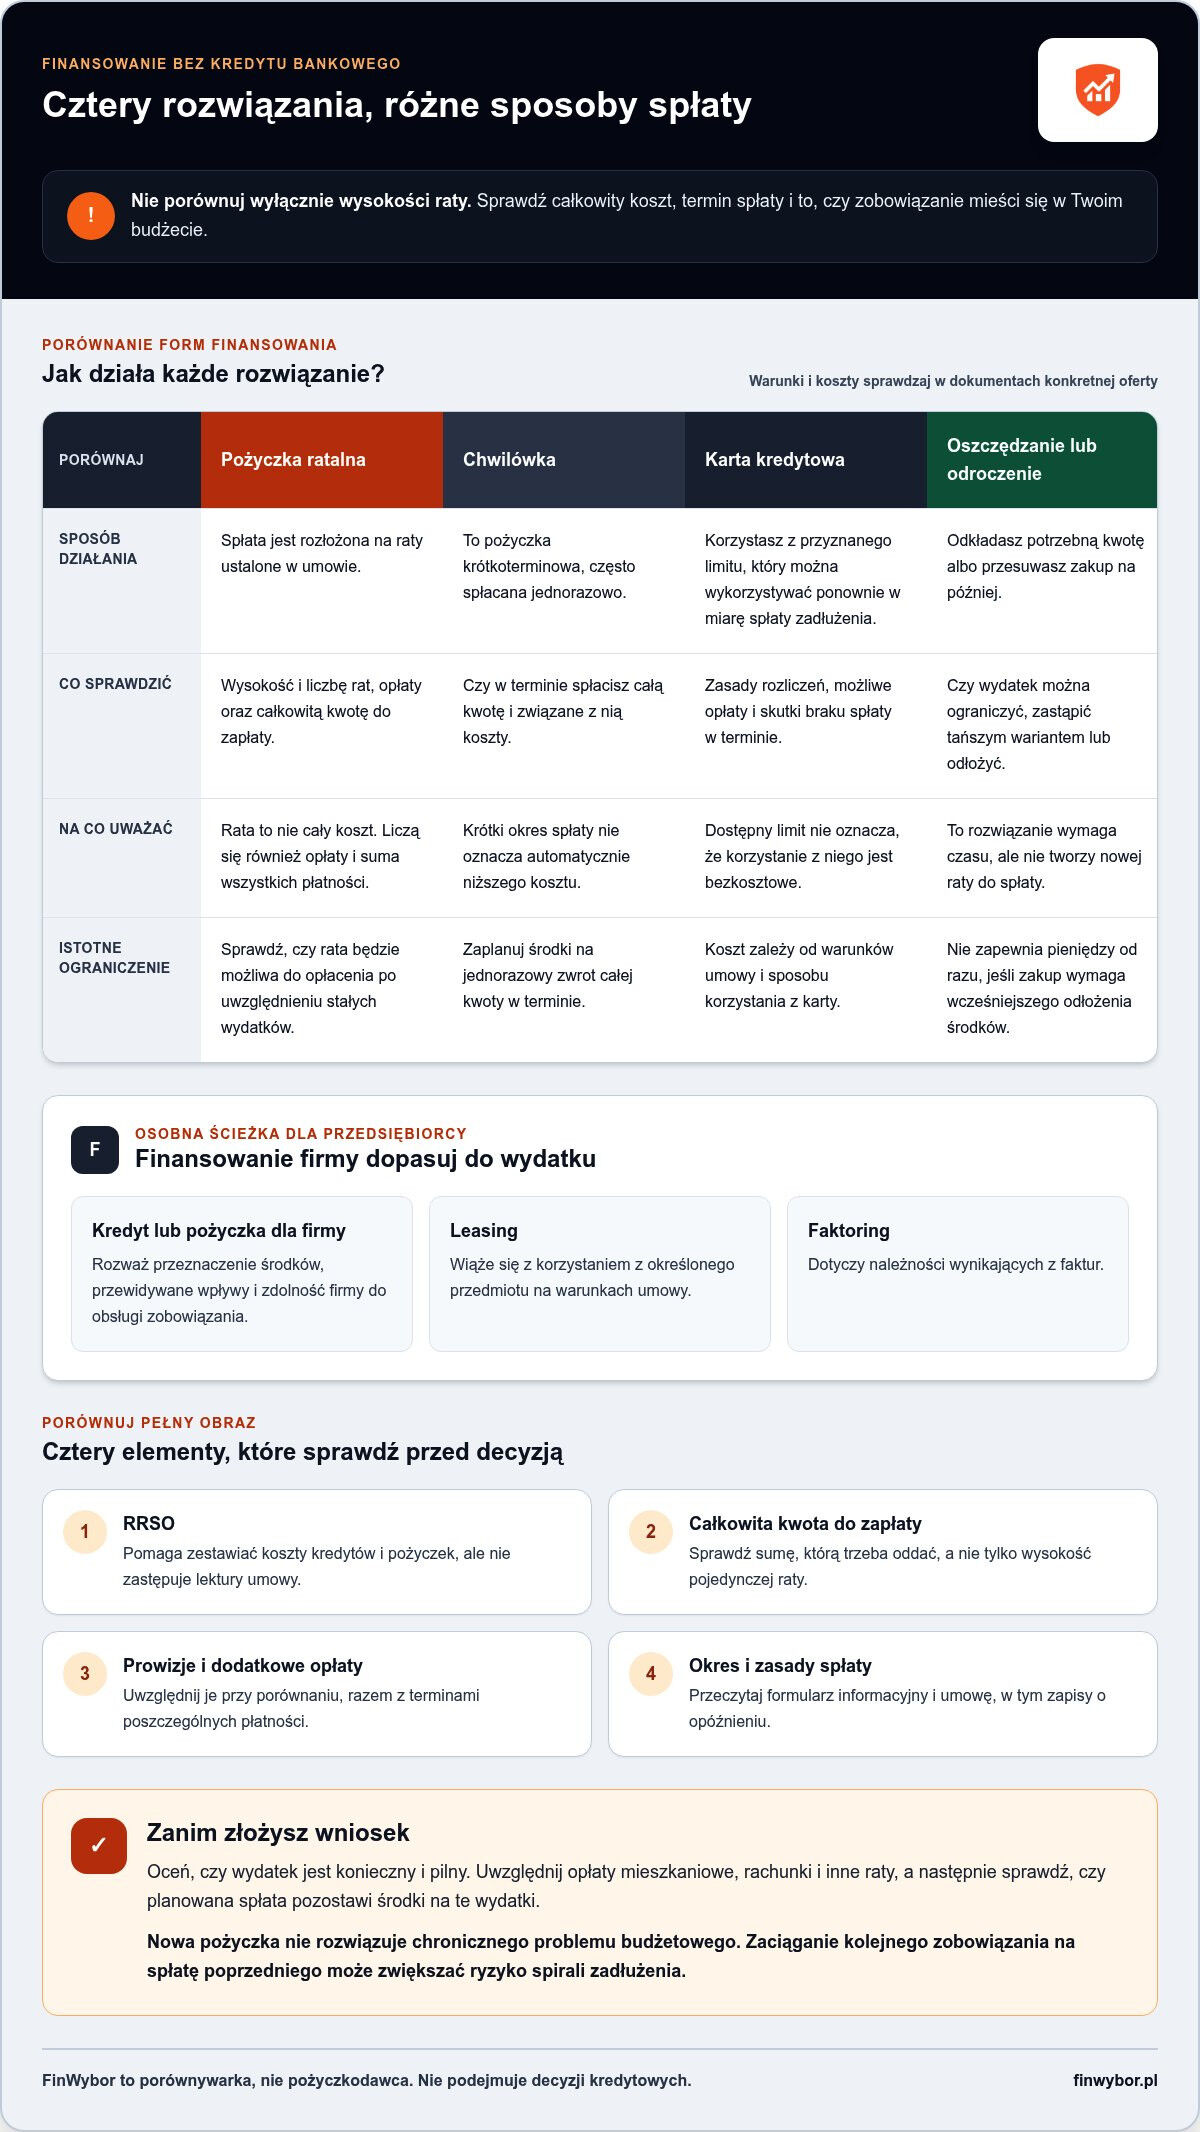
Alternatywą dla kredytu bankowego może być zobowiązanie spłacane w ratach, krótkoterminowa pożyczka albo karta kredytowa. Możesz też uniknąć długu, korzystając z oszczędności lub odkładając zakup. Porównuj te rozwiązania według celu, czasu spłaty i całkowitego kosztu. Sama dostępność środków nie przesądza, że dana forma będzie odpowiednia.
Pożyczka ratalna i krótkoterminowa pożyczka
Pożyczka ratalna rozkłada spłatę na raty ustalone w umowie. Może ułatwić rozliczenie większego wydatku w czasie, ale sprawdź wysokość rat, ich liczbę, opłaty i całkowitą kwotę do zapłaty. Zestawienie ofert pożyczek pomaga porównać dostępne parametry. FinWybor jest porównywarką, a nie pożyczkodawcą. Może otrzymywać wynagrodzenie partnerskie, które nie stanowi potwierdzenia jakości oferty.
Chwilówka to zobowiązanie z krótszym terminem spłaty, często regulowane jednorazowo. Zanim rozważysz taką opcję, sprawdź, czy w terminie będziesz mieć środki na zwrot całej kwoty i kosztów. Nie zakładaj, że produkt o krótkim okresie spłaty będzie tańszy. Rzeczywisty koszt i warunki poznasz w dokumentach konkretnej oferty. Pożyczkodawca sam ocenia wniosek i zdolność do spłaty według przyjętych zasad.
Karta kredytowa, oszczędzanie i odroczenie zakupu
Karta kredytowa daje dostęp do przyznanego limitu, który można wykorzystywać ponownie w miarę spłaty zadłużenia. To nadal zobowiązanie, a koszt zależy od warunków umowy i sposobu korzystania z karty. Przed płatnością sprawdź zasady rozliczania wykorzystanej kwoty, możliwe opłaty oraz skutki braku spłaty w terminie. Nie oceniaj karty wyłącznie po wysokości dostępnego limitu.
Oszczędzanie pozwala pokryć wydatek bez zaciągania nowego zobowiązania, ale wymaga czasu i regularnego odkładania środków. Jeśli zakup nie jest pilny, możesz przesunąć go do momentu zgromadzenia potrzebnej kwoty. Rozważ również tańszy wariant albo ograniczenie zakresu zakupu. Takie rozwiązanie nie zapewnia środków od razu, ale nie tworzy rat do spłaty.
Finansowanie działalności gospodarczej
Przedsiębiorca może rozważyć finansowanie dopasowane do wydatku firmowego, na przykład kredyt lub pożyczkę dla firmy, leasing albo faktoring. Te rozwiązania działają inaczej: leasing wiąże się z korzystaniem z określonego przedmiotu na warunkach umowy, a faktoring dotyczy należności z faktur. Przy wyborze uwzględnij przeznaczenie środków, przewidywane wpływy firmy i sposób rozliczenia zobowiązania. Nie przenoś automatycznie zasad finansowania prywatnego na działalność gospodarczą.
Jak porównać alternatywy: RRSO, całkowity koszt i ryzyko
Porównuj finansowanie według całkowitego kosztu, czasu spłaty, zasad rozliczenia i ryzyka dla budżetu. RRSO, czyli rzeczywista roczna stopa oprocentowania, pomaga zestawiać koszty kredytów i pożyczek, ale nie zastępuje uważnego przeczytania formularza informacyjnego ani umowy. Sama wysokość raty nie pokazuje całkowitego kosztu zobowiązania.
Które parametry sprawdzić przed wyborem?
Porównanie ma sens, gdy analizujesz podobną kwotę i okres spłaty. Zwróć uwagę nie tylko na RRSO, lecz także na całkowitą kwotę do zapłaty, prowizję, opłaty dodatkowe oraz terminy poszczególnych płatności. Sprawdź też, co umowa przewiduje w razie opóźnienia i czy wcześniejsza spłata zmienia koszt zobowiązania.
Uporządkuj informacje w prostym zestawieniu. Wpisz dane z dokumentów konkretnej oferty, zamiast opierać się na ogólnych opisach produktu:
| Forma finansowania | Okres | Koszt do sprawdzenia | Sposób spłaty | Główne ryzyko |
|---|---|---|---|---|
| Pożyczka ratalna | Według umowy | RRSO, suma rat, opłaty | Raty według harmonogramu | Obciążenie budżetu przez cały okres |
| Chwilówka | Krótszy, ustalony w umowie | Całkowita kwota do zapłaty i opłaty | Najczęściej jednorazowo | Trudność ze zgromadzeniem pełnej kwoty na termin |
| Karta kredytowa | Zależny od zasad rozliczenia | Opłaty i koszt wykorzystanego limitu | Spłata wykorzystanej kwoty | Rosnące zadłużenie przy ponownym używaniu limitu |
| Oszczędzanie lub odłożenie zakupu | Do ustalenia samodzielnie | Bez kosztu pożyczki, ale z kosztem czekania | Bez rat i zobowiązania | Opóźnienie realizacji celu |
RRSO służy do porównywania kosztów produktów kredytowych, a nie oszczędzania czy odroczenia zakupu. Przy analizie ofert ratalnych porównaj te parametry dla takich samych założeń. Zestawienie pożyczek ratalnych pozwala spojrzeć na parametry różnych ofert obok siebie. FinWybor jest porównywarką, nie pożyczkodawcą, i może otrzymywać wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku. Takie wynagrodzenie nie oznacza, że oferta jest korzystniejsza.
Jak ocenić, czy rata mieści się w budżecie?
Przed wyborem zestaw ratę z dochodem, stałymi wydatkami, istniejącymi zobowiązaniami i kosztami, które mogą się zmieniać. Oceń budżet po zapłaceniu rachunków i codziennych wydatków, nie tylko w miesiącu z typowymi wpływami. Niepewne dochody lub brak rezerwy zwiększają ryzyko problemów ze spłatą, gdy pojawi się nieplanowany wydatek.
Rata możliwa do zapłacenia w dobrym miesiącu nie musi być bezpieczna w całym okresie umowy. Jeśli wybór finansowania pozostaje aktualny, porównaj RRSO i pełną kwotę do zapłaty, a potem skonfrontuj harmonogram z budżetem. To pozwala ocenić alternatywę dla kredytu w banku bez sprowadzania decyzji do najniższej widocznej raty.
Co zrobić przed wnioskiem i po odmowie finansowania?
Przed złożeniem wniosku przejdź od określenia celu do sprawdzenia umowy i budżetu. Jeśli bank odmówił, nie zakładaj, że inny podmiot automatycznie zaakceptuje wniosek. Najpierw sprawdź swoją sytuację i ustal, czy kolejne zobowiązanie jest możliwe do bezpiecznej spłaty.
Lista kontrolna przed złożeniem wniosku
Ustal, ile środków rzeczywiście potrzebujesz i czy możesz zmniejszyć wydatek albo przesunąć go w czasie. Potem wykonaj kolejne kroki:
- Policz budżet. Uwzględnij dochody, stałe wydatki, obecne zobowiązania i ewentualne wahania wpływów. Jeśli rata nie pozostawia miejsca na podstawowe koszty życia, zrezygnuj z wniosku lub rozważ inne rozwiązanie.
- Porównaj dokumenty ofert. Sprawdź RRSO, całkowitą kwotę do zapłaty, prowizje i inne opłaty. Zwróć uwagę na terminy rat oraz warunki wcześniejszej spłaty. Porównuj propozycje dla podobnej kwoty i okresu.
- Przeczytaj formularz informacyjny i umowę. Upewnij się, że rozumiesz harmonogram, wszystkie koszty oraz skutki opóźnienia w spłacie. Nie podejmuj decyzji wyłącznie na podstawie reklamy, wysokości raty lub informacji na stronie oferty.
- Sprawdź pożyczkodawcę. Jeśli rozważasz pożyczkę od instytucji pozabankowej, zweryfikuj, czy znajduje się w Rejestrze Instytucji Pożyczkowych prowadzonym przez KNF. Wpis potwierdza rejestrację podmiotu, ale sam w sobie nie jest gwarancją jakości jego praktyk.
Alternatywa dla kredytu w banku ma sens tylko wtedy, gdy jej zasady są jasne, a spłata nie wymaga rezygnacji z podstawowych wydatków. Nie zaciągaj kolejnej pożyczki na spłatę poprzedniej bez dokładnego sprawdzenia łącznego kosztu i konsekwencji. Takie działanie może zwiększyć zadłużenie zamiast rozwiązać problem.
Jak potraktować odmowę banku?
Odmowa oznacza, że bank nie zaakceptował konkretnego wniosku na podstawie własnej oceny. Nie przesądza o decyzji innej instytucji, ale też nie stanowi obietnicy, że poza bankiem łatwiej będzie uzyskać finansowanie. Przed kolejnym wnioskiem sprawdź, czy podane dane były prawidłowe, a także przejrzyj obecne raty, limity i inne zobowiązania.
Jeśli bank przekazał informację o przyczynie decyzji, wykorzystaj ją do oceny kolejnych kroków. Gdy przyczyna nie jest jasna, możesz zwrócić się do banku o wyjaśnienie. Nie składaj wielu wniosków bez namysłu ani nie traktuj odmowy jako powodu do wyboru droższej formy finansowania. Przy ponownym rozważaniu kredytu bankowego pomocne może być porównanie kredytów gotówkowych z innymi rozwiązaniami.
Po przeanalizowaniu budżetu i dokumentów możesz porównać dostępne pożyczki pod kątem kosztu i harmonogramu.
Podsumowanie: jak wybrać alternatywę dla kredytu w banku?
Wybór finansowania zależy od celu, potrzebnej kwoty, terminu oraz tego, ile możesz przeznaczyć na spłatę bez naruszania budżetu. Pożyczka pozabankowa nie jest automatycznie lepsza ani tańsza od kredytu bankowego. Zanim złożysz wniosek, porównaj warunki i sprawdź, czy dane zobowiązanie rzeczywiście odpowiada Twojej sytuacji.
Jak skorzystać z porównania ofert odpowiedzialnie?
Porównanie pomaga uporządkować informacje, ale nie zastępuje lektury formularza informacyjnego i umowy. Przy podobnej kwocie i okresie spłaty sprawdź RRSO, wysokość oraz liczbę rat, całkowitą kwotę do zapłaty, dodatkowe opłaty i przewidywany czas wypłaty. Oceniaj parametry razem, ponieważ sama rata nie pokazuje pełnego kosztu ani wszystkich warunków.
FinWybor jest porównywarką, a nie bankiem ani pożyczkodawcą. Może zestawiać parametry ofert, lecz nie zatwierdza wniosków i nie rozstrzyga, czy finansowanie zostanie przyznane. Decyzję podejmuje pożyczkodawca na podstawie własnej oceny. FinWybor może otrzymać wynagrodzenie od partnera, gdy użytkownik kliknie ofertę lub złoży wniosek. Taka współpraca nie oznacza, że dana propozycja jest korzystniejsza.
Jeśli po sprawdzeniu budżetu nadal rozważasz pożyczkę, porównaj dostępne pożyczki i zweryfikuj warunki bezpośrednio w dokumentach oferty. Potraktuj zestawienie jako punkt wyjścia do samodzielnej analizy, a nie rekomendację zaciągnięcia zobowiązania.
Kiedy lepiej nie zaciągać nowego zobowiązania?
Wstrzymaj się z wnioskiem, jeśli nie widzisz realnego sposobu na terminową spłatę, Twój budżet jest niepewny albo zadłużenie już narasta. Finansowanie codziennych kosztów kolejną pożyczką może pogłębić trudności. Szczególną ostrożność zachowaj, gdy nowe zobowiązanie ma służyć wyłącznie spłacie poprzedniego. Bez jasnego planu i oceny łącznych kosztów takie rozwiązanie może zwiększać ryzyko spirali zadłużenia.
Nie musisz podejmować decyzji od razu. Sprawdź, czy wydatek można ograniczyć lub odłożyć, i oceń, ile środków pozostanie po opłaceniu podstawowych kosztów oraz obecnych zobowiązań. Najpierw oceń budżet, potem porównuj finansowanie. To prosty sposób, by rozważyć alternatywę dla kredytu w banku bez traktowania kolejnej pożyczki jako domyślnego rozwiązania.
Przejdź do porównania z jasno określonym celem
Przed wyborem finansowania ustal, jaką potrzebę chcesz pokryć i jaką kwotę możesz bezpiecznie spłacić. Alternatywa dla kredytu w banku ma sens tylko wtedy, gdy jej warunki pasują do Twojego celu i budżetu. Jeśli rata lub termin spłaty nie są realne, odłóż decyzję i wróć do niej po ponownej ocenie wydatków.
Gdy rozważasz pożyczkę, zestaw RRSO, ratę, całkowity koszt oraz przewidywany czas wypłaty, a następnie sprawdź szczegóły w dokumentach oferty. Serwis może otrzymać wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku, co samo w sobie nie oznacza, że oferta jest korzystniejsza.
Możesz teraz porównać dostępne pożyczki i sprawdzić ich warunki. Potraktuj zestawienie jako punkt wyjścia, nie zobowiązanie do złożenia wniosku. Spokojna decyzja zaczyna się od jasnych kryteriów i uczciwej oceny własnych możliwości.
Najczęściej zadawane pytania
Czy pożyczka pozabankowa może zastąpić kredyt bankowy?
Tak, może być jedną z form finansowania, na przykład gdy szukasz środków na konkretny wydatek. Nie oznacza to jednak, że będzie tańsza ani że wniosek zostanie zaakceptowany. Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty i termin spłaty, a potem sprawdź warunki w umowie. Alternatywa dla kredytu w banku powinna pasować do celu i możliwości spłaty, nie tylko do potrzebnej kwoty.
Czy po odmowie kredytu bankowego można otrzymać pożyczkę?
Możesz złożyć wniosek u innego podmiotu, ale odmowa banku nie oznacza automatycznej akceptacji gdzie indziej. Każdy pożyczkodawca sam ocenia wniosek i ryzyko, więc decyzja może być inna. Zanim spróbujesz ponownie, sprawdź, czy we wniosku nie było błędu, i przejrzyj swoje obecne raty oraz limity. Jeśli znasz przyczynę odmowy, uwzględnij ją przed wyborem kolejnego kroku.
Czy pożyczka bez sprawdzania BIK oznacza brak weryfikacji?
Nie. Brak sprawdzenia danych w BIK nie oznacza, że pożyczkodawca nie oceni wniosku ani możliwości spłaty. Może korzystać z innych źródeł informacji, w tym baz BIG InfoMonitor, KRD lub ERIF, oraz stosować własne metody oceny ryzyka. Dlatego hasło „bez BIK” nie powinno być traktowane jako obietnica uzyskania finansowania. Przed wnioskiem sprawdź, jakie zasady weryfikacji opisano w dokumentach.
Czy warto wziąć nową pożyczkę na spłatę wcześniejszego zobowiązania?
To zależy od tego, czy nowe warunki rzeczywiście poprawiają sytuację, a nie tylko przesuwają termin płatności. Zestaw łączną kwotę do zapłaty z obu zobowiązań i sprawdź, jak zmienią się terminy oraz miesięczne obciążenia. Jeśli nowa pożyczka zwiększa dług albo brakuje planu spłaty, ryzyko spirali zadłużenia rośnie. Nie składaj wniosku, dopóki nie rozumiesz konsekwencji takiego rozwiązania.
Czy FinWybor udziela pożyczek lub decyduje o ich przyznaniu?
Nie. FinWybor to niezależna platforma porównująca pożyczki, kredyty i karty kredytowe, a nie pożyczkodawca. O wniosku decyduje instytucja, do której został złożony. FinWybor może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie oznacza to, że dana oferta jest lepsza. Porównanie pomaga uporządkować informacje, natomiast nie gwarantuje przyznania finansowania.