

Czy niska rata naprawdę pokazuje, ile oddasz? Nie zawsze. Jeśli zastanawiasz się, jak sprawdzić całkowity koszt kredytu, zacznij od oddzielenia pożyczonego kapitału od odsetek, prowizji i innych opłat wskazanych w dokumentach.
W formularzu informacyjnym i umowie znajdziesz dane potrzebne do obliczenia całkowitej kwoty do zapłaty oraz porównania ofert na takich samych warunkach. Sprawdź RRSO, wysokość rat i okres spłaty, a następnie zestaw te informacje w jednym arkuszu.
Najważniejsze wnioski
- Aby sprawdzić całkowity koszt kredytu, zacznij od dokumentów oferty i oddziel pożyczony kapitał od kosztów finansowania.
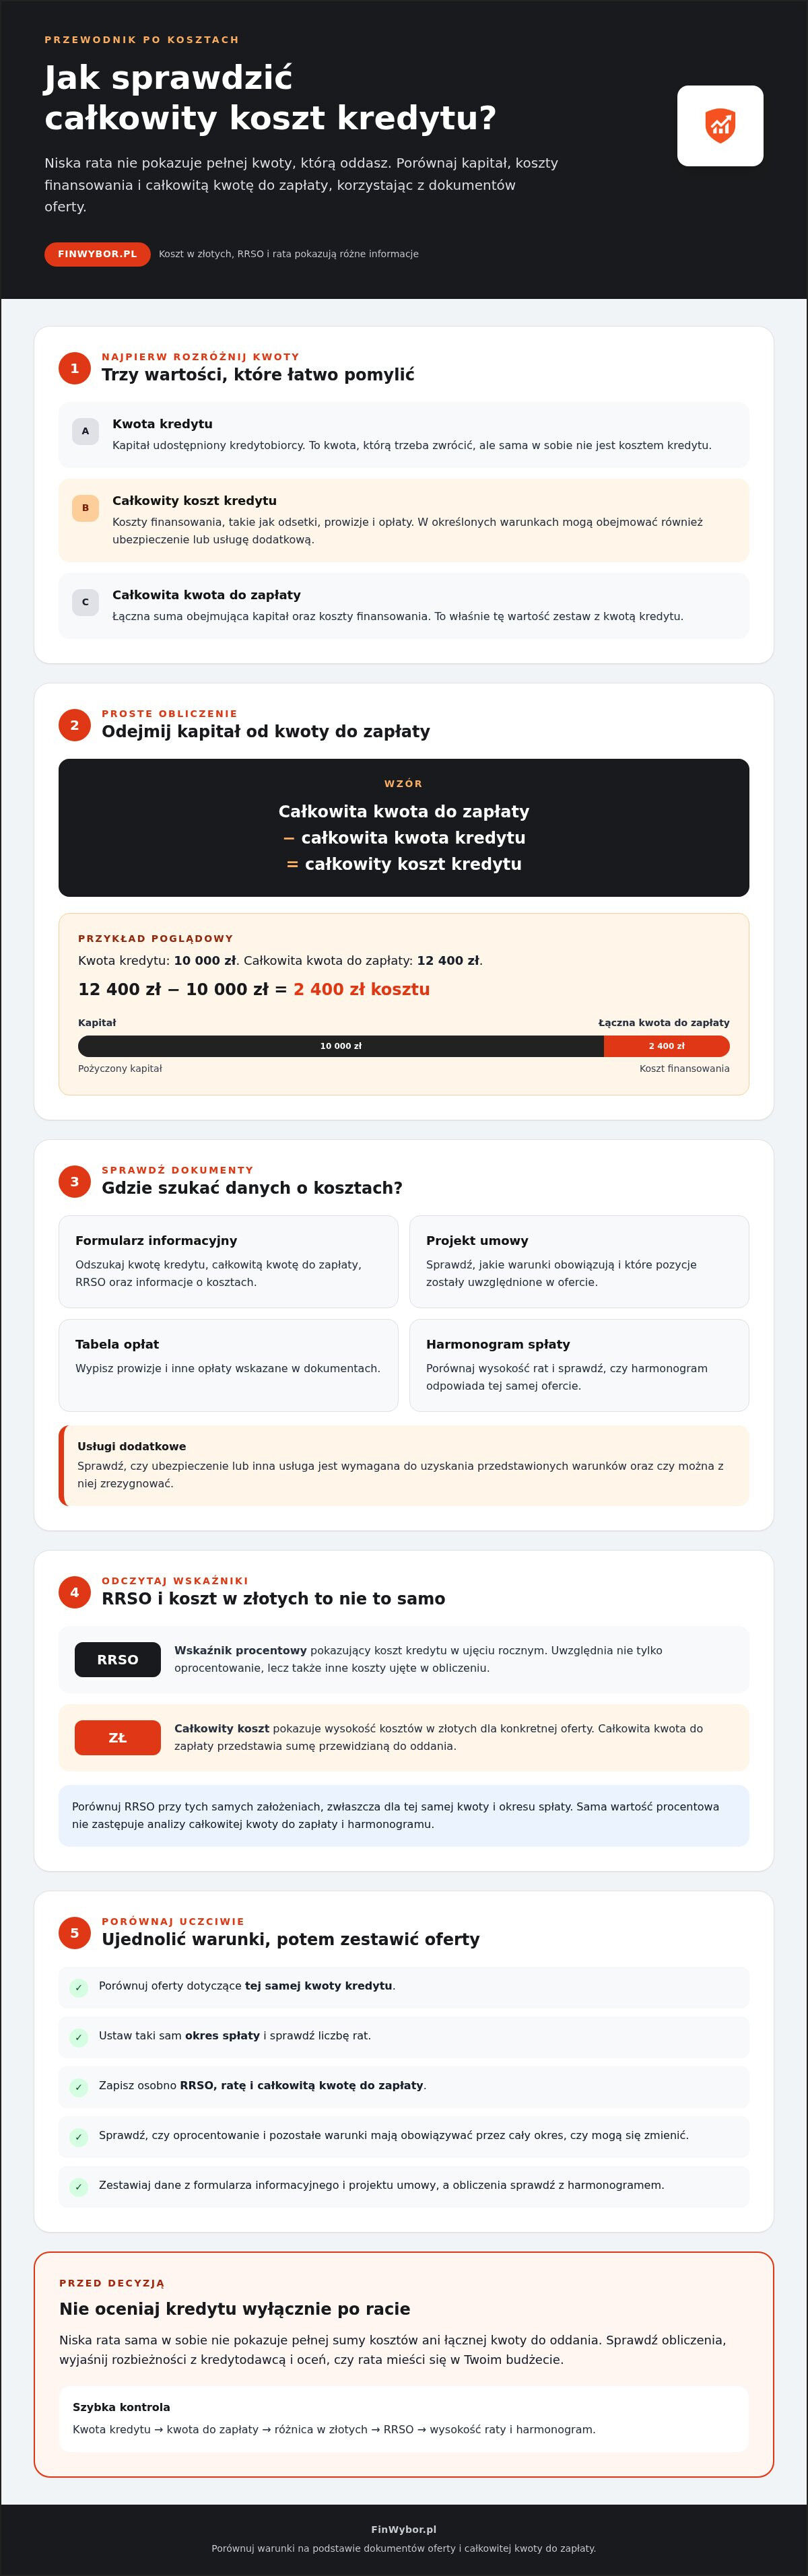
- Skorzystaj ze wzoru: całkowita kwota do zapłaty minus całkowita kwota kredytu równa się całkowity koszt kredytu.
- Porównuj oferty dla tej samej kwoty i okresu spłaty, uwzględniając RRSO, ratę oraz wymagane usługi dodatkowe.
- Przepisz potrzebne dane z formularza informacyjnego, projektu umowy, tabeli opłat i harmonogramu, jeśli są dostępne.
- Przed decyzją sprawdź obliczenia i oceń, czy rata mieści się w Twoim budżecie. Nie kieruj się wyłącznie jej wysokością.
Co oznacza całkowity koszt kredytu i co należy w nim sprawdzić?
Całkowity koszt kredytu to suma kosztów ponoszonych w związku z finansowaniem, poza zwrotem pożyczonego kapitału. Mogą się na nią składać odsetki, prowizje i opłaty, a w określonych warunkach także koszt ubezpieczenia lub usługi dodatkowej. Analizując konkretną ofertę, sprawdź, jakie pozycje uwzględniono w jej dokumentach.
Kapitał to kwota udostępniona kredytobiorcy, którą trzeba zwrócić. Nie jest kosztem kredytu, ale wchodzi w skład całkowitej kwoty do zapłaty. Dlatego nie oceniaj oferty wyłącznie na podstawie reklamowanej raty. Jej wysokość sama w sobie nie pokazuje pełnej sumy kosztów ani łącznej kwoty do oddania.
Czym różni się kwota kredytu od kwoty do spłaty?
Kwota kredytu oznacza kapitał udostępniony kredytobiorcy. Całkowity koszt kredytu obejmuje koszty finansowania, a całkowita kwota do zapłaty łączy kapitał z tymi kosztami. To trzy różne wartości, choć w ofercie mogą być przedstawione obok siebie.
Sprawdź nazwy i kwoty w formularzu informacyjnym oraz umowie. Zwróć uwagę, czy dokumenty wskazują kwotę udostępnioną do dyspozycji, czy również koszty doliczane do finansowania. Nie zakładaj, że wartości opisane podobnymi określeniami oznaczają to samo.
Jakie pozycje mogą zwiększać koszt kredytu?
Przejrzyj dokumenty oferty i wypisz każdą pozycję, która może podnieść kwotę do zapłaty:
- Odsetki, naliczane zgodnie z warunkami umowy.
- Prowizje i opłaty wymienione w formularzu lub tabeli opłat.
- Ubezpieczenie albo usługa dodatkowa, jeśli jest wymagana, by uzyskać przedstawione warunki.
Nie wliczaj automatycznie każdej usługi do kosztu obowiązkowego. Sprawdź, czy możesz z niej zrezygnować i czy wpłynie to na warunki oferty. Pomocnym wskaźnikiem przy analizie kosztów jest Rzeczywista Roczna Stopa Oprocentowania (RRSO), która uwzględnia nie tylko oprocentowanie, lecz także inne koszty ujęte w obliczeniu.
Jeśli zastanawiasz się, jak sprawdzić całkowity koszt kredytu, zestaw pozycje z dokumentów z całkowitą kwotą do zapłaty i harmonogramem. W kolejnej części wykorzystasz te dane, by obliczyć koszt i sprawdzić, czy wynik odpowiada warunkom oferty.
Jak obliczyć całkowity koszt kredytu i odczytać RRSO?
Najprostszy sposób to odjąć całkowitą kwotę kredytu od całkowitej kwoty do zapłaty. Wynik pokaże koszt w złotych. Aby obliczenie było miarodajne, użyj danych z tej samej oferty i sprawdź, czy odpowiadają jej warunkom oraz harmonogramowi spłaty.
Wzór na całkowity koszt kredytu krok po kroku
Całkowita kwota do zapłaty − całkowita kwota kredytu = całkowity koszt kredytu.
Najpierw odszukaj obie wartości w formularzu informacyjnym lub umowie. Następnie odejmij kwotę kredytu od kwoty do zapłaty. Korzystaj z danych dotyczących tej samej oferty, a nie na przykład z kwoty w jednej propozycji i harmonogramu w innej.
Przykład poglądowy: załóżmy, że całkowita kwota kredytu wynosi 10 000 zł, a całkowita kwota do zapłaty to 12 400 zł.
12 400 zł − 10 000 zł = 2 400 zł całkowitego kosztu kredytu.
Porównaj wynik z wykazem odsetek, prowizji i pozostałych kosztów uwzględnionych w dokumentach. Jeśli nie możesz uzgodnić wartości, poproś kredytodawcę o wyjaśnienie, które pozycje uwzględniono w obliczeniu. Przy interpretacji pojęcia pomocna może być ustawowa definicja całkowitego kosztu kredytu. Przed wykorzystaniem aktu sprawdź, czy uwzględnia aktualny stan prawny.
RRSO a całkowity koszt, co pokazuje każdy wskaźnik?
RRSO to wskaźnik procentowy przedstawiający koszt kredytu w ujęciu rocznym. Całkowity koszt pokazuje natomiast, ile wynoszą koszty w złotych w ramach konkretnej oferty. To różne informacje: RRSO ułatwia zestawienie ofert, a całkowita kwota do zapłaty pokazuje łączną sumę przewidzianą do oddania.
Porównuj RRSO przy tych samych założeniach, zwłaszcza dla tej samej kwoty i okresu spłaty. Na wynik wpływają również warunki kredytowania oraz sposób spłaty, dlatego sama liczba procentowa nie zastąpi analizy kwoty do zapłaty i harmonogramu. Przy porządkowaniu obliczeń możesz zestawić własne dane z informacjami o dostępnych pożyczkach.
Jeśli chcesz wiedzieć, jak sprawdzić całkowity koszt kredytu, zapisz w arkuszu kwotę kredytu, kwotę do zapłaty, wynik odejmowania i RRSO. Dzięki temu łatwiej zauważysz różnicę między wskaźnikiem procentowym a sumą kosztów w złotych.
Jak porównać całkowity koszt dwóch ofert kredytowych?
Porównanie ma sens, gdy obie oferty dotyczą tej samej kwoty kredytu i takiego samego okresu spłaty. W przeciwnym razie różnica w racie lub całkowitej kwocie do zapłaty może wynikać z innych założeń, a nie z korzystniejszych warunków. Zapisz dane z dokumentów każdej propozycji w jednym arkuszu.
Jakie warunki ujednolicić przed porównaniem?
Sprawdź, czy kalkulacje obejmują taką samą kwotę i liczbę miesięcy spłaty. Zwróć uwagę, czy oprocentowanie i pozostałe warunki mają obowiązywać przez cały okres, czy mogą się zmienić. Zasady powinny wynikać z formularza informacyjnego i projektu umowy.
Oddziel koszty wymagane od opcjonalnych. Jeśli oferta uwzględnia ubezpieczenie lub inną usługę, zanotuj, czy jej wybór jest konieczny do uzyskania przedstawionych warunków i jak wpływa na koszt. Nie porównuj wariantu z usługą dodatkową z wariantem bez niej, dopóki nie sprawdzisz, co obejmuje każda kalkulacja.
Arkusz do zestawienia dwóch ofert
Uzupełnij pola wartościami z dokumentów. W każdym wierszu zachowaj te same jednostki, na przykład złote dla kwot i miesiące dla okresu.
| Parametr | Oferta A | Oferta B |
|---|---|---|
| Kwota kredytu | ||
| Okres spłaty | ||
| Całkowita kwota do zapłaty | ||
| Całkowity koszt kredytu | ||
| RRSO | ||
| Rata i liczba rat | ||
| Wymagane usługi dodatkowe |
Jak znaleźć koszty niewidoczne w wysokości raty?
Sprawdź harmonogram i zsumuj raty za cały okres. Następnie zestaw tę sumę z całkowitą kwotą do zapłaty oraz wykazem odsetek, prowizji i wymaganych usług. Jeśli raty są różnej wysokości, uwzględnij każdą z nich, a nie tylko pierwszą lub przykładową.
Niższa rata może wynikać z dłuższego okresu spłaty. Wtedy łączna kwota do oddania może być wyższa, dlatego nie wybieraj oferty wyłącznie na podstawie miesięcznej płatności. Sprawdź również warunki wcześniejszej spłaty i zmiany harmonogramu. Jeśli suma w arkuszu nie zgadza się z dokumentami, poproś o wyjaśnienie.
Uporządkowane dane pomagają sprawdzić całkowity koszt kredytu i porównać oferty na równych zasadach. Wybór powinien uwzględniać zarówno łączny koszt, jak i ratę możliwą do udźwignięcia w domowym budżecie.
Jak samodzielnie sprawdzić całkowity koszt kredytu? Użyj checklisty
Zacznij od zebrania dokumentów dotyczących tej samej wersji oferty. Przydadzą się formularz informacyjny, projekt umowy, tabela opłat oraz harmonogram spłaty, jeśli są dostępne. Przepisuj dane bezpośrednio z dokumentów, a brakujących wartości nie uzupełniaj na podstawie przypuszczeń.
Arkusz do uzupełnienia przed podjęciem decyzji
Utwórz prostą tabelę lub arkusz kalkulacyjny. Dla każdej pozycji dodaj kolumnę na kwotę, źródło informacji oraz oznaczenie, czy koszt jest obowiązkowy, opcjonalny czy zależny od określonego warunku.
- Kwota kredytu, czyli kapitał: zanotuj wartość wskazaną w formularzu lub umowie.
- Odsetki, prowizja i inne opłaty: przepisz każdą wykazaną pozycję osobno. Dodaj koszt ubezpieczenia lub usługi dodatkowej, jeśli dokumenty wskazują, że jest wymagana albo wpływa na warunki oferty.
- Spłata: wpisz liczbę rat, wysokość każdej raty oraz okres spłaty. Jeśli raty są różne, uwzględnij wartości z harmonogramu, zamiast wpisywać tylko jedną przykładową kwotę.
- Wskaźniki i suma: zanotuj RRSO, całkowitą kwotę do zapłaty oraz wyliczony całkowity koszt kredytu.
Na końcu sprawdź, czy różnica między całkowitą kwotą do zapłaty a kwotą kredytu zgadza się z kosztem wynikającym z dokumentów. Zapisz też datę i wersję oferty, aby nie pomylić danych z różnych kalkulacji.
Co zrobić, gdy dokumenty pokazują różne wartości?
Najpierw porównaj daty dokumentów i sprawdź, czy dotyczą tego samego wariantu, kwoty oraz okresu spłaty. Różnice mogą wynikać z odmiennych założeń kalkulacji, na przykład uwzględnienia usługi dodatkowej w jednym dokumencie i pominięcia jej w innym. Nie zakładaj jednak, że rozbieżność wynika wyłącznie z błędu rachunkowego.
Jeśli wartości nadal się nie zgadzają, przed podpisaniem umowy poproś kredytodawcę o wyjaśnienie i aktualną kalkulację. Sprawdź, czy odpowiedź jest zgodna z formularzem, projektem umowy, tabelą opłat i harmonogramem. Brakującej opłaty ani kwoty nie wpisuj samodzielnie.
Checklista ułatwia sprawdzenie całkowitego kosztu kredytu przed podjęciem decyzji. Gdy masz już własne zestawienie, możesz porównać je z informacjami o ofertach pożyczek i upewnić się, że zestawiasz podobne warunki.
Co sprawdzić przed decyzją i jak bezpiecznie porównać oferty?
Przed złożeniem wniosku lub podpisaniem umowy sprawdź, czy wszystkie liczby i warunki są jasne. Najniższa rata nie zawsze oznacza najniższy koszt. Zobowiązanie powinno mieścić się w Twoim domowym budżecie po uwzględnieniu stałych wydatków i innych rat.
Ostatnia kontrola przed złożeniem wniosku
Przejrzyj formularz informacyjny i umowę. Upewnij się, że opisują ten sam wariant finansowania oraz że całkowita kwota do zapłaty uwzględnia wybrane przez Ciebie usługi i wszystkie wskazane koszty. Przed podjęciem decyzji sprawdź:
- czy kwota kredytu, całkowity koszt i kwota do zapłaty są zgodne w dokumentach;
- czy RRSO, wysokość rat i harmonogram dotyczą wybranego okresu spłaty;
- które ubezpieczenia lub usługi dodatkowe są wymagane, a które możesz odrzucić;
- jak umowa opisuje wcześniejszą spłatę i ewentualną zmianę harmonogramu;
- czy rata pozostawia w budżecie miejsce na codzienne wydatki i nieprzewidziane potrzeby.
Jeśli rozważasz ofertę firmy pożyczkowej, sprawdź ją w Rejestrze Instytucji Pożyczkowych prowadzonym przez KNF. Dotyczy to firm pożyczkowych, nie banków. Niejasne zapisy lub rozbieżności w kwotach wyjaśnij przed podpisaniem umowy. Nie opieraj decyzji wyłącznie na ustnych zapewnieniach ani samej reklamie.
Porównanie ofert jako kolejny krok
Zestaw kilka propozycji dla tej samej kwoty i takiego samego okresu spłaty. Porównaj całkowitą kwotę do zapłaty, obliczony koszt, RRSO, wysokość i liczbę rat oraz wymagane usługi dodatkowe. Następnie sprawdź, czy obliczenia zgadzają się z danymi w dokumentach. Jeśli nie, poproś o wyjaśnienie przed złożeniem wniosku.
Porównywarka może ułatwić zestawienie parametrów ofert, ale nie udziela kredytów ani nie podejmuje decyzji za Ciebie. FinWybor.pl pomaga porównywać dostępne produkty. Przed wyborem przeczytaj formularz informacyjny i umowę oraz oceń, czy spłata będzie realna dla Twojego budżetu.
Porównaj dostępne pożyczki i sprawdź ich koszty, a następnie zestaw wyniki z własnym arkuszem. Wybieraj na podstawie pełnych warunków i możliwości terminowej spłaty, nie tylko wysokości raty.
Sprawdź koszty, zanim podejmiesz decyzję
Wiesz już, jak sprawdzić całkowity koszt kredytu: odejmij kwotę kredytu od całkowitej kwoty do zapłaty, a następnie zestaw wynik z opłatami wskazanymi w dokumentach. Porównuj oferty przy tej samej kwocie i okresie spłaty, uwzględniając RRSO, łączną kwotę do oddania oraz wymagane usługi dodatkowe.
Nie wybieraj wyłącznie na podstawie najniższej raty. Przeczytaj formularz informacyjny i umowę, wyjaśnij rozbieżności, a potem oceń, czy spłata zmieści się w Twoim budżecie. FinWybor pomaga porównywać RRSO, ratę i całkowity koszt ofert. To platforma porównawcza, a nie kredytodawca. Decyzję podejmujesz samodzielnie na podstawie warunków konkretnej umowy.
Chcesz zestawić własne obliczenia z dostępnymi propozycjami? Porównaj dostępne pożyczki i sprawdź ich koszty. Poświęć chwilę na analizę warunków i możliwości spłaty.
Najczęściej zadawane pytania
Jak obliczyć całkowity koszt kredytu na podstawie kwoty do zapłaty?
Odejmij całkowitą kwotę kredytu od całkowitej kwoty do zapłaty wskazanej w dokumentach. Jeśli pierwsza wartość wynosi 10 000 zł, a druga 12 400 zł, różnica to 2 400 zł. Upewnij się, że obie kwoty dotyczą tego samego wariantu, okresu i harmonogramu spłaty. Jeśli wynik nie zgadza się z wykazem opłat, poproś kredytodawcę o wyjaśnienie.
Czy całkowity koszt kredytu obejmuje spłacany kapitał?
Nie, kapitał nie jest kosztem kredytu. To kwota udostępniona kredytobiorcy, którą należy zwrócić. Całkowita kwota do zapłaty obejmuje kapitał oraz koszty wynikające z warunków oferty. Sprawdź te wartości oddzielnie w formularzu informacyjnym i umowie, ponieważ opisują różne elementy zobowiązania. Dzięki temu nie pomylisz sumy do oddania z samymi kosztami finansowania.
Czy RRSO pokazuje całkowitą kwotę, którą trzeba oddać?
Nie, RRSO wyraża koszt kredytu procentowo w ujęciu rocznym, a nie jako konkretną sumę do zapłaty. Aby sprawdzić, ile łącznie oddasz, odczytaj całkowitą kwotę do zapłaty i porównaj ją z harmonogramem. RRSO zestawiaj dla ofert o tej samej kwocie i okresie finansowania. Te informacje razem dają pełniejszy obraz warunków.
Jakie opłaty mogą wchodzić w całkowity koszt kredytu?
W dokumentach sprawdź przede wszystkim odsetki, prowizję i inne wykazane opłaty. Koszt ubezpieczenia lub usługi dodatkowej uwzględnij, jeśli wynika z warunków wybranego wariantu. Nie zakładaj, że każda usługa jest obowiązkowa. Przeczytaj formularz informacyjny i umowę, aby ustalić, czy możesz z niej zrezygnować oraz czy jej wybór zmienia warunki finansowania.
Czy niższa rata oznacza tańszy kredyt?
Niekoniecznie. Niższa rata może wynikać z dłuższego okresu spłaty, dlatego sama jej wysokość nie przesądza o niższym koszcie. Porównaj całkowitą kwotę do zapłaty, RRSO i warunki ofert. Zestawienie będzie miarodajne, gdy porównujesz tę samą kwotę kredytu i taki sam okres spłaty. Sprawdź też liczbę rat oraz ewentualne usługi dodatkowe.
Co zrobić, gdy wyliczony koszt nie zgadza się z umową?
Najpierw sprawdź, czy zestawiasz te same kwoty, wariant oferty i harmonogram. Upewnij się też, że dokumenty dotyczą tej samej wersji kalkulacji. Jeśli rozbieżność nadal występuje, przed podpisaniem umowy poproś kredytodawcę o jej wyjaśnienie i przedstawienie poprawnych danych. Nie uzupełniaj brakujących wartości domysłem. Porównaj wyjaśnienie z formularzem informacyjnym, umową i wykazem opłat.


