

Karta z opłatą „0 zł” nie zawsze będzie najkorzystniejsza, a atrakcyjna premia nie zrekompensuje kosztów, jeśli nie pasują do sposobu korzystania z karty. Jeśli zastanawiasz się, jak wybrać najlepszą kartę kredytową, zacznij od konkretnych płatności, które chcesz nią realizować, oraz od tego, czy możesz spłacać całe zadłużenie w terminie.
Porównanie wymaga spojrzenia nie tylko na oprocentowanie, lecz także na opłaty, prowizje, warunki zwolnienia z opłaty za kartę i zasady okresu bezodsetkowego. W tym artykule przejdziesz przez wybór krok po kroku: określisz swoje potrzeby, sprawdzisz całkowite koszty i dodatkowe korzyści, a na końcu ocenisz, czy spłata karty będzie realna dla Twojego budżetu. Dzięki temu łatwiej odróżnisz stałe warunki od promocyjnych haseł i podejmiesz decyzję bez opierania jej wyłącznie na reklamie.
Najważniejsze Wnioski
- Zanim porównasz oferty, określ, do jakich płatności ma służyć karta i jak zamierzasz spłacać zadłużenie.
- Sprawdź RRSO, całkowity koszt, prowizje oraz warunki zwolnienia z opłat, zamiast kierować się samym hasłem „0 zł”.
- Aby ustalić, jak wybrać najlepszą kartę kredytową, zestaw oferty na podstawie tego samego scenariusza korzystania.
- Przed złożeniem wniosku sprawdź, czy plan spłaty mieści się w Twoim budżecie, a następnie dokładnie przeczytaj dokumenty i decyzję instytucji.
- Porównaj dodatkowe korzyści z kosztami i zasadami ich uzyskania. Nie ma jednej karty odpowiedniej dla każdego.
Jak wybrać najlepszą kartę kredytową do swojego sposobu korzystania?
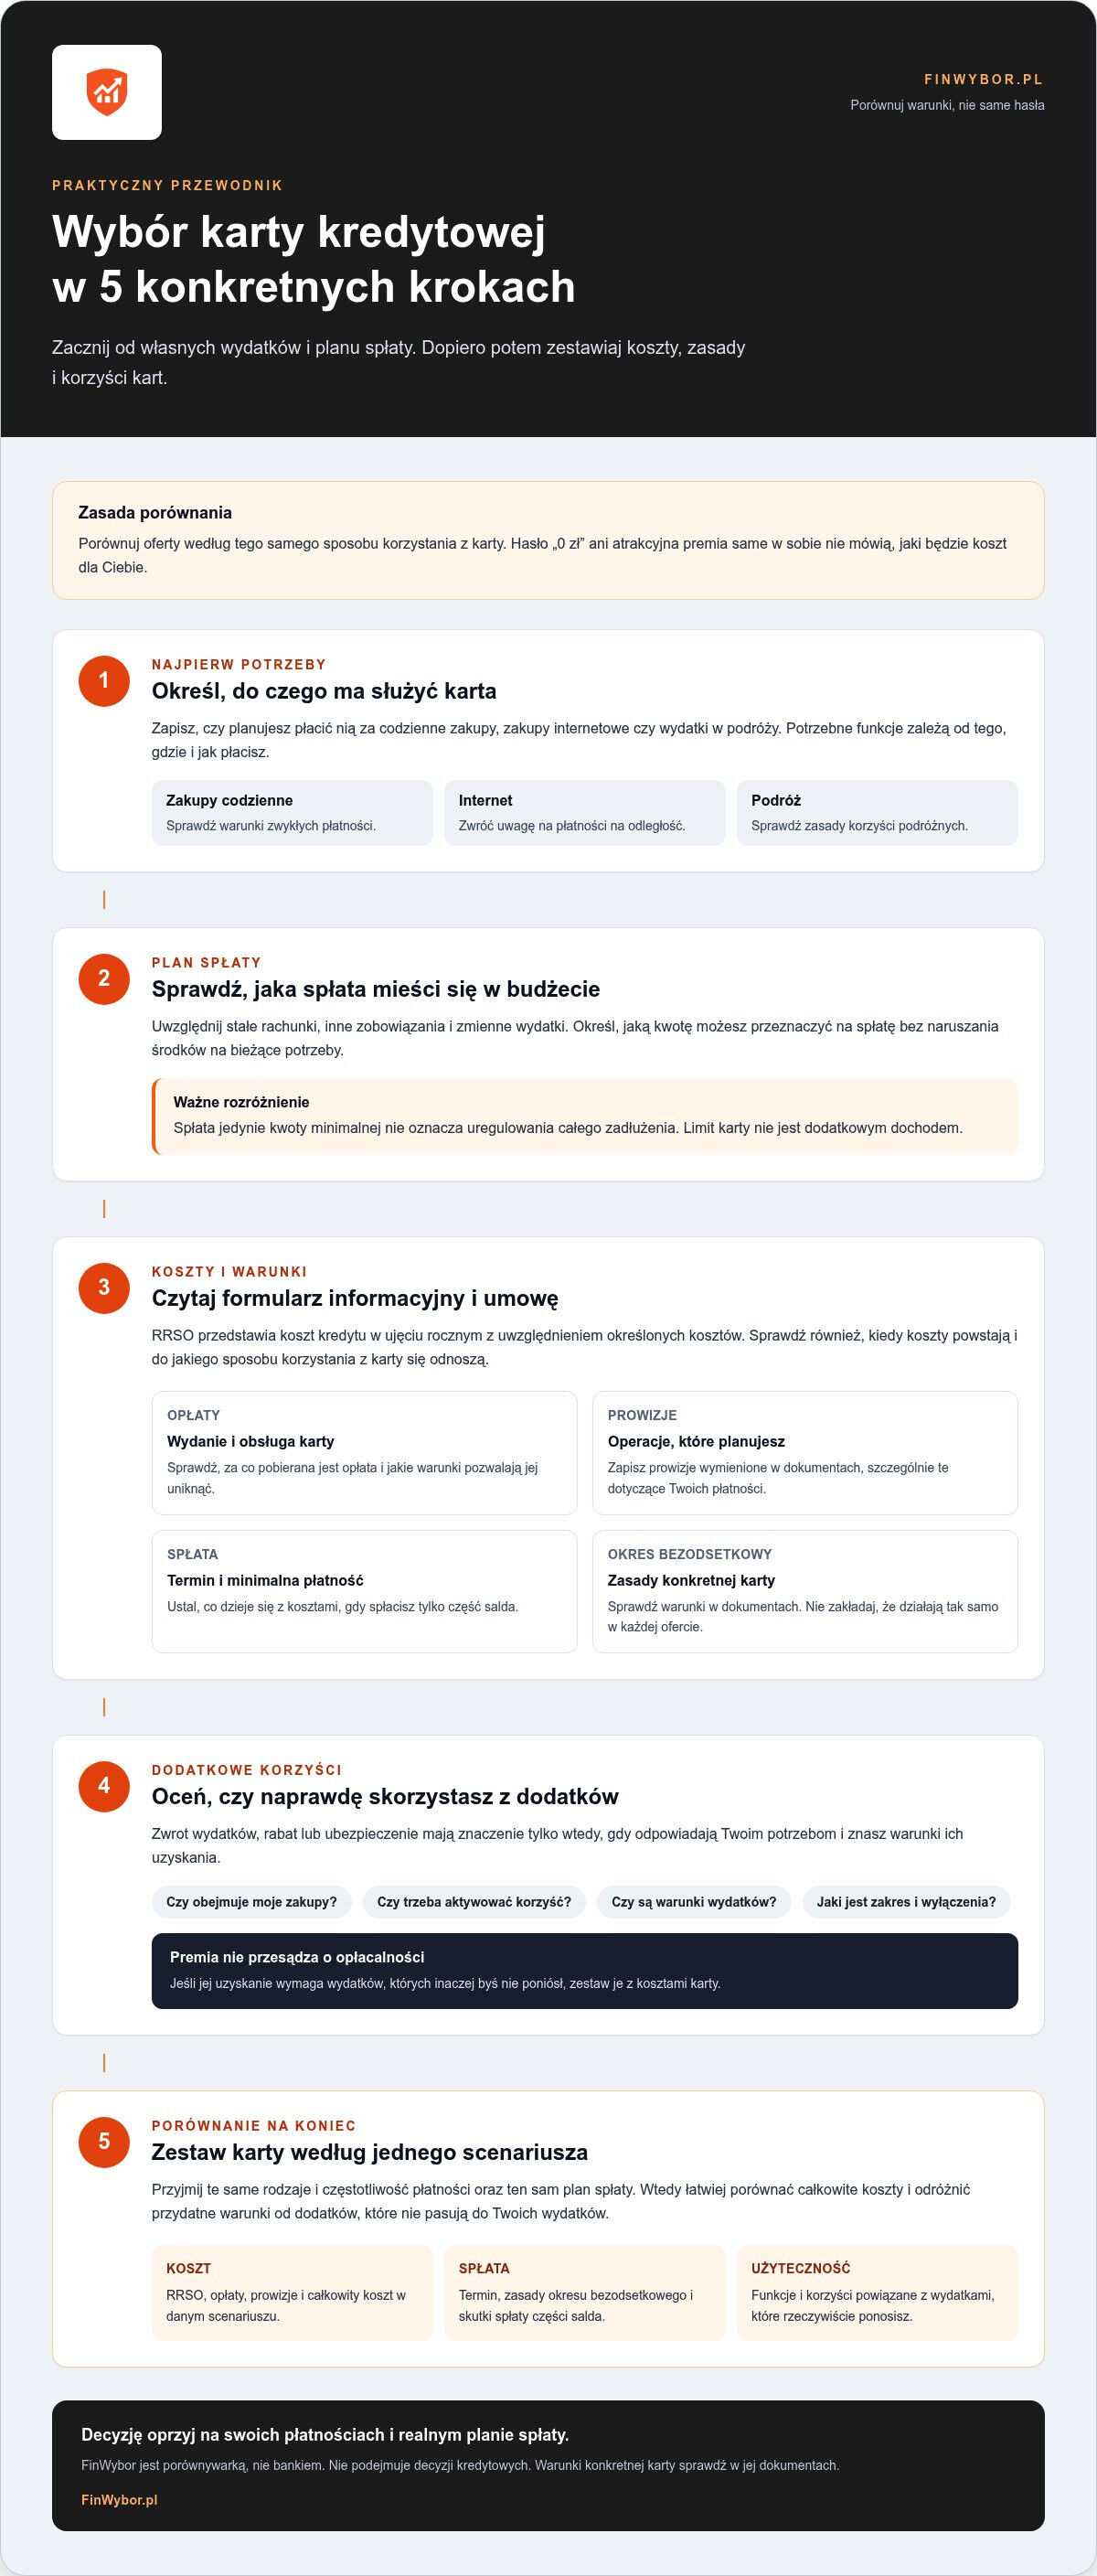
Wybór zacznij od celu, częstotliwości płatności i planu spłaty. Zastanów się, czy karta ma służyć do codziennych zakupów, płatności internetowych czy wydatków w podróży, a następnie oceń, jaką część wykorzystanego limitu możesz regularnie spłacać. Dopiero te odpowiedzi podpowiedzą, które funkcje i warunki porównać.
Karta kredytowa różni się od debetowej źródłem pieniędzy. Przy karcie kredytowej korzystasz z limitu udostępnionego przez bank, a wykorzystana kwota staje się zobowiązaniem do spłaty. Karta debetowa jest powiązana ze środkami na rachunku. Więcej ogólnych informacji o rodzajach kart znajdziesz w materiale Karta kredytowa - Wikipedia.
To krótkie omówienie może pomóc uporządkować podstawowe zasady korzystania z karty:
Do jakich wydatków ma służyć karta kredytowa?
Potrzebne funkcje zależą od tego, gdzie i jak płacisz. Przy częstych zakupach internetowych zwróć uwagę na udogodnienia związane z płatnościami na odległość. Jeśli karta ma towarzyszyć Ci w podróży, sprawdź, jakie korzyści dotyczą tego sposobu korzystania i na jakich zasadach są dostępne.
Nie zakładaj z góry, że premie, rabaty lub ubezpieczenia będą dla Ciebie przydatne. Oceń, czy odpowiadają Twoim rzeczywistym wydatkom i czy warunki ich uzyskania nie wymagają zmiany codziennych nawyków.
Czy możesz regularnie spłacać wykorzystany limit?
Przed wyborem limitu i złożeniem wniosku sprawdź miesięczny budżet. Uwzględnij stałe rachunki, inne zobowiązania i wydatki, które mogą się zmieniać. Następnie określ, jaką kwotę możesz przeznaczyć na spłatę bez naruszania środków potrzebnych na bieżące potrzeby.
Jeśli zwykle spłacasz całe zadłużenie w terminie, porównaj warunki takiej spłaty, w tym zasady okresu bezodsetkowego opisane w dokumentach karty. Jeśli część salda może pozostawać do spłaty, szczególnie uważnie sprawdź oprocentowanie i pozostałe koszty. Spłata jedynie kwoty minimalnej nie oznacza uregulowania całego zadłużenia.
Limit nie jest dodatkowym dochodem ani powiększeniem domowego budżetu. Każda wykorzystana kwota wymaga rozliczenia, a brak pełnej spłaty może zwiększyć koszt korzystania z karty. Gdy zadłużenie pozostaje na karcie przez kolejne okresy, łatwiej stracić kontrolę nad sumą do uregulowania. Dlatego jak wybrać najlepszą kartę kredytową najlepiej rozstrzygać przez pryzmat własnych wydatków i realnego planu spłaty, a nie samego dostępnego limitu.
Jakie parametry porównać przed wyborem karty kredytowej?
Porównuj kartę jako całość: sprawdź RRSO, opłaty, prowizje, zasady spłaty i warunki dodatkowych korzyści. Informacji szukaj w formularzu informacyjnym i umowie, a nie wyłącznie w reklamie. Warunki mogą różnić się między kartami i zmieniać, dlatego przed decyzją zweryfikuj dokumenty konkretnej oferty.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu w ujęciu rocznym, z uwzględnieniem określonych kosztów. Nie zastępuje jednak sprawdzenia, kiedy te koszty powstają i jakiej sytuacji dotyczą. Przy porównaniu kart zwróć uwagę na przyjęte założenia, na przykład sposób korzystania z limitu i termin spłaty. Zestawienia oparte na różnych scenariuszach mogą nie pokazywać porównywalnego wyniku.
Jak ocenić opłaty, RRSO i całkowity koszt?
Całkowity koszt to suma opłat i odsetek związanych z korzystaniem z karty w określonym scenariuszu. Zacznij od sprawdzenia, czy opłata dotyczy wydania karty, jej obsługi czy obu tych czynności. Następnie przeczytaj, jakie warunki trzeba spełnić, by uniknąć opłaty. Zapisz też prowizje za operacje wskazane w dokumentach, zwłaszcza te, które planujesz wykonywać.
Sprawdź zasady rozliczenia zadłużenia: termin spłaty, sposób naliczania kosztów i wysokość minimalnej wymaganej płatności. Ustal, co zgodnie z umową dzieje się, gdy spłacisz tylko część salda. Nie zakładaj, że ten sam okres lub sposób spłaty działa identycznie w każdej ofercie. Zawsze odnoś warunki do dokumentów dotyczących konkretnej karty.
Które funkcje i korzyści rzeczywiście mają znaczenie?
Korzyści dodatkowe oceniaj według własnych wydatków, a nie ich nazwy. Zwrot części wydatków ma znaczenie tylko wtedy, gdy obejmuje zakupy, które rzeczywiście robisz. Podobnie rabat może być mało przydatny, jeśli dotyczy kategorii, z której nie korzystasz. Ubezpieczenie sprawdź pod kątem zakresu, wyłączeń i warunków objęcia ochroną.
Przed uwzględnieniem korzyści w porównaniu sprawdź, czy trzeba ją aktywować, spełnić warunek wydatków lub zapłacić za dodatkową usługę. Zapisz osobno koszty karty i wartość funkcji, z których faktycznie skorzystasz. Promocja nie przesądza o opłacalności, jeśli wymaga wydatków, których inaczej byś nie poniósł.
Porównaj karty według własnego, powtarzalnego scenariusza: tych samych rodzajów płatności, podobnej częstotliwości i planowanego sposobu spłaty. FinWybor.pl pozwala zestawić dostępne informacje o kartach, ale nie jest bankiem i nie podejmuje decyzji kredytowych. Jeśli zamiast karty rozważasz inny rodzaj finansowania, możesz porównać dostępne pożyczki i ocenić ich odrębne warunki.
Jak porównać karty kredytowe bez skupiania się na promocji?
Porównuj karty według tych samych założeń i własnych priorytetów, a nie według wysokości premii na stronie oferty. Zapisz koszty, warunki spłaty i funkcje, z których faktycznie skorzystasz. Taki arkusz pozwoli odróżnić cechę przydatną w Twojej sytuacji od dodatku, który tylko dobrze wygląda w reklamie.
Jak stworzyć własne kryteria porównania?
Zanim zaczniesz przeglądać oferty, wskaż trzy najważniejsze dla siebie kryteria. Podziel je na trzy obszary: koszt, użyteczność i zasady spłaty. Nie musisz przyznawać im arbitralnych punktów. Zaznacz, które warunki są dla Ciebie niezbędne, a które stanowią jedynie dodatkowy atut.
Własne zestawienie możesz przygotować w takiej formie:
- Opłaty: wydanie i obsługa karty, prowizje oraz warunki zwolnienia z opłat.
- Koszt i spłata: RRSO, zasady okresu bezodsetkowego, termin oraz minimalna wymagana płatność.
- Korzyści: premie, rabaty lub ubezpieczenia, wraz z warunkami ich uzyskania.
Uzupełnij te same pola dla każdej rozważanej karty. Przykład poglądowy: porównujesz płatności internetowe i w sklepach, a zadłużenie planujesz spłacać w całości. Zapisz ten sam sposób korzystania przy każdej ofercie i sprawdź, które koszty oraz warunki odnoszą się właśnie do niego. Funkcji związanej z podróżami nie przypisuj dodatkowej wartości, jeśli nie podróżujesz lub nie planujesz z niej korzystać.
Porównanie kart kredytowych w FinWybor pomaga uporządkować informacje o dostępnych ofertach. FinWybor jest porównywarką, nie bankiem ani instytucją podejmującą decyzję kredytową. Wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku samo w sobie nie potwierdza, że dana karta jest korzystniejsza.
Jak ocenić promocję i dodatkowe korzyści?
Promocję oceniaj przez zestawienie korzyści z warunkami, które trzeba spełnić, oraz kosztami, które mogą się z nią wiązać. Przeczytaj regulamin promocji i tabelę opłat. Sprawdź, czy trzeba aktywować korzyść, wykonać określone transakcje albo korzystać z usługi dodatkowej. Porównaj też zasady po zakończeniu promocji.
Nie uwzględniaj w swoim rachunku rabatu, którego prawdopodobnie nie wykorzystasz, ani zwrotu wydatków, jeśli jego warunki nie pasują do Twoich zakupów. Nie zakładaj też, że wyższa premia oznacza niższy koszt korzystania z karty. Oceniaj wyłącznie korzyści możliwe do wykorzystania w swoim scenariuszu, razem z warunkami i opłatami. Jeśli rozważasz inny rodzaj finansowania, porównaj go osobno, według właściwych kosztów i zasad spłaty.
Jak przygotować się do wniosku i ograniczyć ryzyko zadłużenia?
Przygotuj się w czterech krokach: sprawdź budżet, porównaj dokumenty, złóż wniosek, a po otrzymaniu decyzji uważnie ją przeczytaj. Taka kolejność pomaga ocenić, czy spłata karty będzie możliwa do pogodzenia z innymi wydatkami. Nie składaj wniosku pod wpływem obietnicy akceptacji ani przypuszczeń o swoich szansach.
- Sprawdź budżet: ustal, ile możesz przeznaczyć na spłatę bez pomijania stałych rachunków i innych zobowiązań.
- Porównaj dokumenty: zestaw warunki karty, koszty i zasady spłaty, a nie tylko treść reklamy.
- Złóż wniosek: przekaż informacje wymagane przez instytucję, w której ubiegasz się o kartę.
- Przeczytaj decyzję: sprawdź przyznane warunki i porównaj je z tymi, które brałeś pod uwagę.
Co sprawdzić w dokumentach przed złożeniem wniosku?
Przed wysłaniem wniosku przeczytaj umowę, formularz informacyjny, tabelę opłat i zasady promocji. Zwróć uwagę na termin i sposób spłaty, minimalną wymaganą płatność, koszty poszczególnych operacji oraz warunki zwolnienia z opłat. Jeśli któryś zapis jest niejasny, wyjaśnij go przed podjęciem decyzji, zamiast zakładać, że działa tak jak w innej karcie.
Wymagania, sposób potwierdzania danych i przebieg wniosku mogą zależeć od instytucji oraz konkretnej sytuacji. Nie ma jednej listy dokumentów, która pasuje do każdego przypadku. Sprawdź instrukcje dotyczące wybranego wniosku i przygotuj materiały wskazane przez bank.
Jak korzystać z karty, by kontrolować spłatę?
Po uzyskaniu karty kontroluj wykorzystane saldo i terminy spłaty w ramach domowego budżetu. Możesz zapisywać planowane wydatki i kwotę, którą zamierzasz spłacić, a następnie regularnie porównywać plan z aktualnym zadłużeniem. Ułatwia to zauważenie, gdy korzystanie z limitu zaczyna obciążać środki przeznaczone na inne potrzeby.
Bank sam ocenia wniosek i podejmuje decyzję kredytową. Porównanie nie jest obietnicą uzyskania finansowania. Oceniaj możliwość spłaty na podstawie własnego budżetu i warunków przedstawionych przez bank.
Korzystaj tylko z takiej kwoty, którą możesz realistycznie spłacić. Zaciąganie kolejnego zobowiązania wyłącznie po to, by uregulować poprzednie, może zwiększyć obciążenie i utrudnić kontrolę nad długiem. Jeśli plan spłaty nie mieści się w budżecie, wstrzymaj się z wnioskiem i ponownie oceń swoje potrzeby oraz możliwości.
Podsumowanie: jak wybrać kartę kredytową i zdecydować, co dalej?
Nie ma jednej karty, która będzie odpowiednia dla każdego. Dopasuj wybór do regularnych wydatków, sposobu spłaty i funkcji, z których naprawdę skorzystasz. Przed decyzją przejdź przez krótką checklistę i sprawdź warunki w dokumentach wybranej oferty.
Końcowa checklista wyboru karty
- Cel: określ, do jakich płatności ma służyć karta i jak często będziesz z niej korzystać.
- Koszty: sprawdź RRSO, opłaty za wydanie i obsługę, prowizje oraz całkowity koszt w scenariuszu odpowiadającym Twojemu sposobowi korzystania.
- Spłata: upewnij się, że rozumiesz terminy, minimalną wymaganą płatność i zasady dotyczące niespłaconego salda. Oceń, czy plan spłaty mieści się w Twoim budżecie.
- Użyteczność: uwzględnij premie, rabaty, ubezpieczenia lub inne funkcje tylko wtedy, gdy pasują do Twoich potrzeb i spełniasz warunki ich wykorzystania.
- Warunki: porównaj umowę, formularz informacyjny, tabelę opłat i regulamin promocji. Nie opieraj decyzji wyłącznie na reklamowanym beneficie ani haśle „0 zł”.
Jeśli znaczenie ma dla Ciebie okres bezodsetkowy, sprawdź w dokumentach, jak działa i jakie warunki trzeba spełnić, aby z niego skorzystać. Samo określenie nie wystarcza do oceny karty. Liczy się to, czy zasady pasują do Twojego sposobu spłacania zadłużenia.
Podobnie potraktuj dodatkowe korzyści. Jeśli premie lub ubezpieczenia są jednym z Twoich priorytetów, porównaj ich ograniczenia z kosztami i wymaganiami. Gdy nie planujesz korzystać z danej funkcji, nie przypisuj jej wartości tylko dlatego, że wyróżnia ofertę.
Kiedy rozważyć inną formę finansowania?
Karta może nie pasować do każdego celu. Inny produkt finansowy może mieć odmienny sposób wykorzystania i spłaty, dlatego porównuj go osobno, sprawdzając całkowity koszt oraz warunki. Nie traktuj kolejnego zobowiązania jako automatycznego rozwiązania problemów ze spłatą. Zanim podejmiesz decyzję, oceń, czy dodatkowa rata lub inne obciążenie będzie możliwe do udźwignięcia w domowym budżecie.
Jeśli rozważasz pożyczkę zamiast karty, możesz porównać dostępne pożyczki i zapoznać się z ich warunkami. Ostatecznie wybór powinien wynikać z porównania dokumentów, własnego celu i realistycznego planu spłaty, a nie z samej wysokości promocji.
Zrób kolejny krok świadomie
Nie musisz składać wniosku od razu po porównaniu ofert. Najpierw zastanów się, czy karta rozwiązuje konkretną potrzebę i czy jej zasady pasują do Twojej sytuacji. Jeśli nadal rozważasz, jak wybrać najlepszą kartę kredytową, potraktuj porównanie jako punkt wyjścia, a warunki wybranej oferty sprawdź w dokumentach banku.
FinWybor to niezależna platforma porównująca produkty finansowe, a nie bank ani pożyczkodawca. Zestawienie parametrów pomaga uporządkować dostępne informacje, ale wynagrodzenie partnerskie, które FinWybor może otrzymywać, nie stanowi oceny jakości oferty ani wskazówki, że jest ona korzystniejsza.
Jeśli karta nie odpowiada celowi, który chcesz sfinansować, możesz rozważyć inne rozwiązania i osobno porównać ich koszty oraz zasady spłaty. Sprawdź i porównaj dostępne pożyczki, jeśli bierzesz tę formę finansowania pod uwagę. Decyzję podejmij bez pośpiechu, opierając ją na warunkach, które rozumiesz i możesz uwzględnić w swoim budżecie.
Najczęściej zadawane pytania o karty kredytowe
Jak wybrać najlepszą kartę kredytową do swoich potrzeb?
Zacznij od określenia, w jakich sytuacjach karta ma Ci służyć i jak zamierzasz kontrolować wykorzystany limit. Następnie porównaj warunki ofert pod kątem własnego sposobu korzystania, zamiast wybierać produkt wyłącznie na podstawie reklamy. Jeśli rzadko płacisz kartą, rozbudowany program korzyści może mieć niewielkie znaczenie. Przed złożeniem wniosku sprawdź, czy możesz spłacać zadłużenie bez nadmiernego obciążania domowego budżetu.
Na co zwrócić uwagę przy porównywaniu kart kredytowych?
Sprawdź, jakie koszty mogą pojawić się przy Twoich typowych transakcjach, a nie tylko te widoczne w podstawowym zestawieniu. Zwróć uwagę na opłaty za kartę, prowizje, RRSO oraz zasady rozliczania zadłużenia. Porównuj oferty przy podobnym sposobie korzystania i spłaty. Jeśli często podróżujesz lub płacisz w internecie, sprawdź także, czy warunki dotyczące tych operacji odpowiadają Twoim potrzebom.
Czy karta kredytowa może być bezpłatna?
Koszt korzystania z karty może wynosić zero, jeśli oferta przewiduje zwolnienie z opłat, a Ty spełnisz określone warunki. Sprawdź w tabeli opłat, czego dotyczy zwolnienie i czy trzeba wykonać wskazane transakcje albo spełnić inne wymagania. Nawet brak opłaty za obsługę nie przesądza o braku kosztów innych operacji. Oceniaj pełne warunki, nie samo hasło „0 zł”.
Czy karta kredytowa wpływa na zdolność kredytową?
Może mieć znaczenie przy ocenie kolejnego wniosku, ponieważ bank analizuje Twoje zobowiązania i sytuację finansową. Sposób uwzględniania przyznanego limitu zależy od instytucji oraz indywidualnej oceny. Terminowe spłaty i opóźnienia mogą być elementami historii kredytowej, dlatego kontroluj saldo i terminy rozliczeń.
Czy warto wybierać kartę kredytową ze względu na premie lub zwrot części wydatków?
Premia lub zwrot części wydatków mogą być przydatne, jeśli dotyczą zakupów, które i tak planujesz, a warunki ich uzyskania są dla Ciebie osiągalne. Przeczytaj regulamin, sprawdź ograniczenia i oceń, czy korzyść nie wymaga dodatkowych wydatków lub płatnych usług. Nie zmieniaj nawyków zakupowych wyłącznie po to, by zdobyć benefit. Porównaj jego realną użyteczność z kosztami karty.


