Brak zaświadczenia o dochodach nie oznacza braku weryfikacji. O kartę kredytową bez zaświadczeń o dochodach mogą wnioskować osoby, które spełniają wymagania danej instytucji, a minimalny wiek wynosi najczęściej 18 lat. Wydawca może ocenić źródło dochodu, sytuację finansową i historię kredytową, nawet jeśli nie prosi o zaświadczenie od pracodawcy.
To ważne rozróżnienie, zwłaszcza gdy uzyskujesz dochody z umowy cywilnoprawnej, świadczenia lub innego źródła niż etat. Zamiast zaświadczenia instytucja może poprosić o inne informacje albo zweryfikować dane za pomocą rachunku bankowego. Brak konkretnego dokumentu nie przesądza więc o przyznaniu karty ani wysokości limitu.
W dalszej części wyjaśniamy, kto może złożyć wniosek, jak przebiega weryfikacja oraz jakie limity i warunki mogą obowiązywać. Dowiesz się też, czym różni się karta bez zaświadczeń od karty bez oceny zdolności kredytowej oraz na co zwrócić uwagę przy porównywaniu kosztów i zasad spłaty.
Najważniejsze wnioski
- Brak zaświadczenia od pracodawcy nie oznacza braku oceny dochodów ani zdolności kredytowej.
- Przygotuj się na podanie informacji o dochodach i rachunku bankowym, nawet gdy wniosek nie wymaga dokumentów z miejsca pracy.
- Porównując karty, sprawdź nie tylko dostępny limit, ale też RRSO, opłaty, okres rozliczeniowy i zasady spłaty.
- Dochody i historia kredytowa mogą wpływać na wysokość przyznanego limitu, dlatego nie zakładaj, że otrzymasz maksymalną kwotę.
- Przed złożeniem wniosku oceń, czy będziesz w stanie spłacać wykorzystane środki w terminie.
Spis treści
- Jakie są limity i warunki korzystania z karty bez zaświadczeń?
- Kto może otrzymać kartę kredytową bez zaświadczeń?
- Jak wygląda proces ubiegania się o kartę kredytową?
- Weryfikacja w bazach informacji gospodarczej i kredytowej
- Czym jest karta kredytowa bez zaświadczeń o dochodach
- FinWybor.pl: Porównywarka chwilówek
Jakie są limity i warunki korzystania z karty bez zaświadczeń?
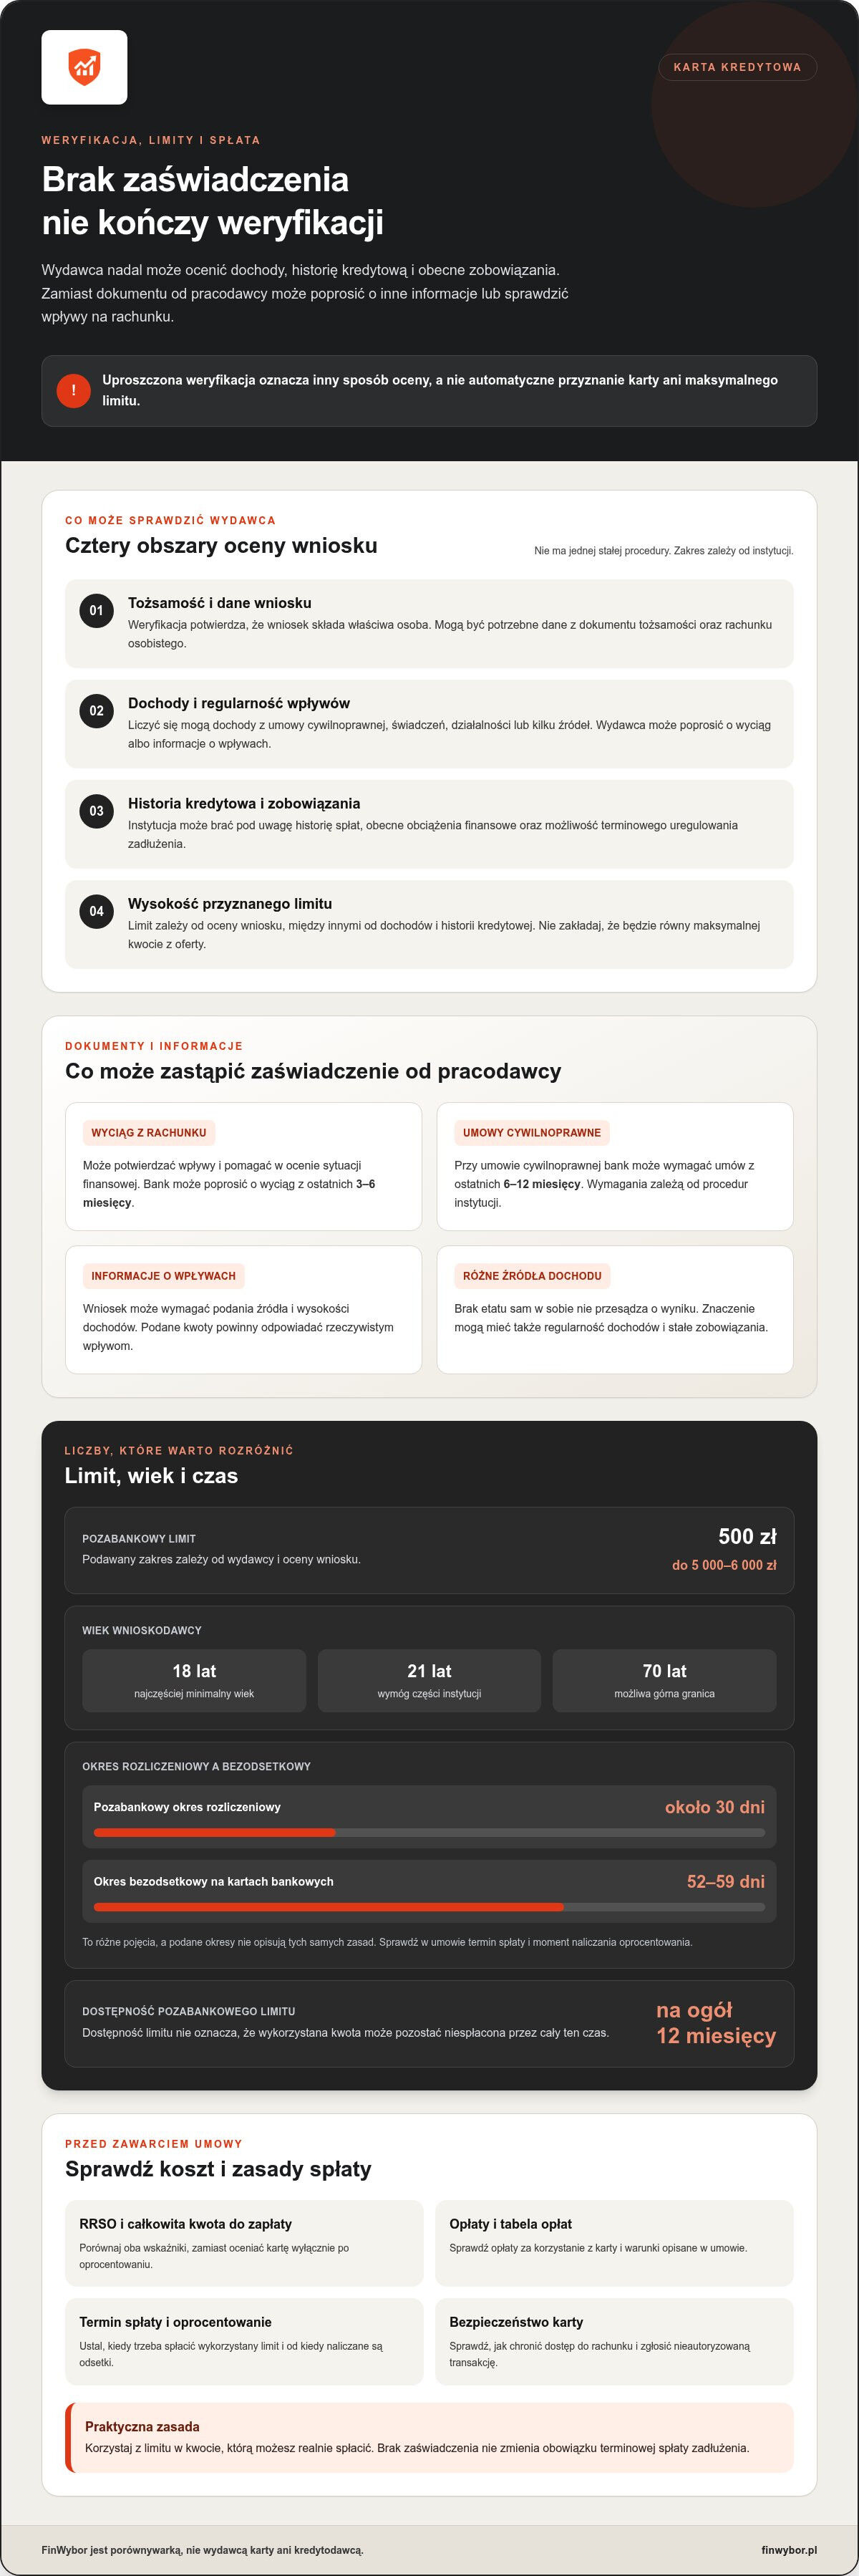
Pozabankowe karty kredytowe mogą mieć limity od 500 zł do 5000-6000 zł, a warunki zależą od wydawcy. Brak zaświadczenia o dochodach nie oznacza, że karta jest dostępna bez oceny sytuacji finansowej.
Warunki uzyskania pozabankowej karty kredytowej
Warunki uzyskania pozabankowej karty kredytowej to wymagania dotyczące wieku, tożsamości i oceny wniosku. Firmy najczęściej wymagają ukończenia 18 lub 21 lat, a górna granica wieku może wynosić 70 lat. Dla osób bez stałego zatrudnienia znaczenie może mieć inne źródło dochodu. Uproszczona weryfikacja oznacza inną formę oceny, nie automatyczne przyznanie karty.
Wniosek może rozważyć osoba pracująca na umowie cywilnoprawnej, otrzymująca świadczenie albo uzyskująca dochody z kilku źródeł. Instytucja może poprosić o dane rachunku bankowego lub informacje o regularnych wpływach. Brak etatu sam w sobie nie przesądza o wyniku. Znaczenie mają także wysokość dochodów, obecne zobowiązania i możliwość terminowej spłaty należności.
Koszty i okres bezodsetkowy karty
Koszt karty zależy od jej oprocentowania i opłat określonych w umowie oraz tabeli opłat. Porównaj RRSO, czyli rzeczywistą roczną stopę oprocentowania, i całkowitą kwotę do zapłaty. Sprawdź również opłaty za korzystanie z karty oraz zasady spłaty zadłużenia.
Typowy okres rozliczeniowy pozabankowej karty kredytowej wynosi około 30 dni. Nie należy utożsamiać go z okresem bezodsetkowym: te pojęcia opisują różne zasady. Przed użyciem karty sprawdź, kiedy trzeba spłacić wykorzystany limit i od kiedy nalicza się oprocentowanie. Dla porównania, okres bezodsetkowy na bankowych kartach wynosi na ogół od 52 do 59 dni.
Limit bez weryfikacji źródła dochodu
Limit bez formalnego potwierdzenia źródła dochodu nadal zależy od oceny wniosku. W przypadku kart pozabankowych może wynosić od 500 zł do 5000-6000 zł. Na jego wysokość wpływają między innymi deklarowane dochody i historia kredytowa. Nie zakładaj, że przyznany limit będzie równy maksymalnej kwocie dostępnej w ofercie.
Pozabankowy limit jest na ogół dostępny przez 12 miesięcy. To nie znaczy, że wykorzystana kwota nie wymaga spłaty w tym czasie. Pilnuj terminów wskazanych w umowie, bo zaległość może zwiększyć koszt zadłużenia. Wybierz limit, z którego możesz korzystać rozsądnie i który pozwala płacić za planowane wydatki bez nadmiernego obciążania budżetu.
Bezpieczeństwo karty zależy także od uważnego sprawdzenia dokumentów i ochrony dostępu do rachunku. Przed zawarciem umowy przeczytaj jej warunki, tabelę opłat i informacje o spłacie. Chroń dane logowania, nie udostępniaj nikomu kodów ani danych karty. Porównując produkty, zwróć uwagę, kto wydaje kartę, jakie obowiązki nakłada umowa i jak zgłosić nieautoryzowaną transakcję.
Kto może otrzymać kartę kredytową bez zaświadczeń?
O kartę może wnioskować osoba, która spełnia wymagania instytucji i przechodzi ocenę zdolności kredytowej. Brak zaświadczenia od pracodawcy nie zwalnia z podania informacji o dochodach ani z weryfikacji tożsamości.
Wiek, dochód i zatrudnienie są oceniane łącznie. Wymagany wiek określa wydawca, a źródłem utrzymania nie musi być wyłącznie etat. Liczą się także regularność wpływów, zobowiązania i możliwość spłaty zadłużenia.
Nie ma jednej stałej listy banków, które zawsze wydają karty bez zaświadczeń. Bank może przyjąć wyciąg z rachunku zamiast dokumentu od pracodawcy, a wymagania zależą od jego procedur.
Bank ocenia zdolność kredytową na podstawie informacji o dochodach, wydatkach i zobowiązaniach. Może też sprawdzić historię kredytową i poprosić o dokumenty potwierdzające wpływy.
Uproszczona weryfikacja dochodów
Uproszczona weryfikacja dochodów polega na ocenie sytuacji finansowej bez standardowego zaświadczenia od pracodawcy. Ma znaczenie dla osób uzyskujących dochody z umów cywilnoprawnych, świadczeń lub kilku źródeł. Wydawca może poprosić o wyciąg z rachunku albo dane o wpływach. Bank może wymagać wyciągu z ostatnich 3-6 miesięcy, a przy umowie cywilnoprawnej także umów z ostatnich 6-12 miesięcy.
Przykładowo osoba pracująca na zleceniu może przedstawić historię wpływów zamiast zaświadczenia o zatrudnieniu. Świadczenie z programu Rodzina 800+ również wymieniano jako akceptowane źródło dochodu. Każde źródło trzeba opisać zgodnie z prawdą we wniosku. Rozbieżność między deklaracją a danymi finansowymi może utrudnić ocenę.
Wymagania wobec wniosku i klienta
Wniosek o kartę obejmuje dane osobowe, informacje o dochodzie oraz zgodę na weryfikację. Wymagania dotyczące klienta mogą obejmować polskie obywatelstwo, ważny dokument tożsamości, rachunek osobisty i pełną zdolność do czynności prawnych. Wiek minimalny zależy od instytucji, a niektóre wymagają ukończenia 21 lat.
Stałe zatrudnienie nie jest jedynym kryterium. Instytucja może uwzględnić dochody z działalności, umów cywilnoprawnych lub świadczeń, ale ocenia także ich regularność i wysokość. Przed wysłaniem wniosku przygotuj dokument tożsamości, dane rachunku i informacje o stałych zobowiązaniach. Podawaj kwoty zgodne z rzeczywistymi wpływami.
Weryfikacja tożsamości i zdolności kredytowej
Weryfikacja tożsamości potwierdza, że wniosek składa właściwa osoba, a ocena zdolności kredytowej pomaga ustalić, czy spłata limitu będzie możliwa. Przy wniosku online instytucja może korzystać z narzędzi internetowych i danych rachunku bankowego. Wniosek można też złożyć telefonicznie lub w oddziale, jeśli wydawca udostępnia taką możliwość.
Bank analizuje deklarowany dochód, historię spłat i obecne obciążenia finansowe. Rachunek osobisty może pomóc w potwierdzeniu wpływów, ale sam nie przesądza o decyzji. Przy wniosku telefonicznym lub składanym w oddziale przygotuj te same informacje, co do formularza internetowego. Brak rachunku osobistego może ograniczyć dostępne sposoby weryfikacji danych.
Banki oferujące karty bez zaświadczeń
Nie da się wskazać jednej listy banków, których karty nigdy nie wymagają zaświadczenia. Bank może zastąpić je wyciągiem z rachunku, a wymagane dokumenty zależą od źródła dochodu i sposobu złożenia wniosku. Dlatego porównuj warunki konkretnej karty, a nie samą nazwę banku.
W przypadku karty bankowej sprawdź, czy wniosek wymaga zaświadczenia, wyciągu, czy innych dokumentów. Przy kredytach bank może oczekiwać historii rachunku obejmującej 3-6 miesięcy. Jeśli karta nie odpowiada Twojej sytuacji, możesz porównać także dostępne rodzaje pożyczek, zwracając uwagę na całkowity koszt i zasady spłaty.
Jak wygląda proces ubiegania się o kartę kredytową?
Złożenie wniosku uruchamia ocenę dochodów, zobowiązań i historii spłat. Informacje te pomagają ustalić wysokość limitu i warunki korzystania z karty.
Wpływ dochodów i historii kredytowej na limit
Limit karty to maksymalna kwota kredytu dostępna w ramach umowy. Jego wysokość zależy między innymi od miesięcznych dochodów i historii kredytowej wnioskodawcy. Znaczenie mają także bieżące zobowiązania, ponieważ raty i inne płatności zmniejszają część budżetu, którą można przeznaczyć na spłatę zadłużenia.
Przykład: dwie osoby o podobnych dochodach mogą otrzymać różne limity, jeśli jedna spłaca już kilka zobowiązań. Terminowe spłaty mogą pozytywnie wpłynąć na ocenę wniosku, a zaległości lub wysokie zadłużenie mogą ją utrudnić. Sam dochód nie przesądza więc o przyznanej kwocie.
Wniosek powinien przedstawiać pełny obraz finansów. Podaj zgodne z prawdą informacje o dochodach, wydatkach i zobowiązaniach. Zaniżanie rat ani pomijanie innych należności nie zwiększa realnej zdolności do spłaty i może powodować rozbieżności podczas weryfikacji danych.
Banki i instytucje pozabankowe ustalają dostępny limit według własnych kryteriów. Wnioskowana kwota nie musi więc odpowiadać kwocie przyznanej. Planując wydatki, opieraj się na limicie wskazanym w decyzji, a nie na maksymalnej kwocie reklamowanej dla kart kredytowych.
Wymagania dochodowe a wysokość limitu
Wymagania dotyczące dochodów pomagają ocenić, czy klient może spłacić wykorzystany limit. Nie ma jednej kwoty dochodu, która automatycznie oznacza konkretny limit. Instytucja bierze pod uwagę źródło i regularność wpływów, stałe koszty oraz zobowiązania finansowe.
Przed złożeniem wniosku ustal, jaką kwotę możesz przeznaczyć na spłatę, nie opóźniając innych płatności. Następnie podaj rzeczywiste dochody i wszystkie raty. Dzięki temu łatwiej wnioskować o limit dopasowany do budżetu, zamiast kierować się wyłącznie dostępną kwotą.
Limit oznacza dostęp do środków, a nie dodatkowy dochód. Wykorzystana kwota staje się zadłużeniem, które trzeba spłacić zgodnie z umową. Przed użyciem karty sprawdź termin płatności i sposób rozliczania transakcji. Wypłata gotówki może wiązać się z innymi opłatami niż płatność za zakupy.
Porównując karty, zestaw RRSO, całkowitą kwotę do zapłaty, opłaty i prowizje. Samo oprocentowanie nie pokazuje wszystkich kosztów. Sprawdź też, czy opłata zależy od aktywności karty lub sposobu jej używania. Umowa i tabela opłat pozwalają ocenić, ile może kosztować utrzymywanie zadłużenia.
Wybierając ofertę, zwróć uwagę, czy karta jest dostępna bez zaświadczeń, ale nie utożsamiaj tego z brakiem oceny sytuacji klienta. Karta bez zaświadczeń może być dostępna dla osoby ze stałym źródłem dochodu, nawet jeśli nie może go potwierdzić zaświadczeniem. To informacja o możliwym sposobie udokumentowania dochodu, a nie gwarancja przyznania karty. Przy wysokich limitach banki zwykle dokładnie sprawdzają sytuację finansową klienta, a takie karty zazwyczaj nie są dostępne bez zaświadczeń. Dopasuj oczekiwania dotyczące limitu do swojej sytuacji, zamiast zakładać, że uproszczone wymagania obejmują każdą ofertę.
Po otrzymaniu karty ważne jest również terminowe regulowanie wynikających z niej zobowiązań. Regularna spłata karty kredytowej może pomóc w budowaniu pozytywnej historii kredytowej. To możliwy skutek rzetelnej spłaty, a nie gwarancja konkretnej oceny ani limitu w przyszłości. Pilnuj terminów płatności i uwzględniaj zadłużenie w swoim budżecie. Dzięki temu łatwiej zachować kontrolę nad zobowiązaniami i nie traktować dostępnych środków jak pieniędzy, których nie trzeba oddawać. Wybierając kartę, weź pod uwagę zarówno warunki oferty, jak i możliwość terminowej spłaty.
Weryfikacja w bazach informacji gospodarczej i kredytowej
Przy rozpatrywaniu wniosku instytucja może sprawdzić historię kredytową, dane gospodarcze i informacje z rachunku. Brak zaświadczenia nie oznacza rezygnacji z oceny zdolności kredytowej.
BIK gromadzi informacje o historii kredytowej, w tym o spłacie zobowiązań. Biura informacji gospodarczej, takie jak BIG InfoMonitor, KRD i ERIF, mogą zawierać dane o zaległych płatnościach. Instytucja analizuje te informacje łącznie z danymi z wniosku, dochodami i obecnymi zobowiązaniami.
Sprawdzenie baz może pomóc ocenić, czy wnioskodawca terminowo regulował wcześniejsze należności. Na przykład opóźnienia widoczne w historii mogą wpłynąć na ocenę, podobnie jak wysokie bieżące zadłużenie. Sama informacja z bazy nie pokazuje jednak pełnej sytuacji finansowej. Znaczenie mają również dochody i koszty utrzymania.
Nie utożsamiaj karty bez zaświadczeń z kartą bez sprawdzania baz. Wydawca może korzystać z BIK, BIG InfoMonitor, KRD, ERIF lub innych dostępnych danych. Zakres oceny zależy od procedur instytucji. Przed złożeniem wniosku sprawdź, jakie zgody obejmuje formularz i które informacje będą weryfikowane.
Przy karcie pozabankowej rachunek osobisty może służyć do weryfikacji danych i wpływów. Instytucja może poprosić o potwierdzenie, że rachunek należy do wnioskodawcy, i przeanalizować historię transakcji. Taki sposób oceny ogranicza formalności związane z papierowymi zaświadczeniami, ale nadal dostarcza informacji o sytuacji finansowej.
Narzędzia takie jak Instantor lub Kontomatik mogą służyć do zdalnej weryfikacji rachunku. Przed użyciem przeczytaj komunikat o zakresie dostępu i danych przekazywanych instytucji. Korzystaj z nich wyłącznie w oficjalnym procesie wnioskowania. Nie podawaj danych logowania przez telefon ani w wiadomości osobie podającej się za pracownika banku.
Weryfikacja rachunku nie oznacza, że decyzja zależy wyłącznie od salda. Znaczenie mają regularność wpływów, stałe płatności i inne zobowiązania widoczne na koncie. Przykładowo wpływ wynagrodzenia może potwierdzić deklarowany dochód, a regularne raty pokazują część miesięcznych obciążeń. Dane te mogą mieć znaczenie dla wysokości przyznanego limitu.
Przed udzieleniem zgody sprawdź nazwę instytucji, cel weryfikacji i komunikaty wyświetlane na ekranie. Jeśli składasz wniosek przez bankowość internetową, korzystaj z bezpiecznego połączenia i własnego urządzenia. Po zakończeniu procesu zamknij sesję rachunku. Te kroki pomagają ograniczyć ryzyko ujawnienia danych podczas wnioskowania o kartę.
Przygotowując wniosek o kartę kredytową bez zaświadczeń, uwzględnij, że instytucja może wymagać osobistego rachunku bankowego do weryfikacji podanych informacji. Sama deklaracja dochodów nie zastępuje rachunku w tym procesie. Przed rozpoczęciem sprawdź, czy możesz wskazać własny rachunek, do którego masz dostęp, i czy dane we wniosku odpowiadają informacjom, które chcesz potwierdzić. Brak papierowego zaświadczenia nie oznacza rezygnacji z weryfikacji danych. Jeśli nie możesz wskazać osobistego rachunku albo nie chcesz udostępniać związanych z nim informacji, sprawdź, jakie rozwiązanie przewiduje instytucja.
Nie podawaj rachunku innej osoby jako własnego ani nie próbuj omijać wymogu, wskazując dane, których nie możesz potwierdzić. Zatrzymaj proces, jeśli nie rozumiesz, jakiego rachunku dotyczy prośba lub jaki zakres informacji będzie sprawdzany. Wyjaśnij te kwestie przed udzieleniem zgody, zamiast zakładać, że brak zaświadczeń oznacza wniosek bez dodatkowej weryfikacji. Dzięki temu ocenisz, czy sposób potwierdzania danych odpowiada twojej sytuacji, zanim przekażesz informacje o rachunku.
Czym jest karta kredytowa bez zaświadczeń o dochodach
Karta kredytowa bez zaświadczeń o dochodach to karta z limitem, o którą można wnioskować bez zaświadczenia od pracodawcy. Nazwa opisuje sposób dokumentowania dochodu, a nie brak oceny sytuacji finansowej. Wydawca nadal może sprawdzić informacje z wniosku, historię spłat lub wpływy na rachunek bankowy.
Po otrzymaniu karty korzystasz z przyznanego limitu, a potem spłacasz wykorzystaną kwotę zgodnie z umową. To odróżnia kartę kredytową od debetowej, która służy przede wszystkim do płacenia środkami dostępnymi na rachunku. Zakup opłacony kartą kredytową zwiększa wykorzystane zadłużenie, które trzeba spłacić.
Brak dokumentu od pracodawcy nie oznacza braku dochodu ani zdolności do spłaty. Instytucja może ocenić inne źródła wpływów, takie jak umowa cywilnoprawna czy świadczenie z programu Rodzina 800+. Może też poprosić o wyciąg z rachunku. Sposób potwierdzenia dochodów zależy od procedury i informacji przekazanych we wniosku.
Karta może być brana pod uwagę przez osoby bez stałego etatu, ale sam rodzaj zatrudnienia nie przesądza o wyniku. Znaczenie mają wysokość i regularność dochodów, bieżące zobowiązania oraz historia kredytowa. Nieregularne wpływy mogą na przykład wymagać dokładniejszego wyjaśnienia niż stałe wynagrodzenie widoczne na rachunku.
Na rynku pozabankowe karty kredytowe mogą mieć limity od 500 zł do 5000-6000 zł. Kwota przyznana konkretnej osobie zależy od oceny jej sytuacji finansowej. Wysoki limit nie wynika automatycznie z samego złożenia wniosku, a dostępna kwota nie jest dodatkowym dochodem. Każde użycie karty zwiększa saldo do spłaty.
Przed wyborem sprawdź, jakie dokumenty potwierdzające dochód akceptuje wydawca i jak weryfikuje wniosek. Następnie przeczytaj umowę, formularz informacyjny i tabelę opłat. Porównaj RRSO, całkowitą kwotę do zapłaty, prowizje i zasady spłaty. Określenie „bez zaświadczeń” nie informuje o pełnym koszcie korzystania z karty.
Różne oferty mogą inaczej określać okres rozliczeniowy, opłaty i konsekwencje spóźnionej spłaty. W przypadku pozabankowych kart typowy okres rozliczeniowy wynosi około 30 dni, ale nie należy zakładać, że każda karta działa identycznie. Sprawdź w umowie, kiedy przypada termin płatności i jak nalicza się oprocentowanie.
Najważniejsze rozróżnienie jest proste: brak zaświadczenia nie oznacza braku weryfikacji. Karta może ułatwić złożenie wniosku osobie, która nie ma standardowego dokumentu od pracodawcy, ale nadal wymaga oceny możliwości spłaty. Przed użyciem limitu uwzględnij regularne wydatki i wybierz kwotę, którą możesz zwrócić w terminie.
FinWybor.pl: Porównywarka chwilówek
FinWybor.pl pomaga porównać karty kredytowe i sprawdzić podstawowe warunki ofert w jednym miejscu. Analizując kartę bez zaświadczeń o dochodach, zestaw dostępne limity, wymagania, sposób weryfikacji i koszty spłaty. Zwróć uwagę na RRSO i całkowitą kwotę do zapłaty, nie tylko na oprocentowanie.
FinWybor.pl jest niezależną porównywarką, a nie bankiem ani kredytodawcą. Serwis nie przyznaje kart ani nie podejmuje decyzji o zdolności kredytowej. Decyzję podejmuje instytucja finansowa po ocenie wniosku. FinWybor.pl może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku, ale samo w sobie nie oznacza to, że oferta jest korzystniejsza.
Jeśli chcesz porównać warunki przed wyborem, odwiedź FinWybor.pl i skorzystaj z porównywarki kart kredytowych.
Wybierz finansowanie dopasowane do swojej sytuacji
Przed złożeniem wniosku określ, do czego ma służyć karta i jak spłacisz wykorzystane środki. Wybierając kartę kredytową bez zaświadczeń o dochodach, nie skupiaj się wyłącznie na łatwości złożenia wniosku. Dopasuj warunki spłaty do miesięcznego budżetu i sprawdź, czy limit odpowiada planowanym wydatkom.
Jeśli karta nie odpowiada Twoim potrzebom, rozważ inne rodzaje finansowania. Porównaj je pod kątem całkowitego kosztu, czasu spłaty, wymagań i konsekwencji opóźnień. Nie składaj kolejnych wniosków bez zapoznania się z warunkami. Podejmij decyzję na podstawie realnej możliwości spłaty, a nie tylko dostępności środków.
FinWybor udostępnia porównanie pożyczek, pożyczek ratalnych i kart kredytowych. To narzędzie porównawcze, a nie kredytodawca: decyzję o finansowaniu podejmuje jego dostawca. Gdy chcesz sprawdzić dostępne rodzaje pożyczek, porównaj pożyczki i ich warunki. Spokojne zestawienie kosztów i zasad spłaty pomoże Ci podjąć świadomą decyzję.