

Karta z niską opłatą nie zawsze będzie dobrym wyborem na start. Ważniejsze jest to, czy jej koszty, wymagania wydawcy i zasady spłaty pasują do Twojego budżetu. Dlatego karta kredytowa dla młodych ranking 2026 powinien pomagać porównać te elementy, a nie sprowadzać wybór do jednej cechy.
Jeśli dopiero zaczynasz korzystać z kredytu, możesz mieć pytania o wymagany dochód, ocenę zdolności kredytowej i ryzyko zadłużenia. To uzasadnione obawy. Warunki zależą od wydawcy, a sama karta nie gwarantuje pozytywnej decyzji ani nie oznacza dostępu do dodatkowych pieniędzy bez kosztów.
W zestawieniu sprawdzisz, jak analizować RRSO, opłaty i całkowity koszt, a także na co zwrócić uwagę w dokumentach dotyczących wieku, dochodu i spłaty. FinWybor.pl porządkuje informacje o kartach kredytowych, ale nie jest bankiem i nie podejmuje decyzji o przyznaniu karty. Porównaj warunki spokojnie i wybierz rozwiązanie, którego spłatę możesz uwzględnić w swoim budżecie.
Najważniejsze Wnioski
- Karta kredytowa dla młodych ranking porównuj według jawnych kryteriów, a nie obietnic łatwego uzyskania karty.
- Sprawdź, jak RRSO, opłaty i całkowity koszt wpływają na wydatki przy planowanym sposobie korzystania z karty.
- Przy ocenie możliwości otrzymania karty liczą się warunki wydawcy i indywidualna ocena wniosku, nie sam wiek.
- Dopasuj wybór do swojej sytuacji: określ cel, oceń budżet i zaplanuj spłatę przed złożeniem wniosku.
- Przed decyzją przeczytaj dokumenty karty.
Karta kredytowa dla młodych: co powinien pokazywać ranking?
Rzetelny ranking porównuje karty według jawnych kryteriów, takich jak koszty, wymagania i przejrzystość warunków. Nie jest obietnicą przyznania karty. Określenie „dla młodych” wskazuje, komu może przydać się ten przewodnik, ale nie oznacza, że wydawca ma osobną kategorię produktu ani że zaakceptuje wniosek ze względu na wiek.
Przed porównaniem sprawdź, czym karta kredytowa różni się od debetowej. Karta debetowa korzysta ze środków dostępnych na rachunku, natomiast kredytowa umożliwia korzystanie z limitu udostępnionego przez wydawcę na warunkach umowy. Ogólny opis działania karty znajdziesz także w haśle „Karta kredytowa” w Wikipedii.
Krótki materiał może pomóc uporządkować podstawowe pojęcia związane z kartą i jej kosztami.
Warunki kart mogą się zmieniać. Zanim porównasz oferty, sprawdź aktualną tabelę opłat, umowę i formularz informacyjny wydawcy. Zestawienie w porównywarce kart kredytowych może pomóc uporządkować parametry, ale szczegółowe warunki potwierdza dokumentacja konkretnej karty.
Dla kogo może być przydatna karta kredytowa na start?
Karta może być przydatna, gdy chcesz rozdzielić płatności od środków na koncie lub opłacić zaplanowany zakup i spłacić wykorzystaną kwotę w ustalonym terminie. Elastyczny limit może ułatwić zarządzanie terminami wydatków, ale nie zwiększa dochodu ani nie usuwa obowiązku spłaty.
Przed użyciem określ, z jakich pieniędzy uregulujesz zadłużenie i kiedy. Przykład potrzeby, taki jak opłacenie biletu przed wypłatą, nie przesądza o zdolności kredytowej. To wydawca ocenia indywidualny wniosek; sam wiek nie oznacza automatycznej akceptacji ani odmowy.
Czym ranking powinien różnić się od reklamy oferty?
Ranking powinien oddzielać sprawdzalne parametry od redakcyjnej oceny przydatności. Opłata, oprocentowanie czy zasady spłaty są informacjami o produkcie; stwierdzenie, że karta może pasować do określonego sposobu korzystania, jest oceną wymagającą jasnych kryteriów.
Samo miejsce na liście nie potwierdza jakości ani dopasowania karty do Twojego budżetu. FinWybor może otrzymywać wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku, ale relacja partnerska nie jest oceną oferty. Porównanie ma też ograniczenia: warunki mogą się zmienić, a wydawca podejmuje własną decyzję po analizie wniosku.
Jak porównywać karty kredytowe dla młodych pod względem kosztów?
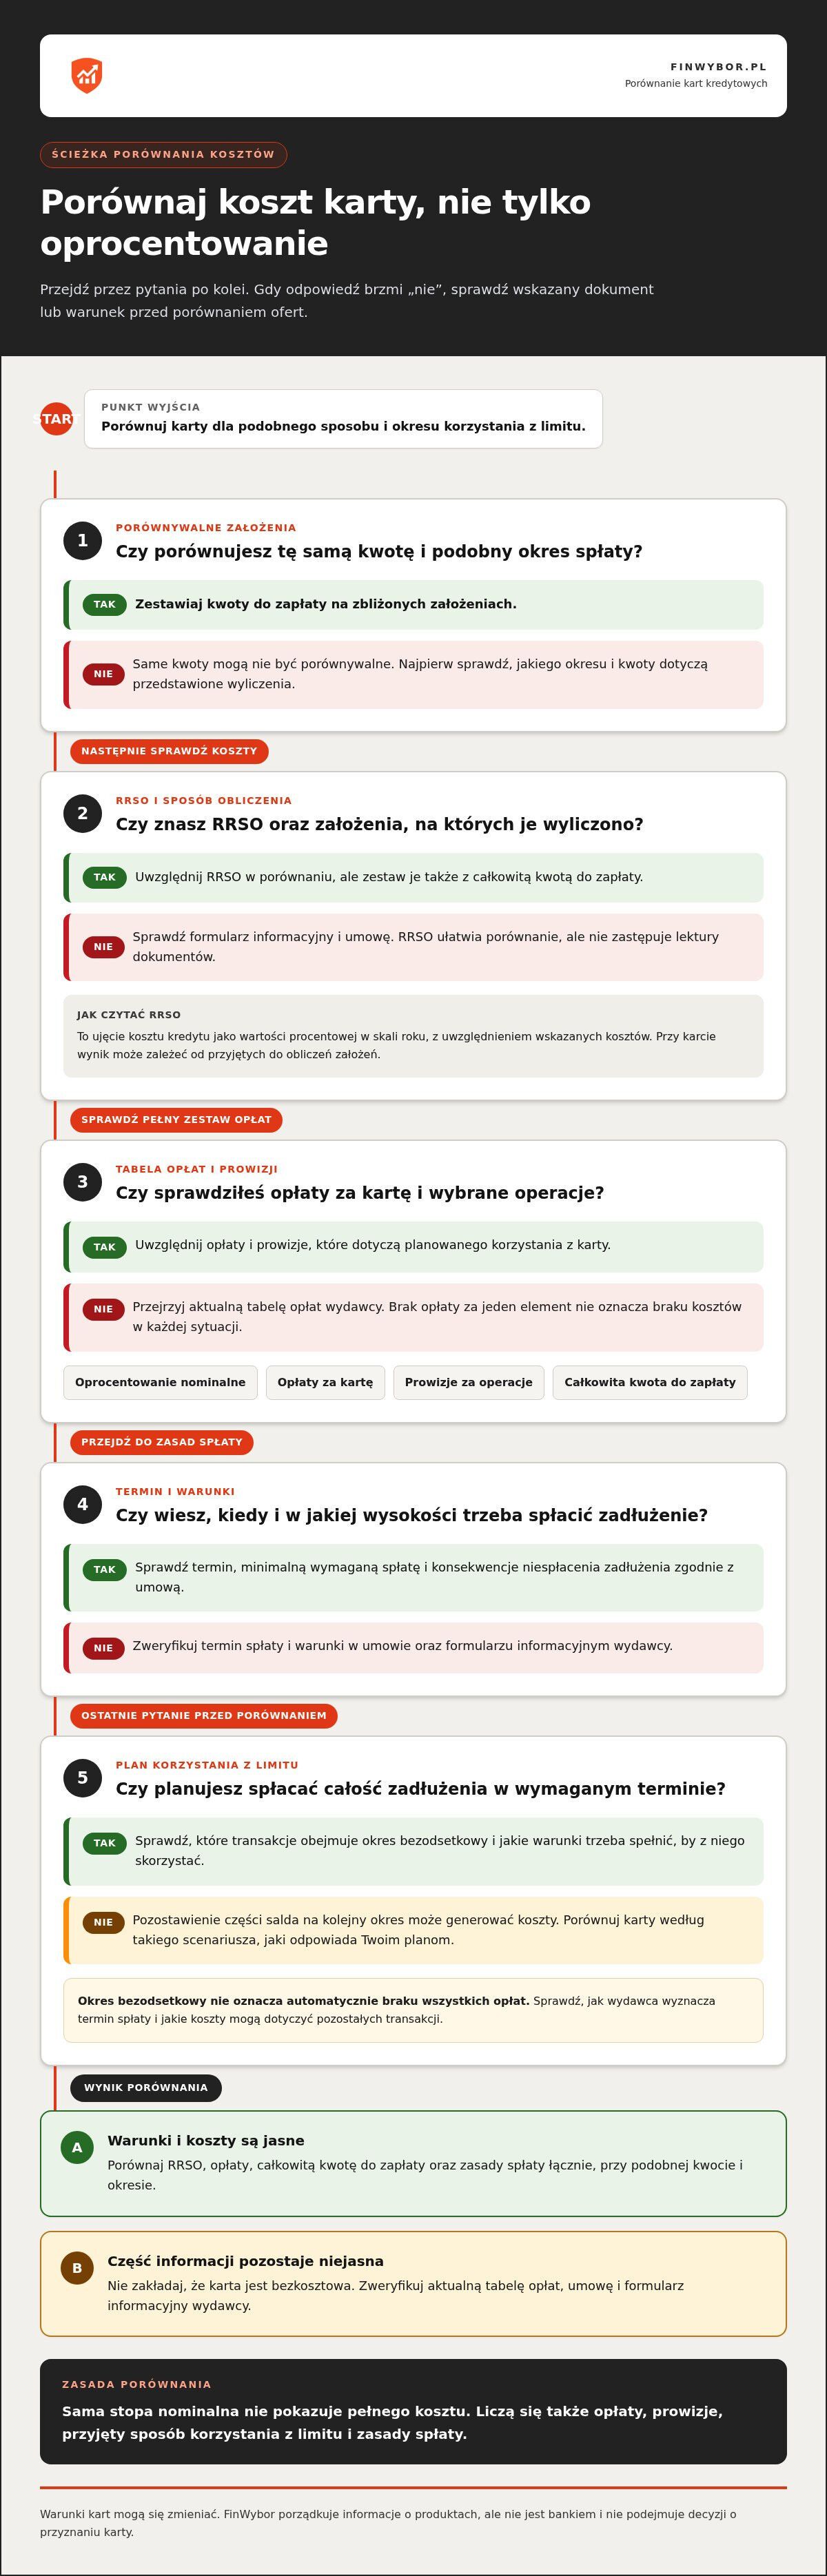
Porównuj całkowity koszt korzystania z karty, a nie tylko jej oprocentowanie. RRSO, opłaty i zasady spłaty mogą dać różny obraz kosztów, dlatego sprawdzaj je łącznie, dla podobnego sposobu i okresu korzystania z limitu. Parametry mogą się zmieniać, więc przed decyzją zweryfikuj je w aktualnych dokumentach wydawcy.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu jako wartość procentową w skali roku, z uwzględnieniem wskazanych kosztów kredytu. Ułatwia porównanie, ale nie zastępuje lektury umowy. Przy karcie wynik może zależeć od założeń przyjętych do obliczeń, dlatego zestawiaj go z informacją o całkowitej kwocie do zapłaty, jeśli została podana dla danego przykładu.
Które elementy kosztów sprawdzić przed wyborem?
Ułóż kryteria w krótką listę. W ten sposób łatwiej zauważysz koszty, które mogą umknąć przy pobieżnym porównaniu:
- RRSO: sprawdź wartość oraz założenia, na których oparto wyliczenie.
- Oprocentowanie nominalne: pokazuje oprocentowanie zadłużenia, ale samo nie obejmuje wszystkich opłat związanych z kartą.
- Opłaty i prowizje: przejrzyj tabelę opłat, w tym zasady naliczania opłat za kartę i wybrane operacje.
- Całkowita kwota do zapłaty: porównuj ją tylko wtedy, gdy dotyczy takiej samej kwoty i podobnego okresu spłaty.
- Warunki spłaty: sprawdź termin, minimalną wymaganą spłatę i konsekwencje niespłacenia zadłużenia zgodnie z umową.
Sama stopa nominalna nie pokazuje pełnego kosztu, bo do wydatków mogą dochodzić opłaty lub prowizje określone przez wydawcę. Nie zakładaj też, że karta bez opłaty za jeden element będzie bezkosztowa w każdej sytuacji. Zajrzyj do formularza informacyjnego, umowy i aktualnej tabeli opłat, a szczegóły zestawiaj na tych samych założeniach. Przydatne kryteria porównania kart kredytowych pomagają uporządkować w zestawieniu kart kredytowych.
Jak czytać okres bezodsetkowy i zasady spłaty?
Okres bezodsetkowy pozwala uniknąć odsetek od określonych transakcji, jeśli spełnisz warunki umowy i spłacisz zadłużenie w wymaganym terminie. Nie oznacza automatycznie braku wszystkich opłat. Sprawdź, jak wydawca wyznacza termin spłaty, które operacje obejmuje ta zasada i jakie koszty mogą dotyczyć pozostałych transakcji.
Porównuj oferty według scenariusza, który odpowiada Twoim planom: regularne spłacanie całości zadłużenia albo pozostawianie jego części na kolejny okres może oznaczać inne koszty. Jeśli rozważasz odrębnie pożyczkę zamiast karty, możesz porównać dostępne pożyczki, nie traktując ich jako domyślnego zamiennika limitu na karcie.
Czy młoda osoba może otrzymać kartę kredytową? Wymagania i ryzyko
Młoda osoba może złożyć wniosek, ale decyzję o przyznaniu karty podejmuje jej wydawca po indywidualnej ocenie. Wiek sam w sobie nie oznacza ani automatycznej akceptacji, ani odmowy. W rankingu karta kredytowa dla młodych powinna być oceniana z uwzględnieniem kryteriów wydawcy, a nie założenia, że młodym klientom przysługuje specjalne traktowanie.
Limit na karcie to zadłużenie, które trzeba spłacić zgodnie z umową. Jeśli spłacasz tylko część salda, pozostała kwota może generować koszty, a kolejne wydatki mogą zwiększać obciążenie budżetu. Przed złożeniem wniosku oceń, czy po opłaceniu stałych wydatków zostanie Ci wystarczająca kwota na spłatę wykorzystanego limitu.
Jakie informacje mogą mieć znaczenie przy wniosku?
Wymagania zależą od wydawcy i konkretnej karty. Sprawdź w jego dokumentach, jakie warunki dotyczą wieku, dochodu, dokumentów oraz sposobu potwierdzenia tożsamości i sytuacji finansowej. Nie zakładaj, że jeden rodzaj zatrudnienia lub dokumentu jest wymagany przez wszystkich wydawców.
Przy ocenie mogą mieć znaczenie informacje o dochodach, stałych zobowiązaniach i historii spłat. Weryfikacja może również obejmować dane kredytowe lub gospodarcze, zgodnie z zasadami opisanymi przez wydawcę. Brak wcześniejszej historii kredytowej nie przesądza samodzielnie o wyniku, podobnie jak sama deklaracja dochodu nie gwarantuje pozytywnej decyzji.
Przed wnioskiem przygotuj informacje, których wymaga dany wydawca, i sprawdź, czy są aktualne. Jeśli chcesz zrozumieć, jakie czynniki mogą wpływać na dopasowanie finansowania do swojej sytuacji, porównaj dostępne rozwiązania finansowe. FinWybor porządkuje informacje o produktach, ale nie ocenia wniosków ani nie przyznaje kart.
Co zrobić, gdy wniosek zostanie odrzucony?
Po odmowie sprawdź komunikat wydawcy i informacje przekazane we wniosku. Upewnij się, że dane o dochodach, zatrudnieniu i zobowiązaniach były poprawne, a następnie zapoznaj się z wyjaśnieniem decyzji w zakresie udostępnionym przez wydawcę.
Nie składaj kolejnych wniosków od razu, jeśli nie wiesz, co mogło wpłynąć na odmowę. Najpierw uporządkuj budżet, zweryfikuj swoją sytuację i wymagania kolejnej karty. Odmowa jednej instytucji nie przesądza wyniku przyszłego wniosku, ponieważ każdy wydawca stosuje własne kryteria i samodzielnie ocenia ryzyko.
Jeśli karta zostanie przyznana, ustal własny limit wydatków niższy niż dostępny limit kredytowy, jeśli pomaga Ci to kontrolować saldo. Zapisz termin spłaty i sprawdź, jak zadłużenie będzie rozliczane w różnych sytuacjach. Nie korzystaj z limitu jako zamiennika dochodu ani sposobu na pokrywanie wydatków, których nie możesz spłacić.
Jak dopasować kartę kredytową do sytuacji młodej osoby?
Dopasowanie karty zacznij od własnego celu i możliwości spłaty, nie od wysokości dostępnego limitu. Karta może odpowiadać różnym potrzebom, ale nie każda sytuacja finansowa uzasadnia korzystanie z kredytu. W zestawieniu karta kredytowa dla młodych ranking traktuj jako punkt wyjścia do sprawdzenia warunków, a nie gotową odpowiedź na pytanie, którą kartę wybrać.
Przejdź przez cztery kroki w tej kolejności:
- Określ cel: zapisz, do czego chcesz używać karty i czy ten wydatek jest zaplanowany.
- Oceń budżet: po odjęciu podstawowych wydatków sprawdź, jaka kwota może zostać na spłatę.
- Sprawdź warunki: porównaj koszty i zasady korzystania z karty w dokumentach wydawcy.
- Zaplanuj spłatę: ustal, z jakich regularnych wpływów uregulujesz zadłużenie i kiedy.
Różne źródła dochodu zmieniają pytania, które warto sobie zadać, ale same w sobie nie przesądzają o przydatności karty ani o decyzji wydawcy.
- Student: czy masz regularne wpływy, na których możesz oprzeć plan spłaty, także w miesiącach bez dodatkowych pieniędzy? Czy karta ma służyć zaplanowanym płatnościom, czy łatać brak środków na bieżące wydatki?
- Osoba rozpoczynająca pracę: czy dochód jest już powtarzalny, a pierwsze wypłaty wystarczają na stałe koszty? Jak poradzisz sobie ze spłatą, jeśli wpływ pieniędzy się opóźni?
- Osoba z regularnym dochodem: jaka część wpływów pozostaje po opłaceniu rachunków i innych zobowiązań? Czy planowane korzystanie z karty pozwala spłacić zadłużenie bez ograniczania środków na podstawowe potrzeby?
Jak ocenić, czy karta pasuje do budżetu?
Plan spłaty powinien mieścić się w regularnych dochodach po pokryciu niezbędnych wydatków. Zestaw planowane wykorzystanie limitu z kwotą, którą realnie możesz przeznaczyć na spłatę, nie z maksymalnym limitem przyznanym przez wydawcę. Jeśli nie da się wskazać źródła spłaty albo budżet jest już napięty, odłożenie wniosku lub rezygnacja z karty może być bezpieczniejszym rozwiązaniem.
Nie zaciągaj kolejnego zobowiązania wyłącznie po to, by spłacić inne, bez zrozumienia całkowitych kosztów i konsekwencji. Takie działanie może zwiększyć obciążenie budżetu zamiast rozwiązać problem.
Jakich błędów unikać przy pierwszej karcie?
Nie wybieraj karty wyłącznie na podstawie reklamy, wysokości limitu ani miejsca w zestawieniu. Przed wnioskiem przeczytaj umowę i formularz informacyjny. Możesz też uwzględnić wskazówki z poradnika o wyborze karty do swoich potrzeb, pamiętając, że warunki konkretnego produktu potwierdza jego wydawca.
Jeśli po ocenie budżetu rozważasz odrębną formę finansowania, porównaj jej koszty i zasady spłaty, nie traktując jej automatycznie jako zamiennika karty. Sprawdź dostępne pożyczki jako osobną kategorię produktów i zestaw je z własnym celem oraz możliwościami spłaty.
Co zrobić po porównaniu kart kredytowych dla młodych?
Po porównaniu ofert nie składaj wniosku tylko dlatego, że karta zajmuje wysokie miejsce w zestawieniu. Ranking pomaga uporządkować parametry, ale nie gwarantuje finansowania ani nie zastępuje indywidualnej oceny Twoich potrzeb i budżetu. Przed decyzją przejdź przez krótką listę:
- Porównaj warunki kart, w tym RRSO, opłaty i zasady spłaty.
- Przeczytaj aktualną umowę, formularz informacyjny i tabelę opłat.
- Oceń, czy planowana spłata mieści się w Twoim budżecie po pokryciu podstawowych wydatków.
- Dopiero wtedy rozważ złożenie wniosku u wydawcy.
Fraza karta kredytowa dla młodych ranking opisuje sposób porównywania kart dla młodych dorosłych, a nie obietnicę dopasowania lub przyznania konkretnego produktu. Może otrzymać wynagrodzenie od partnera, na przykład gdy użytkownik przejdzie do oferty lub złoży wniosek. Taka relacja nie oznacza, że oferta jest lepsza, a jej miejsce w zestawieniu nie powinno zastępować własnej oceny warunków.
Jak korzystać z porównania FinWybor bez presji?
Potraktuj porównanie jako narzędzie do zestawienia informacji, nie jako wskazanie, że powinieneś skorzystać z karty. Zwróć uwagę, które dane są parametrami produktu, a które oceną jego przydatności. Przed decyzją sprawdź dokumenty wydawcy, ponieważ to on określa warunki umowy i sam rozpatruje wniosek.
Jeśli chcesz poszerzyć wiedzę, poszukaj poradnika o porównywaniu kart kredytowych, ale wnioski zawsze odnieś do aktualnych warunków konkretnego produktu. Nie traktuj samej nazwy zestawienia ani pozycji na liście jako potwierdzenia, że karta będzie odpowiednia dla Twojej sytuacji.
Kiedy rozważyć porównanie pożyczek zamiast karty?
Karta i pożyczka służą do różnych sposobów finansowania. Karta daje dostęp do limitu, z którego można korzystać wielokrotnie zgodnie z umową, a pożyczka może odpowiadać potrzebie jednorazowego finansowania ze wskazanymi zasadami spłaty. Nie zakładaj jednak, że któraś z tych opcji będzie automatycznie tańsza lub lepiej dopasowana.
Jeśli rozważasz pożyczkę, porównaj RRSO, całkowitą kwotę do zapłaty, opłaty oraz okres spłaty. Sprawdź, czy rata będzie możliwa do uregulowania z regularnych dochodów. Pożyczka nie powinna być automatycznym sposobem na spłatę zadłużenia z karty, ponieważ kolejne zobowiązanie może zwiększyć obciążenie budżetu.
Jeśli analizujesz odrębne finansowanie, porównaj dostępne pożyczki i oceń ich warunki niezależnie od kart kredytowych. Możesz też zrezygnować z nowego zobowiązania, jeśli żadna opcja nie mieści się w Twoim planie spłaty.
Wybierz kolejny krok zgodnie ze swoim budżetem
Decyzję o karcie możesz odłożyć, jeśli nadal nie wiesz, jak spłacisz wykorzystany limit. To nie oznacza, że porównanie było bezcelowe. Pomaga ustalić, jakich warunków szukać i które pytania zadać sobie przed kolejnym zobowiązaniem. Karta kredytowa dla młodych ranking ma być narzędziem do spokojnej oceny, a nie powodem do pośpiechu.
Jeśli karta nie odpowiada Twojemu celowi, potraktuj pożyczkę jako odrębny produkt, który wymaga własnego porównania. FinWybor jest niezależną platformą porównującą produkty finansowe. Możesz zestawić między innymi RRSO, wysokość raty i całkowity koszt, ale decyzję o udzieleniu finansowania podejmuje właściwy kredytodawca.
Rozważasz inne finansowanie? Porównaj dostępne pożyczki, a następnie sprawdź warunki w dokumentach wydawcy i oceń, czy spłata zmieści się w Twoim budżecie. Masz prawo dać sobie czas na decyzję i wybrać dopiero wtedy, gdy znasz jej możliwe konsekwencje.
Najczęściej zadawane pytania
Czy student może otrzymać kartę kredytową?
Tak, student może złożyć wniosek, ale sam status studenta nie przesądza o przyznaniu karty. Wydawca może brać pod uwagę dochód, zobowiązania, dokumenty i swoją ocenę zdolności kredytowej. Przed wnioskiem sprawdź wymagania konkretnej karty, a także zastanów się, czy spłata nie utrudni Ci pokrywania regularnych wydatków, takich jak czynsz, transport czy materiały na studia.
Czy karta kredytowa pomaga budować historię kredytową?
Informacje o korzystaniu z karty mogą być przekazywane do Biura Informacji Kredytowej, ale wpływają na ocenę zależnie od okoliczności i sposobu raportowania. Terminowa spłata nie gwarantuje przyznania kolejnego kredytu. Jeśli karta ma być jednym z Twoich zobowiązań, kontroluj saldo i terminy, a informacje o przetwarzaniu danych sprawdź u wydawcy oraz w materiałach BIK.
Czy karta kredytowa dla młodych ma niższy limit?
Nie ma jednego limitu, który można przypisać wszystkim młodym klientom. Wydawca ustala go po analizie wniosku według własnych kryteriów, dlatego przykładowa kwota z reklamy nie jest obietnicą podobnego limitu dla Ciebie. W ramach porównania karta kredytowa dla młodych ranking może pomóc sprawdzić warunki, ale wysokość dostępnego limitu poznasz dopiero w procesie prowadzonym przez wydawcę.
Czy można dostać kartę kredytową bez stałych dochodów?
Nie ma jednej odpowiedzi wspólnej dla wszystkich wydawców. Mogą oni oceniać dochody, istniejące zobowiązania i inne informacje wskazane w procesie wnioskowania. Podawaj wyłącznie prawdziwe dane i sprawdź, jakie dokumenty są wymagane dla wybranej karty. Jeśli nieregularne wpływy utrudniają przewidzenie spłaty, oceń, czy korzystanie z limitu nie narazi Cię na zaległości.
Co się dzieje, gdy nie spłacę karty kredytowej w terminie?
Skutki zależą od umowy, wysokości zaległości i czasu opóźnienia. Mogą zostać naliczone dodatkowe koszty, a zaległość może mieć znaczenie przy późniejszej ocenie kredytowej. Sprawdź zapisy umowy i komunikaty wydawcy, a jeśli przewidujesz problem ze spłatą, skontaktuj się z nim możliwie szybko, by poznać dostępne sposoby postępowania. Nie zaciągaj pochopnie kolejnego zobowiązania na spłatę karty.
Czy kartą kredytową można płacić za granicą?
Możliwość płatności zależy od rodzaju karty, zasad wydawcy i akceptacji danego systemu płatniczego przez sprzedawcę. Przed wyjazdem przeczytaj dokumenty karty i sprawdź opłaty za transakcje w walucie obcej, sposób przeliczania oraz ewentualne ograniczenia. Przy płatności wybieraj rozliczenie w lokalnej walucie, jeśli chcesz uniknąć przeliczenia proponowanego przez sprzedawcę, ale porównaj warunki swojej karty.


