

Czy wystarczy spłacić kartę w terminie, aby uniknąć odsetek od każdej transakcji? Nie zawsze: karta kredytowa z okresem bezodsetkowym działa według cyklu rozliczeniowego, terminu spłaty i zasad konkretnego wydawcy.
Sprawdź, które operacje obejmuje ten mechanizm, jaką kwotę trzeba uregulować oraz jakie opłaty mogą wpływać na całkowity koszt karty.
Najważniejsze Wnioski
- Sprawdź w umowie i dokumentacji, jakie warunki trzeba spełnić, aby skorzystać z okresu bezodsetkowego.
- Śledź kolejne etapy rozliczenia: transakcje, zamknięcie cyklu, wyciąg i wskazany na nim termin spłaty.
- Przed wypłatą gotówki lub przelewem z rachunku karty upewnij się, jak wydawca rozlicza te operacje.
- Ustaw przypomnienie o płatności i porównaj skutki spłaty całego salda ze spłatą jedynie kwoty minimalnej.
- Porównując kartę kredytową z okresem bezodsetkowym, uwzględnij RRSO, opłaty, całkowity koszt i warunki spłaty, a nie tylko oprocentowanie.
Karta kredytowa z okresem bezodsetkowym: co to oznacza?
Okres bezodsetkowy to warunkowy czas, w którym możesz spłacić wykorzystany limit karty bez odsetek od objętych nim transakcji. To nie oznacza, że każda operacja kartą będzie bezodsetkowa ani że sama karta nie generuje żadnych kosztów. Zasady, w tym rodzaje transakcji objętych tym mechanizmem i wymagany sposób spłaty, określają umowa oraz dokumentacja konkretnego produktu.
Mechanizm obejmuje zwykle określony cykl rozliczeniowy i termin uregulowania zadłużenia. Szczegóły mogą się różnić między kartami, dlatego nie zakładaj, że warunki jednego produktu będą obowiązywać przy innym. Ogólne wyjaśnienie pojęcia znajdziesz w materiale Grace period (okres bezodsetkowy) na karcie kredytowej, ale o rozliczeniu Twojej karty przesądzają jej własne dokumenty.
Brak odsetek nie jest równoznaczny z brakiem opłat. Koszt mogą tworzyć między innymi opłata za wydanie lub obsługę karty, prowizje za wybrane operacje, opłaty za przewalutowanie albo dodatkowe usługi. Przed podjęciem decyzji sprawdź tabelę opłat i prowizji, umowę oraz formularz informacyjny. W dokumentach szukaj także informacji o tym, jak wydawca kwalifikuje poszczególne transakcje i rozlicza zadłużenie.
Czym różni się limit karty od pieniędzy na koncie?
Karta kredytowa pozwala korzystać z przyznanego limitu kredytowego, czyli środków udostępnionych przez wydawcę karty na określonych warunkach. Limit nie jest częścią salda rachunku osobistego i nie oznacza, że na koncie znajdują się własne pieniądze do wykorzystania. Po zakupie kwota obciąża dostępny limit, a powstałe zadłużenie trzeba rozliczyć zgodnie z zasadami karty.
Wydawca określa wysokość dostępnego limitu oraz warunki jego używania. Sprawdź w umowie, jak możesz z niego korzystać i w jaki sposób spłacać wykorzystaną kwotę. To pomoże odróżnić kredyt udostępniony w ramach karty od pieniędzy zgromadzonych na rachunku osobistym.
Czy okres bezodsetkowy oznacza całkowicie darmową kartę?
Nie zawsze. Brak odsetek za kwalifikujące się transakcje nie wyklucza innych kosztów związanych z kartą. Mogą one dotyczyć jej wydania lub obsługi, wypłaty gotówki, przewalutowania czy dodatkowych usług. Konkretne opłaty i warunki sprawdzisz w dokumentach wydawcy.
Porównując karty, nie ograniczaj się do informacji o okresie bezodsetkowym. Przeczytaj tabelę opłat, umowę i formularz informacyjny, a następnie oceń, które koszty mogą mieć znaczenie przy planowanym sposobie korzystania z karty. W ten sposób oddzielisz warunki spłaty od pozostałych opłat.
Jak działają cykl rozliczeniowy i termin spłaty?
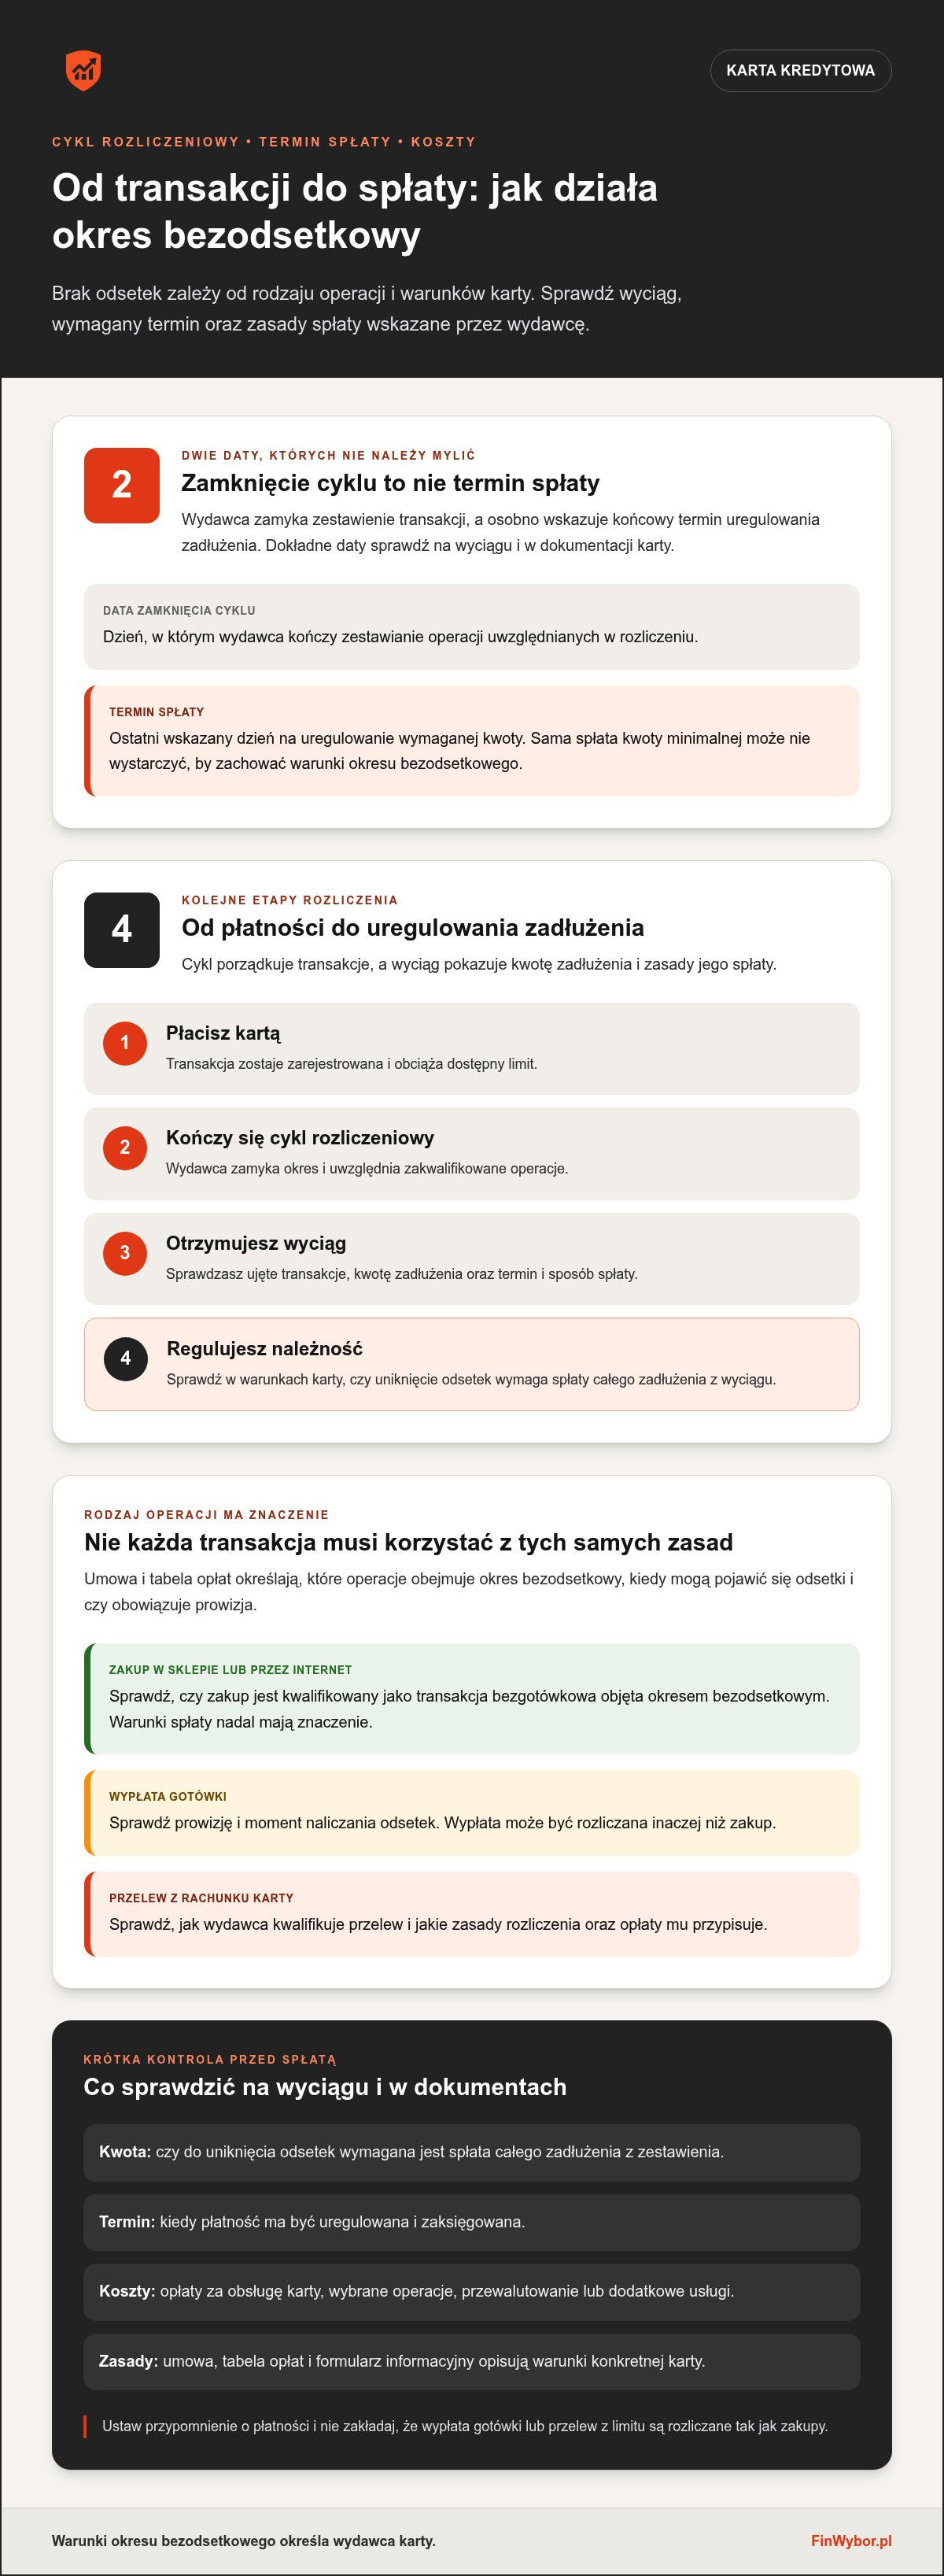
Cykl rozliczeniowy porządkuje transakcje kartą, a termin spłaty wskazuje, do kiedy trzeba uregulować zadłużenie z danego zestawienia. To dwie różne daty. Ich dokładne położenie i zasady rozliczania określa wydawca karty, dlatego korzystaj z harmonogramu w umowie lub bankowości elektronicznej.
Typowa kolejność wygląda następująco:
- Płacisz kartą. Transakcja zostaje zarejestrowana i obciąża dostępny limit.
- Kończy się cykl rozliczeniowy. Wydawca zamyka okres i uwzględnia w rozliczeniu zakwalifikowane operacje.
- Otrzymujesz zestawienie. Sprawdzasz w nim kwotę zadłużenia oraz wymagany termin i sposób spłaty.
- Regulujesz należność. To, czy trzeba spłacić całość, aby zachować możliwość uniknięcia odsetek, wynika z warunków konkretnej karty.
Ogólne wyjaśnienie mechanizmu czasu na spłatę bez odsetek przedstawia definicja okresu bezodsetkowego według CFPB. To materiał amerykańskiego urzędu, więc nie zastępuje umowy ani zasad wydawcy działającego w Polsce. W praktyce przy karcie kredytowej liczą się daty i reguły podane w dokumentacji konkretnego produktu.
Czym jest cykl rozliczeniowy karty kredytowej?
Cykl rozliczeniowy to okres, w którym wydawca zbiera i zestawia operacje wykonane kartą. Po jego zamknięciu otrzymujesz podsumowanie, które pomaga ustalić, jakie transakcje uwzględniono, jaka kwota podlega rozliczeniu i kiedy przypada spłata. Zaglądaj do zestawienia, zamiast opierać się wyłącznie na zapamiętanej dacie.
Długość czasu między zakupem a terminem spłaty może zależeć od dnia transakcji w cyklu. Zakup wykonany wcześniej może zostać ujęty w innym zestawieniu niż płatność dokonana tuż przed zamknięciem okresu. W obu przypadkach sprawdź datę przypisaną do konkretnego wyciągu.
Kiedy trzeba spłacić wykorzystany limit?
Datą zamknięcia cyklu jest dzień, w którym wydawca kończy zestawianie transakcji. Końcowy termin spłaty przypada osobno i wskazuje, do kiedy trzeba wpłacić wymaganą kwotę. Nie traktuj daty wyciągu jako terminu zapłaty.
Sprawdź, czy dla uniknięcia odsetek wymagana jest pełna spłata zadłużenia ujętego w zestawieniu. Samo uregulowanie kwoty minimalnej może nie wystarczyć do zachowania warunków okresu bezodsetkowego. Opóźnienie może zmienić koszty zgodnie z umową, dlatego ustaw przypomnienie i sprawdź, kiedy płatność zostanie zaksięgowana.
Które transakcje mogą nie korzystać z okresu bezodsetkowego?
Okres bezodsetkowy może obejmować zakupy opłacone kartą, ale wypłaty gotówki, przelewy z limitu i inne operacje mogą podlegać odmiennym zasadom. Nie zakładaj, że wszystkie transakcje są rozliczane tak samo. Umowa i tabela opłat wydawcy określają, które operacje kwalifikują się do okresu bezodsetkowego, kiedy mogą być naliczane odsetki i czy obowiązuje prowizja.
Przed wykonaniem nietypowej operacji sprawdź jej definicję w dokumentach karty. Przydatne będzie zestawienie trzech kwestii: rodzaju transakcji, zasad naliczania odsetek oraz dodatkowych opłat.
| Rodzaj operacji | Co sprawdzić w umowie | Możliwe konsekwencje |
|---|---|---|
| Płatność w sklepie lub przez internet | Czy dany zakup jest transakcją bezgotówkową objętą okresem bezodsetkowym | Odsetki mogą nie być naliczone po spełnieniu warunków spłaty; sprawdź też możliwe opłaty |
| Wypłata gotówki z bankomatu | Wysokość prowizji i moment rozpoczęcia naliczania odsetek | Może wiązać się z prowizją lub odsetkami naliczanymi na zasadach innych niż przy zakupie |
| Przelew z rachunku karty | Sposób kwalifikacji przelewu i warunki jego rozliczenia | Może nie korzystać z okresu bezodsetkowego albo podlegać dodatkowej opłacie |
| Inna transakcja szczególna | Definicję operacji w umowie i odpowiadającą jej pozycję w tabeli opłat | Koszt zależy od zasad przypisanych przez wydawcę do tej kategorii |
Czy wypłata gotówki kartą ma taki sam okres bezodsetkowy?
Niekoniecznie. Zasady wypłaty gotówki mogą różnić się od warunków płatności za zakupy, dlatego przed skorzystaniem z bankomatu sprawdź zarówno prowizję, jak i moment naliczania odsetek. Nie wystarczy upewnić się, że karta ma okres bezodsetkowy, ponieważ nie przesądza to o sposobie rozliczania wypłat.
Jak sprawdzić zasady dla przelewów i transakcji szczególnych?
Przelew wykonany z limitu karty może być traktowany inaczej niż zakup w sklepie. Poszukaj w umowie definicji transakcji oraz sprawdź, czy tabela opłat przypisuje przelewom lub innym operacjom osobne koszty. Rodzaj operacji może zmienić zarówno sposób naliczania odsetek, jak i całkowity koszt korzystania z karty.
Jak korzystać z okresu bezodsetkowego i kontrolować koszty?
Najłatwiej kontrolować kartę, gdy przed każdą spłatą sprawdzasz wyciąg, wymaganą kwotę i termin. Ustaw przypomnienie z wyprzedzeniem, a saldo kontroluj także między zestawieniami. Sama karta kredytowa z okresem bezodsetkowym nie gwarantuje braku odsetek: znaczenie mają rodzaj transakcji oraz warunki spłaty określone przez wydawcę.
Spłata pełna oznacza uregulowanie całej kwoty wskazanej na wyciągu. Spłata minimalna to kwota wymagana przez wydawcę, ale pokrycie jedynie jej może pozostawić część zadłużenia do dalszego rozliczenia, a od tej części mogą być naliczane odsetki zgodnie z umową. Sprawdź, która kwota pozwala spełnić warunki okresu bezodsetkowego. Nie zakładaj, że wpłata minimalna wystarczy.
Przed terminem przejdź krótką listę kontrolną:
- Termin: sprawdź datę spłaty na wyciągu, nie tylko dzień zamknięcia cyklu.
- Kwota: ustal, czy chcesz i możesz spłacić całe zadłużenie, czy regulujesz tylko kwotę minimalną.
- Rodzaj transakcji: zweryfikuj, czy operacje ujęte na wyciągu podlegają tym samym zasadom.
- Opłaty: sprawdź prowizje i inne koszty w tabeli opłat oraz dokumentach karty.
Co sprawdzić w umowie i formularzu informacyjnym?
Dokumenty konkretnej karty są podstawą do oceny jej warunków. Porównaj RRSO, czyli rzeczywistą roczną stopę oprocentowania, opłaty, prowizje oraz całkowitą kwotę do zapłaty. Sprawdź też terminy rozliczeń, zasady spłaty i to, które rodzaje transakcji mogą korzystać z okresu bezodsetkowego.
Warunki mogą różnić się między wydawcami, dlatego nie przenoś zasad jednej karty na inną. Zanim zaczniesz korzystać z limitu, ustal, jak kontrolować zestawienie i gdzie w bankowości elektronicznej znaleźć aktualną kwotę oraz termin spłaty.
Jak ograniczyć ryzyko odsetek i spirali zadłużenia?
Dopasuj wykorzystany limit do kwoty, którą realnie możesz spłacić w terminie, i regularnie kontroluj saldo. Jeśli pojawiają się trudności ze spłatą, nie zakładaj, że kolejne zobowiązanie rozwiąże problem. Zaciąganie nowego finansowania wyłącznie po to, by spłacić poprzednie, może zwiększyć łączne koszty i ryzyko spirali zadłużenia. Karta nie zastępuje planu na długotrwały deficyt w domowym budżecie.
Jeśli porównujesz kartę z innymi sposobami finansowania, porównaj dostępne pożyczki, zwracając uwagę na całkowity koszt i zasady spłaty. FinWybor.pl jest porównywarką, a nie kredytodawcą; możliwe wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku nie oznacza, że dana oferta jest korzystniejsza.
Jak porównać kartę i zdecydować, czy pasuje do Twojej sytuacji?
Kartę porównuj na podstawie pełnych kosztów i zasad korzystania, nie samej długości okresu bezodsetkowego. Sprawdź RRSO, opłaty, prowizje, warunki spłaty, wymagania wydawcy oraz konsekwencje niespłacenia zadłużenia w terminie. Parametry oferty powinny być czytelne w dokumentach, a ich znaczenie zależy od tego, jak planujesz korzystać z limitu.
Karta może ułatwiać płatności i dawać czas na rozliczenie zakupów, jeśli kontrolujesz wydatki oraz możesz spłacać zadłużenie zgodnie z warunkami. Ryzyko rośnie, gdy łatwo przeoczyć termin, korzystasz z operacji obciążonych dodatkowymi kosztami albo regularnie pozostawiasz część salda do spłaty. Sama możliwość odroczenia płatności nie przesądza, że karta będzie odpowiednia w każdej sytuacji.
Kiedy karta kredytowa może być użyteczna, a kiedy zwiększa ryzyko?
Karta może pasować do sposobu zarządzania wydatkami, w którym regularnie sprawdzasz zestawienie i pilnujesz terminu spłaty. Przed wyborem oceń, czy kwota wykorzystanego limitu będzie możliwa do uregulowania bez naruszania środków potrzebnych na bieżące wydatki. Jeśli spłata wymagałaby zaciągania kolejnego zobowiązania, to sygnał, by uważnie przeanalizować dostępne rozwiązania.
Jak porównać kartę z innymi formami finansowania?
Porównaj kartę i inne finansowanie dla tej samej kwoty oraz podobnego czasu spłaty. Uwzględnij całkowitą kwotę do zapłaty, RRSO, opłaty i prowizje, terminy rat lub spłaty oraz skutki opóźnienia. Pożyczka nie jest automatycznie korzystniejsza od karty, tak jak karta nie zawsze będzie tańszym rozwiązaniem. Znaczenie mają konkretne warunki i możliwość terminowego uregulowania zobowiązania.
W porównywarce kart kredytowych możesz zestawić dostępne produkty, a porównanie pożyczek pozwala sprawdzić alternatywną formę finansowania. FinWybor jest niezależną porównywarką, nie udziela kredytów ani nie decyduje o przyznaniu karty. Może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale pozycja komercyjna ani takie wynagrodzenie nie są dowodem, że produkt będzie korzystniejszy. Oceniaj oferty według ich warunków i własnych możliwości spłaty, a dostępne możliwości finansowania porównuj bez pośpiechu.
Porównaj warunki przed wyborem karty
Karta kredytowa z okresem bezodsetkowym pozwala uniknąć odsetek tylko wtedy, gdy spełnisz warunki określone przez wydawcę. Sprawdź cykl rozliczeniowy, termin i wymaganą kwotę spłaty. Zweryfikuj też, czy wypłaty gotówki lub przelewy z limitu są rozliczane inaczej niż zakupy.
Przed wyborem zestaw RRSO, całkowity koszt, opłaty oraz zasady spłaty. Dopasuj wykorzystanie limitu do swoich możliwości i pamiętaj, że okres bezodsetkowy nie wyklucza innych kosztów. FinWybor.pl jest niezależną platformą porównawczą, a nie kredytodawcą. Możliwe wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku nie oznacza, że dana oferta jest korzystniejsza.
Jeśli rozważasz inne rozwiązania, porównaj dostępne możliwości finansowania. Podejmij decyzję na podstawie warunków i kosztów, które możesz realnie ponieść. Spokojne porównanie ułatwia wybór świadomy i dopasowany do Twojej sytuacji.
Najczęstsze pytania o okres bezodsetkowy
Jak działa okres bezodsetkowy na karcie kredytowej?
Okres bezodsetkowy daje czas na spłatę wykorzystanego limitu bez odsetek, jeśli spełnisz warunki określone przez wydawcę karty. Najpierw transakcje trafiają do cyklu rozliczeniowego, a po jego zamknięciu otrzymujesz zestawienie z kwotą i terminem spłaty. Karta kredytowa z okresem bezodsetkowym nie musi obejmować wszystkich operacji, dlatego sprawdź zasady w umowie i dokumentacji produktu.
Czy każda płatność kartą kredytową korzysta z okresu bezodsetkowego?
Nie każda operacja musi być objęta tym mechanizmem. Zakupy bezgotówkowe mogą korzystać z okresu bezodsetkowego po spełnieniu warunków spłaty, natomiast wypłaty gotówki, przelewy z rachunku karty lub inne transakcje mogą być rozliczane inaczej. Sprawdź, jak umowa definiuje poszczególne rodzaje operacji oraz czy wiążą się z nimi odsetki albo prowizje.
Czy wypłata gotówki z karty kredytowej jest objęta okresem bezodsetkowym?
Nie zakładaj, że wypłata gotówki jest rozliczana tak samo jak płatność za zakupy. W zależności od warunków karty może obowiązywać odrębny sposób naliczania odsetek lub prowizja. Zanim skorzystasz z bankomatu, sprawdź w umowie i tabeli opłat, kiedy zaczynają być naliczane odsetki oraz jakie koszty mogą dotyczyć wypłaty.
Co się stanie, jeśli nie spłacę całego zadłużenia w terminie?
Skutki zależą od umowy i tego, jaka część zadłużenia nie została spłacona. Od pozostałej kwoty mogą być naliczane odsetki, a opóźnienie może wiązać się z dodatkowymi konsekwencjami opisanymi w dokumentach karty. Sprawdź wyciąg, wymaganą kwotę i termin spłaty. Jeśli przewidujesz trudność z zapłatą, zapoznaj się z zasadami postępowania wskazanymi przez wydawcę.
Czy spłata minimalna wystarczy, aby uniknąć odsetek?
Niekoniecznie. Kwota minimalna określa część zadłużenia wymaganą do spłaty, ale jej uregulowanie nie musi oznaczać, że zachowasz warunki okresu bezodsetkowego. Jeśli część salda pozostanie niespłacona, mogą zostać naliczone odsetki zgodnie z umową. Sprawdź na wyciągu, jaka kwota pozwala uniknąć odsetek od transakcji objętych tym mechanizmem.
Jak sprawdzić, ile trwa okres bezodsetkowy dla konkretnej karty?
Sprawdź umowę, formularz informacyjny i harmonogram rozliczeń dostępny w bankowości elektronicznej. Zwróć uwagę na datę zamknięcia cyklu, końcowy termin spłaty oraz sposób kwalifikowania transakcji. Długość okresu dla konkretnego zakupu zależy między innymi od dnia, w którym został wykonany. Nie opieraj się wyłącznie na ogólnym opisie karty, ponieważ szczegółowe warunki ustala jej wydawca.


