

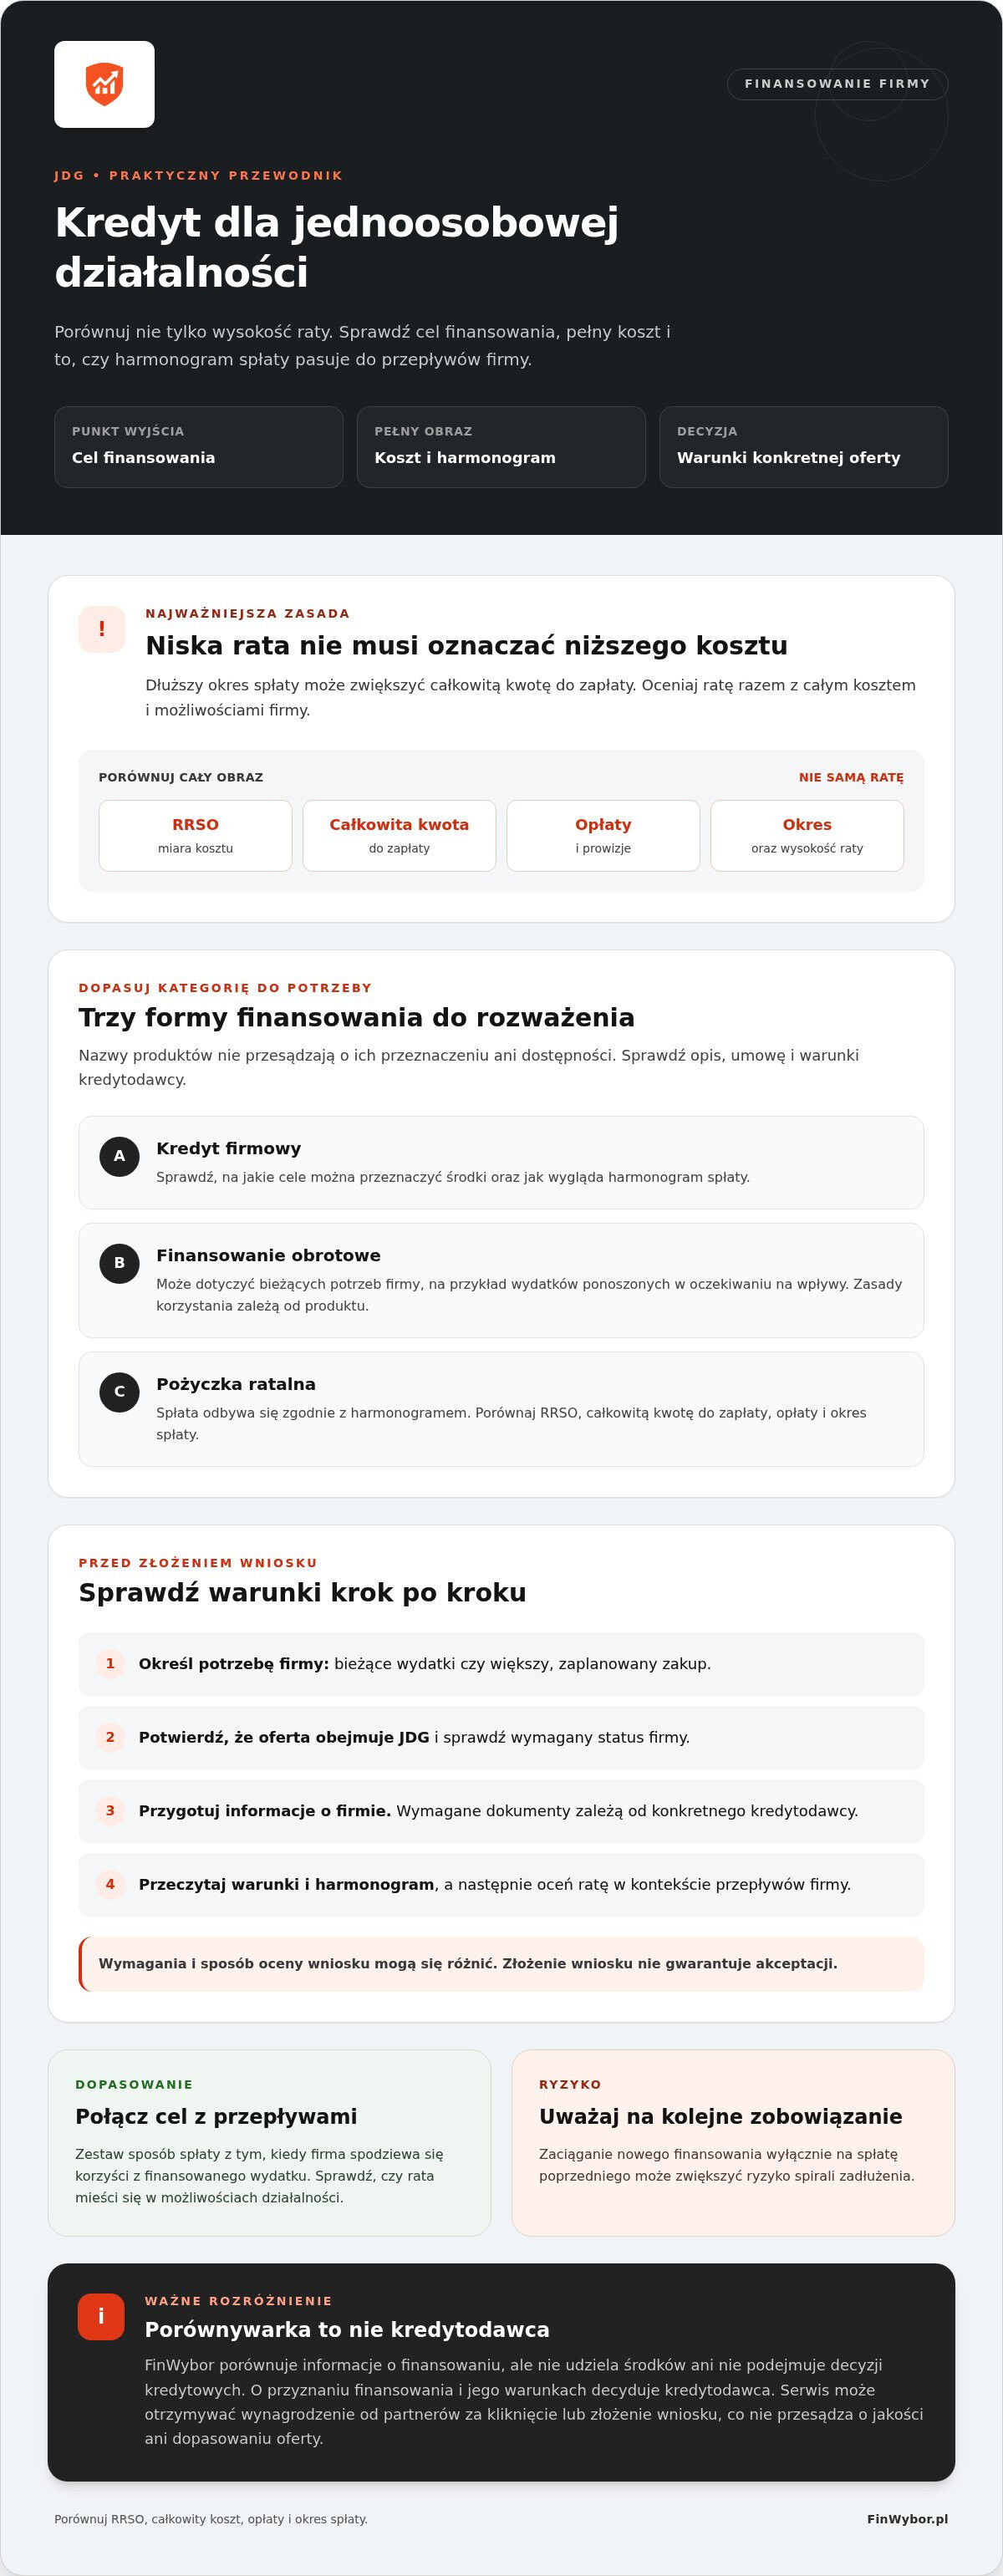
Najniższa rata nie zawsze oznacza najkorzystniejsze finansowanie. Dłuższy okres spłaty może zwiększyć całkowitą kwotę do zapłaty. Przy wyborze kredytu dla jednoosobowej działalności gospodarczej porównaj więc nie tylko ratę, ale też cel finansowania, pełne koszty i dopasowanie harmonogramu do przepływów firmy.
Nie masz pewności, czy oferta jest przeznaczona dla JDG albo jakie dokumenty będą wymagane? Zacznij od sprawdzenia warunków konkretnego kredytodawcy. Wymagania i sposób oceny wniosku mogą się różnić, a jego złożenie nie gwarantuje akceptacji.
W dalszej części poznasz formy finansowania, które może rozważyć jednoosobowa działalność, oraz kryteria porównania: RRSO, całkowitą kwotę do zapłaty, ratę, opłaty i okres spłaty. Dowiesz się też, jakie informacje przygotować i co sprawdzić przed złożeniem wniosku, aby ocenić ofertę w kontekście potrzeb i możliwości firmy.
Najważniejsze Wnioski
- Kredyt dla jednoosobowej działalności gospodarczej może oznaczać różne rodzaje finansowania. Sprawdź, czy oferta jest przeznaczona dla JDG i jaki status firmy musi spełniać wnioskodawca.
- Porównując finansowanie, zestaw RRSO, całkowitą kwotę do zapłaty, wysokość raty, okres spłaty i dodatkowe opłaty.
- Kredyt firmowy, finansowanie obrotowe i pożyczka ratalna to różne formy finansowania. Dopasuj kategorię do celu, na który potrzebujesz środków.
- Przed złożeniem wniosku określ potrzebę, sprawdź warunki oferty i przygotuj informacje o firmie. Wymagane dokumenty zależą od konkretnego kredytodawcy.
- Oceń, czy rata mieści się w możliwościach firmy. Zaciąganie kolejnego zobowiązania wyłącznie na spłatę poprzedniego może zwiększyć ryzyko spirali zadłużenia.
Kredyt dla jednoosobowej działalności gospodarczej: co oznacza to określenie?
Określenie „kredyt dla jednoosobowej działalności gospodarczej” może obejmować różne formy finansowania firmy. Nie oznacza jednego produktu o wspólnych zasadach. Finansowanie JDG to środki udostępniane przedsiębiorcy na potrzeby związane z prowadzeniem jednoosobowej działalności, na warunkach określonych przez konkretny podmiot finansujący.
Przed porównaniem sprawdź nazwę produktu, jego przeznaczenie i to, czy oferta obejmuje osoby prowadzące JDG. Sama nazwa lub opis w zestawieniu nie przesądzają, kto może złożyć wniosek ani jak zostanie on oceniony.
Materiał wideo może pomóc uporządkować podstawowe kwestie związane z kredytem i prowadzeniem firmy:
FinWybor.pl umożliwia porównanie informacji o finansowaniu dla firm, ale nie udziela środków ani nie podejmuje decyzji kredytowych. O przyznaniu finansowania i jego warunkach decyduje kredytodawca po ocenie wniosku. Serwis może otrzymywać wynagrodzenie od partnerów za kliknięcie lub złożenie wniosku. Nie przesądza to o jakości ani dopasowaniu oferty.
Czym różni się finansowanie firmowe od prywatnego?
Finansowanie firmowe wiąże się z potrzebami działalności, a prywatne dotyczy potrzeb osobistych. O tym, kto może złożyć wniosek i na jaki cel można przeznaczyć środki, decydują warunki produktu, nie tylko jego nazwa. Sprawdź te informacje w dokumentach. Sposób oceny zależy od kredytodawcy i rodzaju finansowania, dlatego nie zakładaj, że wszystkie instytucje stosują identyczne zasady.
Jak określić cel finansowania przed wyborem oferty?
Najpierw ustal, czy środki mają wesprzeć bieżącą działalność, czy pokryć większy, zaplanowany wydatek. Pierwsza sytuacja może wiązać się z potrzebą utrzymania płynności, druga na przykład z zakupem wyposażenia. Następnie sprawdź, które formy finansowania dla firm pasują do tego celu. Jeśli rozliczasz faktury, pomocny może być również opis faktoringu jako formy finansowania, polegającego na sprzedaży faktur. Cel nie przesądza jednak o dostępności ani opłacalności rozwiązania.
Jakie formy finansowania może rozważyć jednoosobowa działalność?
JDG może porównać kilka kategorii finansowania, ale ich nazwy nie przesądzają o przeznaczeniu, sposobie spłaty ani dostępności. Wybór zależy między innymi od tego, kiedy firma potrzebuje środków i jakie wydatki chce pokryć. Przed złożeniem wniosku sprawdź opis produktu, umowę i wymagania kredytodawcy.
Najczęściej rozważane kategorie to:
- Kredyt firmowy: finansowanie udostępniane przedsiębiorcy na warunkach określonych przez kredytodawcę. Sprawdź, na jakie cele można przeznaczyć środki i jak wygląda harmonogram spłaty.
- Finansowanie obrotowe: rozwiązanie związane z bieżącymi potrzebami firmy, takimi jak pokrycie wydatków w oczekiwaniu na wpływy. Zasady korzystania i rozliczania zależą od konkretnego produktu.
- Pożyczka ratalna: zobowiązanie spłacane w ratach zgodnie z harmonogramem. Porównaj całkowitą kwotę do zapłaty, RRSO, opłaty i okres spłaty, a nie tylko wysokość pojedynczej raty.
Szerszy przegląd kategorii znajdziesz w zestawieniu finansowania dla firm.
Finansowanie bieżących wydatków a większy zakup firmowy
Cel i przewidywany czas wykorzystania środków pomagają zawęzić wybór. Bieżące potrzeby mogą wiązać się z utrzymaniem płynności, natomiast większy, zaplanowany wydatek może dotyczyć na przykład zakupu wyposażenia. Zestaw sposób spłaty z tym, kiedy firma spodziewa się korzyści z finansowanego wydatku. Dzięki temu łatwiej ocenić, czy harmonogram pasuje do jej przepływów.
Nie zakładaj, że każda oferta pozwala pokryć dowolny koszt działalności. Sprawdź dopuszczalne przeznaczenie środków w dokumentach. Oddziel też wydatki firmy od prywatnych potrzeb właściciela, ponieważ mogą podlegać innym warunkom i ocenie.
Kiedy porównać kredyt, pożyczkę ratalną i inne rozwiązania?
Porównaj produkty, gdy mogą sfinansować ten sam cel, ale różnią się harmonogramem, kosztem lub wymaganiami. Przy ratach sprawdź, jak całkowita kwota do zapłaty zmienia się wraz z okresem spłaty. Możesz też przejrzeć porównanie pożyczek ratalnych, pamiętając, że warunki konkretnych ofert mogą się różnić.
Finansowanie dłużne nie jest jedyną możliwością. Informacje o dotacjach i innych formach wsparcia przy rozpoczynaniu działalności przedstawia rządowy portal źródła finansowania na start firmy. Dostępność takich rozwiązań zależy od ich własnych kryteriów, dlatego sprawdź je niezależnie od ofert kredytowych. Żadna kategoria nie jest automatycznie korzystniejsza. Porównuj koszty, zasady spłaty i dopasowanie do sytuacji firmy.
Jak porównać kredyt dla JDG i nie przeoczyć całkowitego kosztu?
Porównując kredyt dla jednoosobowej działalności gospodarczej, zestaw całkowity koszt i okres spłaty, a nie samo oprocentowanie nominalne. Oprocentowanie pokazuje koszt odsetek, ale nie musi obejmować wszystkich opłat związanych z finansowaniem. Rzetelne porównanie wymaga oceny całkowitego kosztu i okresu spłaty.
Sprawdź, czy porównujesz oferty dla tej samej kwoty i tego samego okresu. Jeśli parametry są różne, niższa rata może wynikać z dłuższego czasu spłaty, a nie z niższego łącznego kosztu.
Co sprawdzić w RRSO, ratach i całkowitej kwocie do zapłaty?
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża roczny koszt finansowania jako wartość procentową. Może uwzględniać oprocentowanie, prowizje i inne opłaty związane z ofertą, jeśli występują. Sprawdź, jakie elementy obejmuje podana wartość i czy kredytodawca udostępnia ją dla danego produktu.
Przy zestawianiu ofert zanotuj najważniejsze informacje:
- RRSO, jeśli jest podane, oraz sposób obliczenia kosztu;
- całkowitą kwotę do zapłaty, czyli łączną sumę przewidzianą do spłaty;
- wysokość raty i okres spłaty, które wpływają na obciążenie budżetu firmy;
- opłaty dodatkowe oraz warunki zmiany harmonogramu lub wcześniejszej spłaty.
RRSO ułatwia porównanie, ale nie zastępuje lektury dokumentów. Jeśli zestawienie nie obejmuje jednakowej kwoty i okresu, traktuj wynik ostrożnie. Koszt zależy od warunków konkretnej oferty i sytuacji wnioskodawcy, dlatego danych z jednego przypadku nie należy automatycznie odnosić do innego.
| Kryterium | Co sprawdzić | Dlaczego ma znaczenie |
|---|---|---|
| RRSO | Jakie koszty uwzględnia i czy podano ją dla oferty | Pomaga ocenić roczny koszt finansowania |
| Całkowita kwota do zapłaty | Łączną sumę do spłaty | Pokazuje koszt w całym okresie umowy |
| Rata i okres | Wysokość obciążenia oraz czas spłaty | Ułatwia ocenę dopasowania do przepływów firmy |
| Opłaty i warunki | Prowizje, dodatkowe koszty i zasady wcześniejszej spłaty | Pozwala wychwycić istotne zapisy poza samym oprocentowaniem |
Jak ocenić warunki, przejrzystość i sposób prezentacji ofert?
Przed decyzją przeczytaj formularz informacyjny, jeśli został udostępniony, oraz projekt umowy. Sprawdź, czy jasno opisano opłaty, harmonogram, skutki opóźnień i zasady wcześniejszej spłaty. W przypadku kredytodawcy lub instytucji, których dotyczy obowiązek wpisu, zweryfikuj podmiot w odpowiednim rejestrze Komisji Nadzoru Finansowego.
Takie wynagrodzenie nie potwierdza jakości ani dopasowania oferty. Możesz też sprawdzić alternatywne możliwości, takie jak fundusze europejskie dla firm. Ich dostępność i zasady oceń osobno.
Jak przygotować się do wniosku o finansowanie dla JDG?
Zacznij od określenia potrzebnej kwoty i celu, a następnie sprawdź warunki wybranej formy finansowania. Ustal, jakich informacji i dokumentów wymaga kredytodawca, i przygotuj kompletny wniosek. Dobre przygotowanie porządkuje proces, ale nie gwarantuje pozytywnej decyzji.
Przed złożeniem wniosku o kredyt dla jednoosobowej działalności gospodarczej przejdź przez tę listę:
- Określ, na co firma potrzebuje środków i z jakich wpływów planuje spłacać zobowiązanie.
- Sprawdź, czy oferta jest przeznaczona dla JDG, jakie są jej warunki i jak kredytodawca ocenia wnioski.
- Przeczytaj listę wymaganych danych i dokumentów w materiałach konkretnego kredytodawcy.
- Uzupełnij wniosek zgodnie z dokumentacją i sprawdź, czy podane informacje są aktualne.
Wymagania różnią się między produktami i instytucjami. Poniższe przykłady potraktuj jako możliwe informacje do przygotowania, a nie uniwersalny wykaz dokumentów.
Jakie dane i dokumenty mogą być potrzebne?
Kredytodawca może poprosić o dane rejestrowe firmy, informacje o przychodach lub dokumenty finansowe. Zakres zależy od produktu, sposobu oceny wniosku i dokumentacji danej instytucji. Nie zakładaj, że każdy przedsiębiorca musi przedstawić te same zaświadczenia lub spełnić identyczne kryteria.
- dane identyfikujące przedsiębiorcę i działalność, na przykład informacje z wpisu w CEIDG;
- informacje o przychodach i sytuacji finansowej firmy, w formie wskazanej przez kredytodawcę;
- dokumenty dotyczące rozliczeń lub zobowiązań, jeśli wymaga ich konkretna oferta;
- dodatkowe formularze albo zgody opisane w dokumentach wniosku.
Przed wysłaniem wniosku sprawdź wymagania bezpośrednio w formularzu i materiałach kredytodawcy. Informacje o wpisie firmy możesz zweryfikować w CEIDG, a aktualne kwestie dotyczące rozliczeń w odpowiednich źródłach urzędowych.
Co może mieć znaczenie przy ocenie wniosku i po odmowie?
To kredytodawca ocenia wniosek, zdolność do spłaty i ryzyko związane z finansowaniem. W zależności od produktu może analizować informacje o działalności, jej sytuacji finansowej oraz historii zobowiązań. Jeśli oferta opisuje sprawdzanie baz, zweryfikuj w dokumentach kredytodawcy, czy dotyczy to BIK, KRD, BIG InfoMonitor lub innych źródeł. Szczegóły działania tych instytucji sprawdzaj w ich własnych materiałach.
Po odmowie zapytaj kredytodawcę o jej przyczynę i sprawdź, czy we wniosku lub dokumentach nie ma nieścisłości. Następnie ponownie oceń warunki i możliwość spłaty. Nie zakładaj, że kolejny wniosek zakończy się inną decyzją. Możesz porównać dostępne rodzaje pożyczek, a wymagania dotyczące finansowania firmowego potwierdzić w dokumentacji instytucji.
Podsumowanie: wybierz finansowanie JDG na podstawie warunków
Wybór finansowania zacznij od określenia celu i potrzebnej kwoty. Następnie sprawdź, czy dana forma odpowiada tym potrzebom, porównaj całkowity koszt i okres spłaty oraz oceń, czy firma będzie w stanie regulować ratę. Te kryteria pozwalają ocenić kredyt dla jednoosobowej działalności gospodarczej bez kierowania się samą nazwą produktu.
Jak przejść od porównania do świadomej decyzji?
Zestaw oferty według tych samych parametrów, a przed złożeniem wniosku przeczytaj formularz informacyjny i umowę. Sprawdź opłaty, harmonogram oraz zasady wcześniejszej spłaty. Pożyczaj tylko kwotę, którą firma może realistycznie spłacić. Nie zaciągaj kolejnego zobowiązania wyłącznie po to, by spłacić poprzednie, bez dokładnego zrozumienia kosztów i ryzyka spirali zadłużenia.
Jak FinWybor pomaga porównać dostępne informacje?
Jeśli chcesz sprawdzić dostępne możliwości, przejdź do porównania pożyczek i zweryfikuj szczegółowe warunki bezpośrednio u kredytodawcy.
Sprawdź warunki i wybierz finansowanie świadomie
Kredyt dla jednoosobowej działalności gospodarczej może oznaczać różne formy finansowania. Najpierw określ cel i sprawdź, czy oferta jest przeznaczona dla JDG. Porównuj propozycje według tych samych parametrów: RRSO, całkowitej kwoty do zapłaty, rat, opłat i okresu spłaty. Sama wysokość raty nie pokazuje pełnego kosztu.
Przed złożeniem wniosku przeczytaj formularz informacyjny, umowę i wymagania kredytodawcy. Przygotuj wskazane dokumenty, a ratę oceń w kontekście rzeczywistych przepływów firmy. Zaciągaj tylko zobowiązanie, które możesz realistycznie spłacać. Nie zakładaj, że kolejny kredyt rozwiąże trudności ze spłatą poprzedniego.
Sprawdź dostępne finansowanie dla firm w porównywarce FinWybor, a szczegółowe warunki potwierdź bezpośrednio u kredytodawcy.
Najczęściej zadawane pytania
Czy osoba prowadząca jednoosobową działalność może ubiegać się o kredyt firmowy?
Tak, osoba prowadząca JDG może złożyć wniosek o kredyt firmowy, jeśli dana oferta dopuszcza taką formę działalności. Kredytodawca określa wymagania i ocenia wniosek, dlatego sprawdź warunki produktu, kryteria dotyczące firmy oraz sposób weryfikacji. Samo prowadzenie działalności nie oznacza przyznania finansowania.
Jakie dokumenty mogą być potrzebne do finansowania jednoosobowej działalności?
Zakres dokumentów zależy od kredytodawcy i rodzaju finansowania. Może on poprosić na przykład o dane rejestrowe firmy, informacje o przychodach, dokumenty finansowe lub dodatkowe formularze wymagane w procedurze. Nie zakładaj, że każda instytucja wymaga tych samych załączników. Przed rozpoczęciem wniosku sprawdź aktualną listę w dokumentacji wybranej oferty i przygotuj informacje zgodnie z jej wymaganiami.
Czy krótki staż działalności wyklucza możliwość uzyskania finansowania?
Niekoniecznie, ale krótki staż może mieć znaczenie przy ocenie wniosku. Każdy kredytodawca ustala własne kryteria, które mogą różnić się w zależności od produktu. Sprawdź, czy oferta określa minimalny okres prowadzenia firmy oraz jakie dokumenty lub zabezpieczenia mogą być wymagane. Informacje o innych ofertach nie potwierdzają, że konkretna instytucja zaakceptuje wniosek.
Jak porównać koszt kredytu dla jednoosobowej działalności?
Zestaw RRSO, całkowitą kwotę do zapłaty, ratę, okres spłaty i dodatkowe opłaty. RRSO pokazuje roczny koszt finansowania w ujęciu procentowym, ale sprawdź też, jakie składniki uwzględnia konkretna oferta. Porównuj finansowanie dla tej samej kwoty i okresu, ponieważ różne parametry utrudniają rzetelną ocenę. Samo oprocentowanie nominalne nie pokazuje pełnego kosztu zobowiązania.
Czy kredyt dla JDG można przeznaczyć na dowolny cel?
Nie zawsze. Dopuszczalne przeznaczenie środków zależy od warunków konkretnego produktu. Przed złożeniem wniosku przeczytaj opis oferty, formularz informacyjny i umowę. Niektóre formy finansowania mogą być związane z potrzebami firmy, na przykład zakupem wyposażenia lub pokryciem bieżących wydatków. Nie zakładaj, że środki przeznaczone na działalność można wykorzystać na prywatne potrzeby właściciela.
Co zrobić po odmowie finansowania dla jednoosobowej działalności?
Po odmowie zapytaj kredytodawcę o jej przyczynę i sprawdź, czy dane oraz przekazane dokumenty były poprawne. Następnie ponownie przeczytaj kryteria oferty i oceń, czy odpowiadają sytuacji firmy. Możesz porównać inne formy finansowania, ale kolejny wniosek nie gwarantuje innej decyzji. Unikaj zaciągania nowego zobowiązania wyłącznie po to, by spłacić poprzednie, jeśli nie znasz pełnych kosztów i ryzyka.


