

Kredyt gotówkowy online bez wizyty w banku pozwala rozpocząć wnioskowanie przez internet, ale nie oznacza braku weryfikacji ani pewnej decyzji. To, jakie dane i dokumenty będą potrzebne oraz jak potwierdzisz tożsamość, zależy od kredytodawcy.
Przed wysłaniem formularza ustal potrzebną kwotę i możliwą do spłaty ratę, a potem porównaj RRSO, całkowitą kwotę do zapłaty i okres spłaty. FinWybor.pl pomaga zestawiać parametry ofert, ale nie udziela kredytów ani nie podejmuje decyzji o ich przyznaniu.
Najważniejsze Wnioski
- Przed rozpoczęciem wniosku określ potrzebną kwotę i okres spłaty, który możesz uwzględnić w budżecie.
- Kredyt gotówkowy online bez wizyty w banku może wymagać zdalnego potwierdzenia tożsamości i informacji o dochodach.
- Porównuj RRSO i całkowitą kwotę do zapłaty, nie tylko wysokość raty.
- Przed zawarciem umowy sprawdź jej warunki, harmonogram spłaty i dane kredytodawcy.
- Porównanie ofert pomaga ocenić warunki, ale nie przesądza o decyzji kredytowej.
Kredyt gotówkowy online bez wizyty w banku: co oznacza zdalny wniosek
Wniosek o kredyt gotówkowy można złożyć przez internet, ale zakres zdalnej obsługi i wymagane czynności określa kredytodawca. Zdalne wnioskowanie oznacza przesłanie formularza i danych online, a nie automatyczne przyznanie finansowania. Bank może obsłużyć część procesu przez internet, a później poprosić o dodatkowe informacje lub dokumenty.
Kredyt gotówkowy to finansowanie udzielane przez bank i spłacane na warunkach zapisanych w umowie. Nie należy utożsamiać go z chwilówką, czyli potocznym określeniem krótkoterminowej pożyczki, zwykle oferowanej poza bankiem. Przed rozpoczęciem wniosku sprawdź, jaki rodzaj finansowania wybierasz i kto jest jego kredytodawcą.
Określenie „bez wizyty w banku” dotyczy kanału obsługi, a nie zakresu oceny wniosku. Kredytodawca nadal analizuje przekazane informacje i podejmuje decyzję według własnych zasad. Ogólne omówienie pojęcia kredytu bezpapierowego nie opisuje procedury konkretnego banku, dlatego szczegóły sprawdzaj w jego dokumentach i informacjach o ofercie.
Które etapy można przejść przez internet
Przez internet możesz rozpocząć proces, wypełniając formularz i przekazując wymagane dane. Nie każdy bank stosuje taki sam zestaw kroków ani te same metody potwierdzania tożsamości. Również zakres informacji potrzebnych do rozpatrzenia wniosku może się różnić.
Rozróżnij wysłanie formularza, weryfikację danych, decyzję kredytodawcy i ewentualne zawarcie umowy. Sprawdź, jak odbywa się podpisanie umowy i wypłata środków w wybranej ofercie. Sam opis procesu online nie przesądza, że każdy z tych etapów wykonasz zdalnie.
Czego nie oznacza brak wizyty w oddziale
Brak konieczności przyjazdu do placówki nie oznacza braku oceny zdolności kredytowej ani automatycznej zgody. Kredytodawca może poprosić o uzupełnienie danych lub dodatkowe dokumenty, jeśli są potrzebne do rozpatrzenia wniosku. Wymagania zależą od oferty i sytuacji wnioskodawcy.
Wysłanie formularza nie jest równoznaczne z zawarciem umowy. Przed jej podpisaniem sprawdź, czy kwota, koszty i pozostałe warunki są zgodne z przedstawionymi wcześniej informacjami. Jeśli pojawi się prośba o dodatkowe działanie, upewnij się, że pochodzi od kredytodawcy i dotyczy rozpoczętego przez Ciebie procesu.
Jak złożyć wniosek o kredyt gotówkowy online krok po kroku
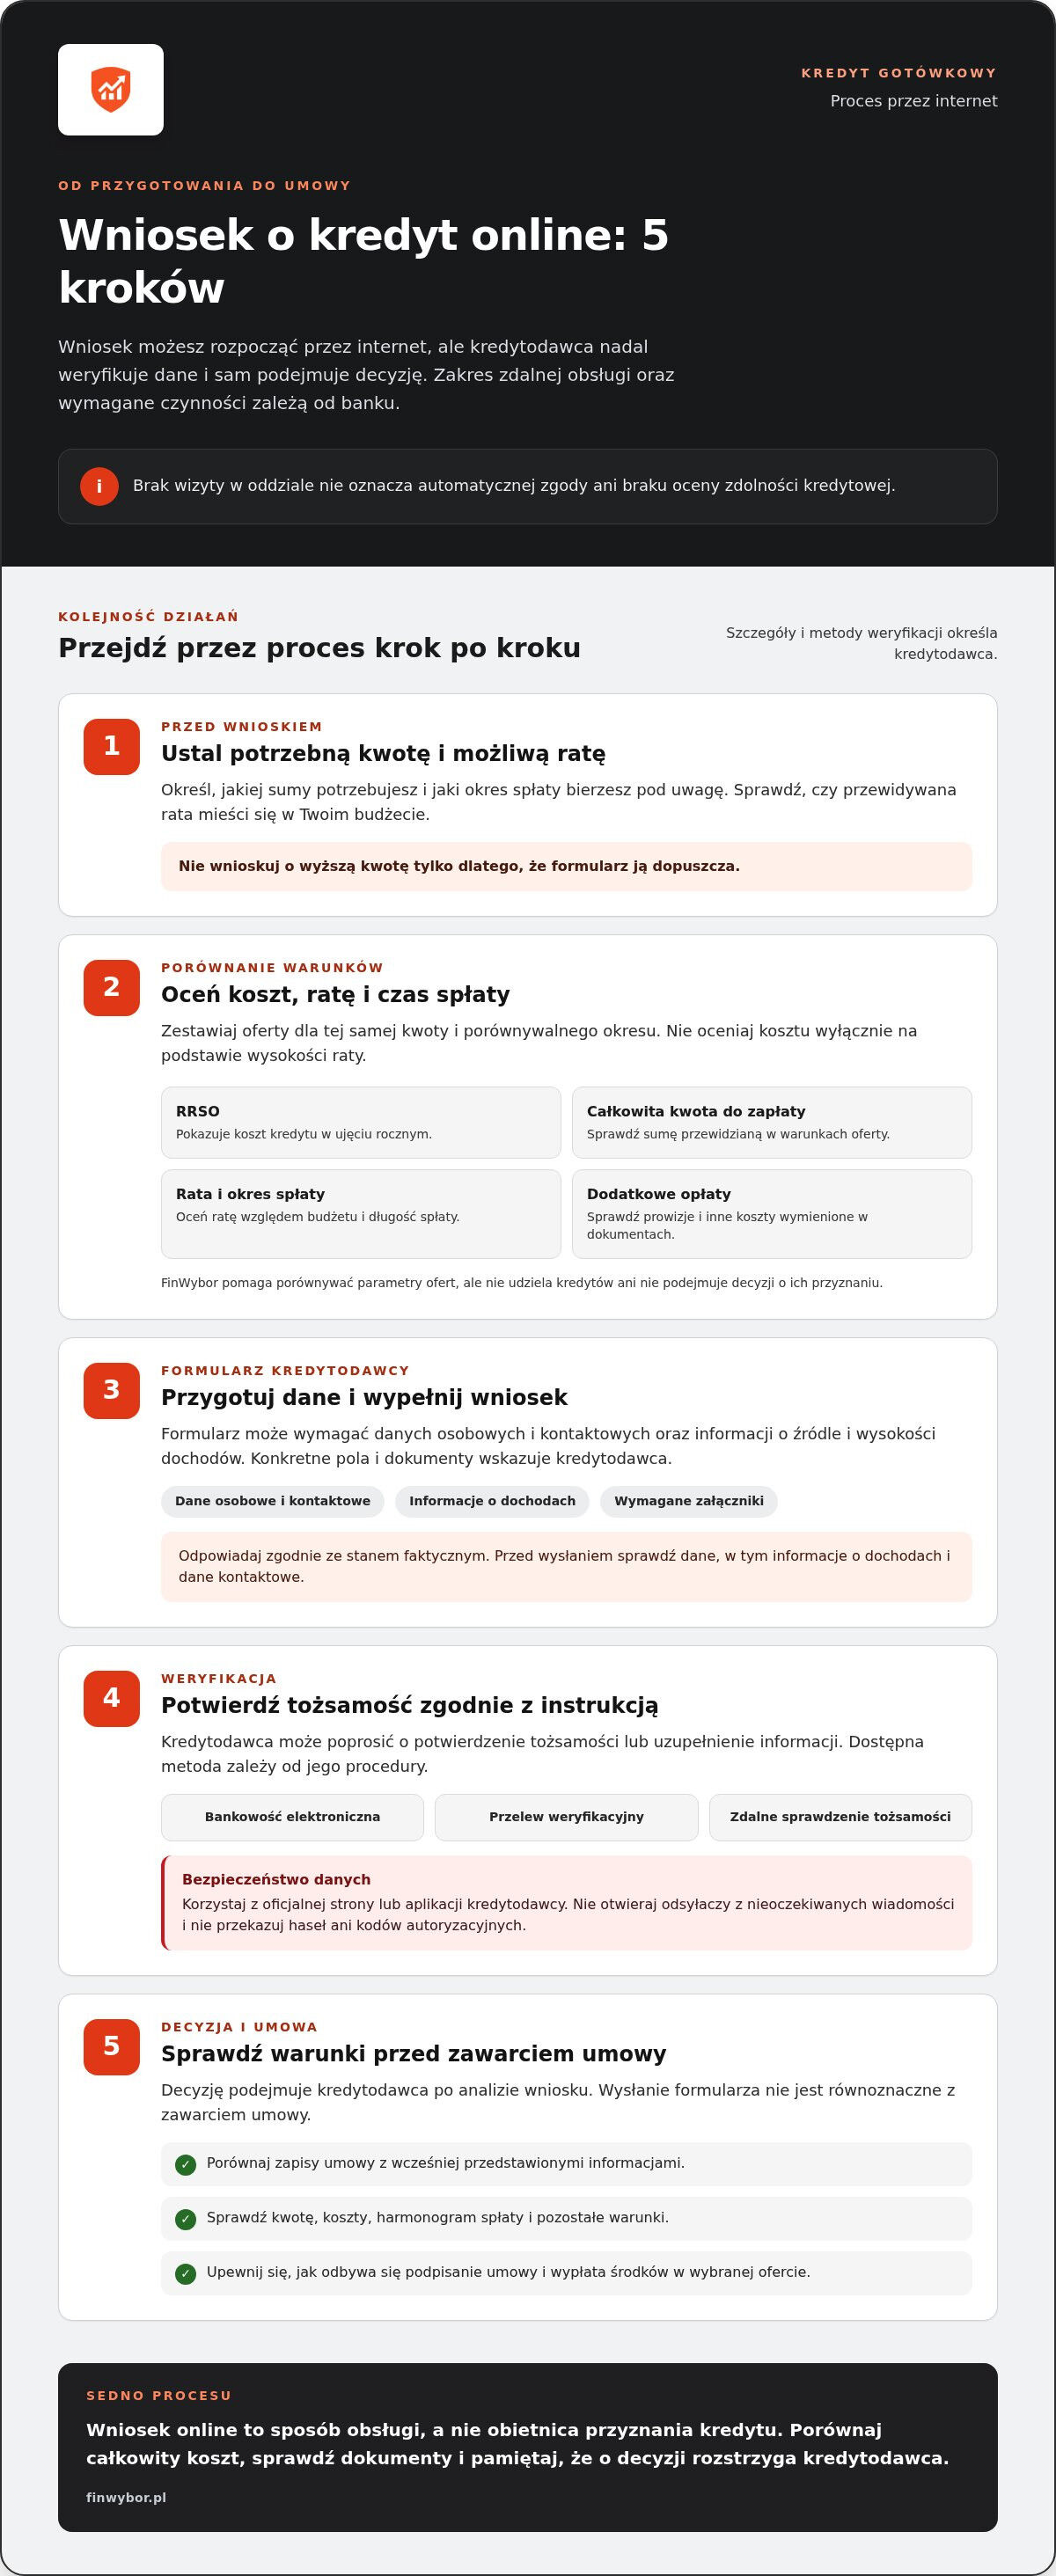
Zacznij od ustalenia potrzebnej kwoty i sprawdzenia, czy przewidywana rata mieści się w Twoim budżecie. Następnie porównaj warunki, przygotuj informacje wymagane przez kredytodawcę i przejdź wskazaną przez niego weryfikację. Kolejne kroki mogą się różnić w zależności od banku.
- Określ cel i kwotę. Ustal, jakiej sumy potrzebujesz i jaki okres spłaty bierzesz pod uwagę. Nie wnioskuj o wyższą kwotę tylko dlatego, że formularz ją dopuszcza.
- Porównaj warunki. Sprawdź RRSO, całkowitą kwotę do zapłaty, wysokość raty, okres spłaty i dodatkowe opłaty.
- Wypełnij formularz kredytodawcy. Podaj wymagane dane osobowe i kontaktowe oraz informacje o dochodach i sytuacji finansowej. Odpowiadaj zgodnie ze stanem faktycznym.
- Przejdź weryfikację. Kredytodawca może poprosić o potwierdzenie tożsamości lub uzupełnienie informacji. Korzystaj z instrukcji dostępnych w jego oficjalnym serwisie.
- Sprawdź decyzję i dalsze warunki. Decyzję podejmuje kredytodawca po analizie wniosku. Przed zawarciem umowy porównaj jej zapisy z informacjami przedstawionymi wcześniej.
Jakie informacje przygotować przed rozpoczęciem
Przed otwarciem formularza przygotuj podstawowe dane potrzebne do jego uzupełnienia. Mogą to być dane osobowe i kontaktowe oraz informacje o źródle i wysokości dochodów. Konkretne pola i wymagane dokumenty wskazuje kredytodawca, więc nie zakładaj, że każda oferta wymaga tego samego zaświadczenia.
Przed wysłaniem wniosku sprawdź formularz informacyjny i listę wymaganych załączników. Po uzupełnieniu formularza zweryfikuj dane, zwłaszcza numer rachunku, dane kontaktowe i informacje o dochodach. Błąd lub niezgodność może wymagać wyjaśnienia i wydłużyć obsługę wniosku.
Jak może przebiegać weryfikacja tożsamości i danych
Weryfikacja może odbywać się zdalnie, ale dostępna metoda zależy od procedury kredytodawcy. Może on zaproponować na przykład potwierdzenie przez bankowość elektroniczną, przelew weryfikacyjny albo narzędzie do zdalnego sprawdzenia tożsamości. Nie każda metoda jest dostępna w każdej ofercie.
Otwieraj wniosek przez oficjalną stronę lub aplikację kredytodawcy. Nie korzystaj z odsyłaczy w nieoczekiwanych wiadomościach i nie przekazuj nikomu haseł ani kodów autoryzacyjnych. Jeśli rozważasz również inne rodzaje finansowania, możesz porównać pożyczki, pamiętając, że ich warunki ustala kredytodawca.
Jak ocenić ofertę online przed wysłaniem wniosku
Przed wysłaniem wniosku porównaj RRSO, całkowitą kwotę do zapłaty, okres spłaty i dodatkowe opłaty, a nie tylko wysokość raty. Zestawiaj oferty dla tej samej kwoty i porównywalnego okresu. Następnie sprawdź, czy harmonogram spłat pasuje do Twojego budżetu.
RRSO i całkowita kwota do zapłaty
RRSO, czyli rzeczywista roczna stopa oprocentowania, ułatwia porównywanie kosztów kredytu. Uwzględnia oprocentowanie oraz inne koszty związane z finansowaniem, przedstawiając je w ujęciu rocznym. Nie zastępuje jednak sprawdzenia całkowitej kwoty, którą trzeba będzie oddać.
Całkowita kwota do zapłaty pokazuje sumę wynikającą z warunków oferty. Sprawdź, czy obejmuje wymienione koszty i dotyczy wybranej przez Ciebie kwoty oraz okresu spłaty.
Sama rata nie wystarczy do oceny kosztu. Niższa rata może wynikać z dłuższego okresu spłaty, a oprocentowanie nominalne nie pokazuje wszystkich kosztów ujętych w warunkach finansowania. Porównaj kilka parametrów równocześnie:
| Kryterium | Co sprawdzić |
|---|---|
| RRSO | Jak przedstawia łączny koszt kredytu w ujęciu rocznym. |
| Całkowita kwota do zapłaty | Jaką sumę przewidują warunki oferty do spłaty. |
| Rata i okres spłaty | Czy rata mieści się w budżecie i jak długo potrwa spłata. |
| Opłaty | Jakie prowizje lub inne koszty wymieniono w dokumentach. |
Jak czytać ratę, okres spłaty i formularz informacyjny
Wysokość raty zależy między innymi od kwoty kredytu, okresu spłaty i warunków zaproponowanych przez kredytodawcę. Porównuj raty przy tych samych założeniach. W przeciwnym razie różnica może wynikać wyłącznie z innego czasu spłaty.
Przed decyzją przeczytaj formularz informacyjny i porównaj go z projektem umowy. Sprawdź kwotę, liczbę i wysokość rat, całkowitą kwotę do zapłaty oraz wymienione opłaty. Jeśli zapis jest niejasny, wyjaśnij go przed zawarciem umowy. Informacje o kredytach gotówkowych pomogą uporządkować kryteria porównania, ale nie stanowią indywidualnej rekomendacji.
FinWybor jest porównywarką, a nie kredytodawcą. Serwis może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub ukończenie wniosku. Wynagrodzenie nie jest dowodem jakości ani korzystności oferty, dlatego oceniaj ją na podstawie warunków i dokumentów, a nie miejsca w zestawieniu.
Jak bezpiecznie przejść przez wniosek i co zrobić po decyzji
Bezpieczne złożenie wniosku online wymaga sprawdzenia, komu przekazujesz dane i jakie warunki akceptujesz. Korzystaj z oficjalnej strony lub aplikacji kredytodawcy, a przed zawarciem umowy przeczytaj jej treść i porównaj ją z informacjami otrzymanymi wcześniej. Nie podejmuj decyzji pod presją komunikatów o pilnej odpowiedzi.
Uważaj na nieoczekiwane wiadomości i odsyłacze prowadzące do stron podszywających się pod bank lub inny podmiot. Nie przekazuj haseł do bankowości ani kodów autoryzacyjnych osobom kontaktującym się z Tobą telefonicznie lub przez wiadomość. Jeśli coś budzi wątpliwości, przerwij czynność i samodzielnie otwórz oficjalny serwis kredytodawcy.
Co sprawdzić przed akceptacją umowy
Porównaj umowę z formularzem informacyjnym i warunkami przedstawionymi podczas wnioskowania. Sprawdź kwotę kredytu, całkowitą kwotę do zapłaty, wysokość i terminy rat, opłaty oraz zasady postępowania w razie opóźnienia. Upewnij się też, że dane kredytodawcy zgadzają się z informacjami na jego oficjalnej stronie.
Sprawdź podmiot w odpowiednim rejestrze KNF, jeśli taki rejestr ma zastosowanie do rodzaju jego działalności. Sam wpis nie zastępuje lektury umowy ani oceny kosztów. Kryteria możesz uporządkować, korzystając z porównania kredytów gotówkowych, a następnie zestawić parametry z dokumentami konkretnego kredytodawcy.
- Sprawdź, czy kwota i warunki w umowie odpowiadają temu, co akceptujesz.
- Przejrzyj harmonogram, całkowity koszt i opłaty, także te opisane w załącznikach.
- Ustal, jakie skutki nieterminowej spłaty opisuje umowa.
- W sprawach dotyczących praw konsumenta korzystaj z aktualnych informacji UOKiK i oficjalnych aktów prawnych.
Jak podejść do odmowy i dalszych możliwości
Decyzję o przyznaniu kredytu podejmuje kredytodawca na podstawie własnej oceny wniosku. Po odmowie możesz poprosić go o wyjaśnienie przyczyny i sprawdzić, czy dane we wniosku były prawidłowe. Ponowne złożenie wniosku nie gwarantuje innej decyzji.
Nie wysyłaj wielu wniosków w pośpiechu. Najpierw sprawdź warunki i możliwe skutki kolejnego zapytania w danym procesie. Rozważ finansowanie tylko wtedy, gdy rata mieści się w budżecie i możesz ją spłacać. Zaciągnięcie nowego zobowiązania na spłatę wcześniejszego bez oceny łącznych kosztów może zwiększyć ryzyko spirali zadłużenia.
Zestawienie traktuj jako punkt wyjścia do własnej analizy, a nie potwierdzenie, że oferta będzie odpowiednia dla Twojej sytuacji.
Podsumowanie: kredyt gotówkowy online bez wizyty w banku
Kredyt gotówkowy online bez wizyty w banku można wnioskować zdalnie, ale formularz internetowy nie znosi weryfikacji ani oceny zdolności kredytowej. Przed rozpoczęciem ustal potrzebną kwotę i ratę, którą możesz realnie uwzględnić w budżecie. Następnie porównaj koszty, przeczytaj warunki, złóż wniosek i poczekaj na decyzję kredytodawcy.
Kiedy porównywarka może pomóc uporządkować oferty
Zestawienie ofert ułatwia porównanie parametrów, ale nie wybiera za Ciebie rozwiązania odpowiedniego do Twojej sytuacji. Sprawdź RRSO, wysokość raty, całkowitą kwotę do zapłaty, okres spłaty i opłaty. Przed zawarciem umowy porównaj te informacje z dokumentami kredytodawcy.
FinWybor jest porównywarką, a nie bankiem ani pożyczkodawcą. Nie przyznaje kredytów i nie podejmuje decyzji o rozpatrzeniu wniosku. Oceniaj jej koszty i warunki, a nie samą obecność w zestawieniu.
Jeśli chcesz uporządkować dostępne możliwości, sprawdź dostępne możliwości finansowania i porównaj ich parametry przed przejściem do wniosku. Skorzystanie z porównywarki nie zwiększa szans na akceptację. To kredytodawca analizuje informacje i podejmuje decyzję.
Jak zamknąć proces odpowiedzialną decyzją
Przed podpisaniem umowy sprawdź całkowity koszt, wysokość i terminy rat oraz pozostałe warunki spłaty. Przeczytaj umowę i formularz informacyjny, porównując zapisane w nich dane. Jeśli nie możesz ustalić łącznego kosztu lub terminów rat, wyjaśnij te kwestie przed akceptacją.
Wybór należy do Ciebie, a złożenie wniosku nie zobowiązuje do przyjęcia przedstawionej umowy. Nie pożyczaj więcej, niż możesz spłacić, i nie podejmuj decyzji wyłącznie ze względu na szybkość procesu. Uwzględnij wpływ raty na pozostałe wydatki i zachowaj kopie dokumentów związanych z wnioskiem.
W skrócie: określ potrzebną kwotę, porównaj koszty i sprawdź warunki przed podjęciem decyzji. Proces online może ograniczyć konieczność wizyty w oddziale, lecz nie gwarantuje decyzji ani nie zastępuje weryfikacji. FinWybor pomaga zestawiać parametry ofert, a decyzję kredytową podejmuje kredytodawca.
Zaplanuj kolejny krok bez pośpiechu
Jeśli rozważasz kredyt gotówkowy online bez wizyty w banku, potraktuj porównanie jako początek własnej oceny, a nie sygnał do natychmiastowego składania wniosku. Sprawdź, czy rata pozostawi miejsce w budżecie na zwykłe wydatki i nieprzewidziane sytuacje. Możesz odłożyć decyzję, jeśli warunki nadal budzą wątpliwości.
Przed wyborem zapisz kwestie, które chcesz sprawdzić w dokumentach oferty. Taka lista pomaga porównać warunki i skupić się na tym, co ma znaczenie dla budżetu. Nie musisz podejmować decyzji tylko dlatego, że formularz można wypełnić przez internet.
Sprawdź dostępne możliwości finansowania i porównaj parametry ofert we własnym tempie. Wybieraj rozwiązanie, którego koszty i harmonogram spłaty rozumiesz oraz możesz uwzględnić w swoim budżecie.
Najczęściej zadawane pytania
Czy kredyt gotówkowy online można uzyskać bez wizyty w banku?
Część kredytodawców umożliwia złożenie wniosku i przejście wybranych etapów przez internet. Możliwość zdalnego potwierdzenia tożsamości i zawarcia umowy zależy od konkretnej oferty. Formularz online nie przesądza o decyzji, ponieważ kredytodawca nadal weryfikuje dane i ocenia zdolność kredytową.
Jakie dokumenty są potrzebne do wniosku o kredyt gotówkowy online?
Lista danych i dokumentów zależy od kredytodawcy oraz sytuacji wnioskodawcy. Formularz może wymagać danych osobowych i kontaktowych oraz informacji o dochodach, a niekiedy także dodatkowych dokumentów. Sprawdź listę wymagań w oficjalnym formularzu przed rozpoczęciem wniosku.
Czy wniosek online oznacza, że kredyt zostanie przyznany?
Nie. Wysłanie formularza rozpoczyna rozpatrywanie wniosku, a decyzję podejmuje kredytodawca po weryfikacji danych i ocenie zdolności kredytowej. FinWybor porównuje produkty finansowe, ale nie zatwierdza wniosków ani nie gwarantuje akceptacji. Po odmowie możesz poprosić kredytodawcę o wyjaśnienie jej przyczyny.
Jak sprawdzić, czy oferta kredytu online jest bezpieczna?
Sprawdź dane podmiotu, korzystaj z jego oficjalnej strony lub aplikacji i nie przekazuj danych przez nieznane odsyłacze. Przed akceptacją przeczytaj formularz informacyjny i umowę, zwracając uwagę na koszty oraz zasady spłaty. Jeśli do danego podmiotu ma zastosowanie rejestr KNF, sprawdź jego wpis, pamiętając, że sama obecność oferty w zestawieniu nie potwierdza jej bezpieczeństwa ani korzystności.
Na co zwrócić uwagę przy porównywaniu kredytów gotówkowych online?
Porównaj RRSO, całkowitą kwotę do zapłaty, wysokość raty, okres spłaty i wymienione opłaty. Zestawiaj oferty dla tej samej kwoty i zbliżonego okresu, a następnie sprawdź, czy parametry zgadzają się z formularzem informacyjnym i dokumentami kredytodawcy. Sama rata nie pokazuje całego kosztu zobowiązania.


