

Najniższa rata nie zawsze oznacza najtańszy kredyt. Kredyt gotówkowy porównanie ofert zacznij od tych samych założeń: kwoty finansowania i okresu spłaty. Inaczej zestawiasz różne propozycje, a niższa miesięczna rata może wynikać po prostu z dłuższego czasu spłaty.
Łatwo skupić się na racie i pominąć całkowitą kwotę do zapłaty albo dodatkowe opłaty. Dlatego porównaj RRSO, czyli wskaźnik uwzględniający koszty kredytu, oraz sprawdź harmonogram spłaty, warunki umowy i formularz informacyjny. Dzięki temu zobaczysz nie tylko, ile wyniesie pojedyncza rata, ale też ile łącznie oddasz kredytodawcy.
W kolejnych krokach dowiesz się, jak porównywać oferty na równych zasadach, które parametry sprawdzić i na co zwrócić uwagę przed złożeniem wniosku. FinWybor.pl porządkuje informacje o dostępnych ofertach, ale nie udziela kredytów ani nie podejmuje decyzji o ich przyznaniu. Porównanie pomaga ocenić warunki, nie gwarantuje akceptacji wniosku.
Najważniejsze Wnioski
- Kredyt gotówkowy porównanie ofert zacznij od zestawienia tej samej kwoty i tego samego okresu spłaty.
- Nie oceniaj kosztu wyłącznie po wysokości raty. Zwróć uwagę na RRSO i całkowitą kwotę do zapłaty.
- Różnica w racie może wynikać z odmiennych warunków spłaty. Porównaj ją razem z okresem kredytowania i opłatami.
- Przed złożeniem wniosku sprawdź formularz informacyjny, wymagane dokumenty i to, czy rata mieści się w Twoim budżecie.
- FinWybor porządkuje informacje o ofertach, ale decyzję o przyznaniu kredytu podejmuje kredytodawca. Serwis może otrzymywać wynagrodzenie od partnerów.
Kredyt gotówkowy: porównanie ofert zacznij od tych samych założeń
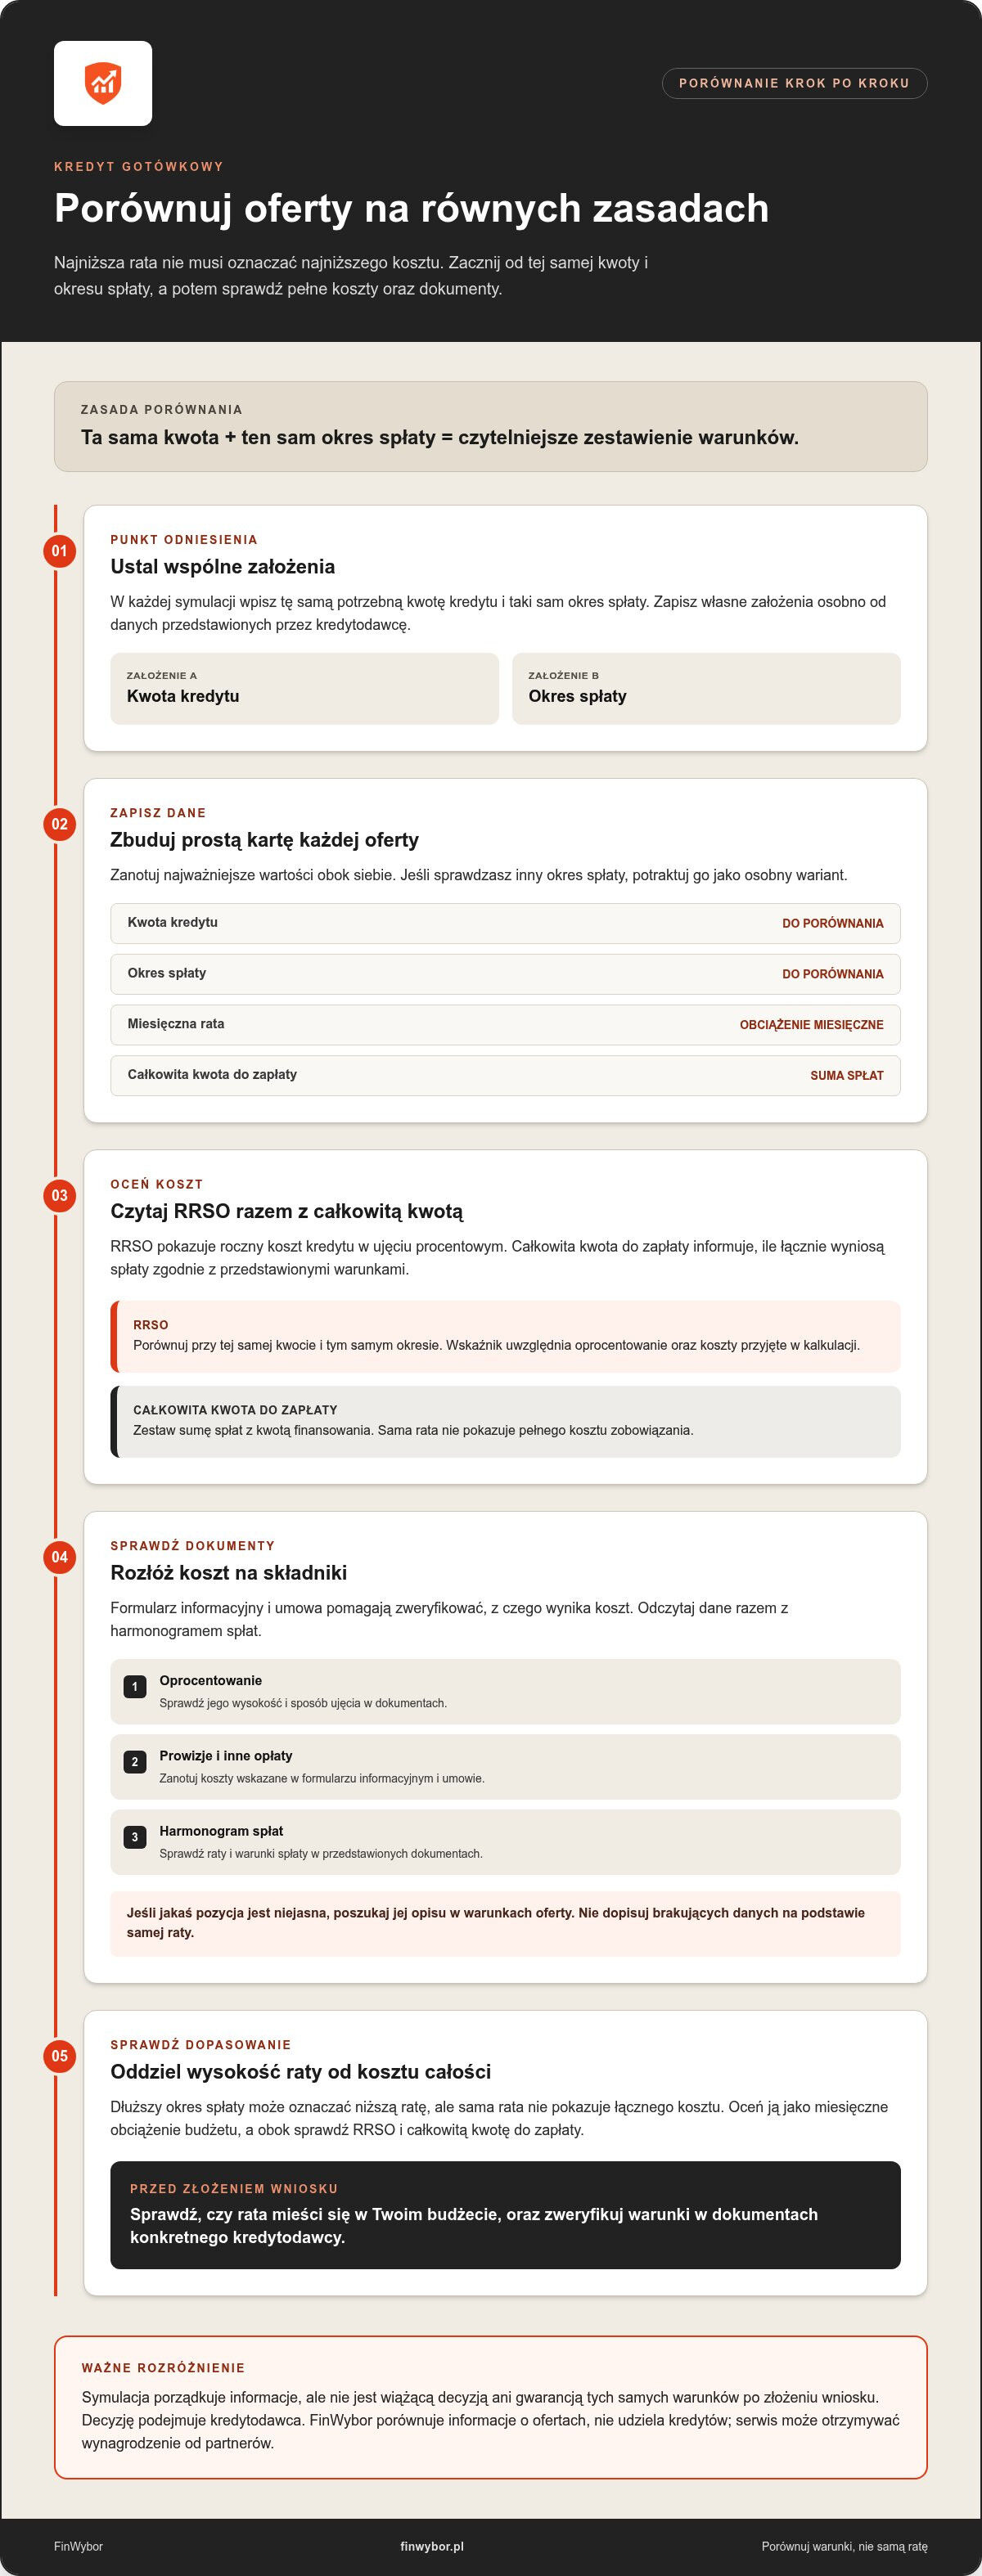
Porównuj oferty dla tej samej potrzebnej kwoty i takiego samego okresu spłaty. W przeciwnym razie różnice w racie mogą wynikać z innych parametrów, a nie z warunków samego kredytu. W rzetelnym porównaniu ofert kredytu gotówkowego liczy się więc najpierw wspólny punkt odniesienia, a dopiero potem ocena kosztów.
Zapisz osobno własne założenia oraz dane przedstawione przez kredytodawcę. Kwota, którą chcesz pożyczyć, i okres, w którym zakładasz spłatę, są punktem wyjścia do porównania. Symulacja nie jest jednak wiążącą decyzją ani gwarancją, że po złożeniu wniosku otrzymasz te same warunki. Kredytodawca ocenia wniosek indywidualnie i podejmuje własną decyzję.
Jak ustalić wspólne parametry porównania kredytów?
Wybierz kwotę odpowiadającą rzeczywistej potrzebie, a następnie ustaw jednakowy okres spłaty w każdej symulacji. Dzięki temu łatwiej dostrzec, które różnice wynikają z warunków oferty, a które z czasu kredytowania. Warto też zanotować, czy wyświetlone dane są orientacyjne, czy pochodzą z indywidualnej kalkulacji kredytodawcy.
Przygotuj prosty zestaw porównawczy. Dla każdej propozycji zapisz:
- kwotę kredytu,
- okres spłaty,
- wysokość miesięcznej raty,
- całkowitą kwotę do zapłaty.
Nie zmieniaj założeń w połowie porównania. Jeśli sprawdzasz także inny okres, potraktuj go jako osobny wariant i zestaw go z pozostałymi ofertami dla tego samego czasu spłaty. Takie rozdzielenie ogranicza ryzyko wyciągania wniosków z nieporównywalnych symulacji.
Dlaczego najniższa rata nie wystarcza do wyboru?
Wysokość raty zależy między innymi od kwoty kredytu i okresu spłaty. Przy dłuższym okresie rata może być niższa, ale sama ta informacja nie mówi, ile wyniesie łączny koszt zobowiązania. Dlatego sprawdź obok raty całkowitą kwotę do zapłaty, a szczegółową analizę RRSO i dodatkowych opłat przeprowadź w dalszym etapie porównania.
Rata miesięczna nie jest samodzielną miarą kosztu kredytu. Traktuj ją jako informację o obciążeniu budżetu w danym miesiącu, nie jako ocenę całej oferty. Jeśli chcesz uporządkować podstawowe pojęcia dotyczące kredytów bankowych, pomocny może być przegląd informacji o kredycie bankowym.
Praktycznie podejście do frazy „kredyt gotówkowy porównanie ofert” oznacza rozpoczęcie od jednej kwoty i jednego okresu, a następnie zapisanie raty oraz całkowitej kwoty do zapłaty dla każdej symulacji. Zestawienie porządkuje dostępne informacje, ale nie przesądza o przyznaniu kredytu ani o warunkach, które kredytodawca zaproponuje po ocenie wniosku.
RRSO i całkowita kwota do zapłaty: jak odczytać koszt kredytu?
RRSO i całkowita kwota do zapłaty pokazują koszt kredytu z dwóch perspektyw. RRSO wyraża roczny koszt zobowiązania jako wartość procentową, a całkowita kwota do zapłaty wskazuje, ile łącznie wyniosą spłaty zgodnie z przedstawioną ofertą. Sprawdź oba parametry, zamiast oceniać koszt wyłącznie po oprocentowaniu nominalnym lub wysokości raty.
Co mówi RRSO, a czego nie rozstrzyga?
RRSO, czyli rzeczywista roczna stopa oprocentowania, pomaga porównywać koszty kredytu w ujęciu rocznym. Uwzględnia oprocentowanie oraz koszty kredytu przy przyjętych założeniach kalkulacji. Dzięki temu może ujawnić różnicę między ofertami, których oprocentowanie nominalne wygląda podobnie, ale które różnią się prowizją lub innymi opłatami.
Porównuj RRSO dla tej samej kwoty i tego samego okresu spłaty. Wskaźnik ułatwia zestawienie ofert, ale sam nie pokazuje, jak duża będzie rata ani jaka suma przypadnie do spłaty. Wartości z symulacji mają sens tylko wtedy, gdy dotyczą porównywalnych warunków; ostateczne parametry mogą zależeć od indywidualnej oferty kredytodawcy.
Jak sprawdzić całkowitą kwotę do zapłaty?
Całkowitą kwotę do zapłaty zweryfikuj w formularzu informacyjnym i umowie. Odczytaj ją razem z kwotą finansowania, harmonogramem spłat oraz wykazem kosztów. Sprawdź oprocentowanie, prowizje i inne opłaty uwzględnione w dokumentach. Jeśli jakaś pozycja jest niejasna, nie zakładaj, że jest już ujęta w podanej sumie. Poszukaj jej opisu w warunkach oferty.
Całkowita kwota do zapłaty to suma spłat, które wynikają z przedstawionych warunków kredytu, wraz z uwzględnionymi w nich kosztami. Zestaw ją z kwotą, którą otrzymujesz do dyspozycji. Różnica pokazuje, ile wynosi koszt finansowania w całym okresie spłaty, ale nie zastępuje sprawdzenia, z jakich składników ten koszt się składa.
Do uporządkowania danych użyj krótkiej listy kontrolnej:
- Oprocentowanie: sprawdź jego wysokość i sposób ujęcia w dokumentach.
- Prowizje i opłaty: zanotuj koszty wskazane w formularzu informacyjnym i umowie.
- RRSO: porównuj wskaźnik przy tych samych założeniach.
- Całkowita kwota do zapłaty: zestaw sumę spłat z kwotą finansowania.
Właśnie te parametry pomagają oddzielić miesięczne obciążenie od kosztu całego zobowiązania. Jeśli porządkujesz kredyt gotówkowy i porównanie ofert, zapisuj wartości obok siebie, ale nie dopisuj brakujących danych na podstawie samej raty. Informacje ogólne o finansowaniu i jego warunkach znajdziesz również w serwisie rządowym Kredyty i pożyczki.
Porównaj dostępne możliwości finansowania, a przed decyzją sprawdź wartości w dokumentach konkretnego kredytodawcy.
Jak porównać oferty kredytów gotówkowych, gdy różnią się ratą?
Gdy raty są różne, sprawdź, czy wynikają z odmiennego okresu spłaty, kosztów czy pozostałych warunków oferty. Zestaw parametry obok siebie, a wygodę wnioskowania i przejrzystość informacji oceniaj osobno. Dzięki temu nie pomylisz niższego miesięcznego obciążenia z niższym kosztem całego kredytu.
Jak czytać różnice między ratą a okresem spłaty?
Okres spłaty wpływa na wysokość rat i łączną sumę spłat. Przy dłuższym okresie rata może być niższa, ale samo jej obniżenie nie przesądza, że kredyt będzie tańszy. Porównuj te wartości łącznie i sprawdź, czy każda kalkulacja dotyczy tej samej kwoty oraz porównywalnych warunków.
Użyj tabeli, by zauważyć, które parametry się różnią. Wpisz dane z kalkulacji lub dokumentów kredytodawcy, nie uzupełniaj brakujących pól przypuszczeniami.
| Parametr | Oferta A | Oferta B |
|---|---|---|
| Rata miesięczna | Dane z oferty | Dane z oferty |
| Okres spłaty | Dane z oferty | Dane z oferty |
| RRSO | Dane z oferty | Dane z oferty |
| Prowizje i inne opłaty | Wymień wskazane koszty | Wymień wskazane koszty |
| Całkowita kwota do zapłaty | Dane z oferty | Dane z oferty |
Jeśli rata w jednej propozycji jest niższa, najpierw porównaj okres spłaty. Gdy okresy są jednakowe, sprawdź RRSO, opłaty i sumę do zapłaty. Jeśli brakuje któregoś z tych parametrów, nie wyciągaj wniosku wyłącznie z wysokości raty. Odczytaj go z formularza informacyjnego lub warunków przedstawionych przez kredytodawcę.
Jak ocenić przejrzystość i warunki ofert?
Parametry kosztowe to tylko jedna część porównania. Sprawdź również, czy oferta jasno opisuje opłaty, zasady spłaty i wymagania dotyczące wniosku. Zwróć uwagę, jakie informacje i dokumenty trzeba przygotować oraz jakie etapy obejmuje proces. Te elementy pomagają ocenić wygodę i zrozumiałość procedury, ale nie przesądzają o decyzji kredytowej.
- Warunki: czytelny opis rat, opłat i harmonogramu spłaty.
- Informacje: dostępność formularza informacyjnego i danych potrzebnych do porównania.
- Wniosek: opis wymaganych danych oraz kolejnych etapów.
- Decyzja: kredytodawca sam ocenia wniosek i podejmuje decyzję; porównanie jej nie gwarantuje.
Przebieg wniosku może się różnić między kredytodawcami. Zanim przejdziesz dalej, możesz zestawić informacje o kredytach gotówkowych z tym, co podano w konkretnej propozycji. W porównaniu ofert oddziel fakty dotyczące kosztu od własnej oceny wygody procesu.
Raporty Narodowego Banku Polskiego, takie jak Raport o stabilności systemu finansowego, przedstawiają szerszy kontekst funkcjonowania rynku. Nie zastępują jednak sprawdzenia indywidualnych warunków ani dokumentów konkretnej oferty.
Jeśli chcesz przejrzeć dostępne możliwości, skorzystaj z zestawienia ofert finansowania. Pamiętaj, że serwis może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, a takie wynagrodzenie nie jest miarą jakości ani kosztu oferty.
Co sprawdzić przed wnioskiem o kredyt gotówkowy?
Przed wysłaniem wniosku sprawdź warunki kredytu, wymagane dokumenty, formularz informacyjny i wpływ raty na domowy budżet. Ta krótka kontrola pomaga wychwycić niejasności, zanim przekażesz dane kredytodawcy. Pamiętaj, że zestawienie ofert ma charakter informacyjny, a zdolność kredytową ocenia i decyzję podejmuje konkretny kredytodawca.
Ułóż przygotowania w kolejności, która pozwala najpierw zweryfikować ofertę, a potem własną gotowość do spłaty:
- Sprawdź warunki: porównaj kwotę, okres, ratę, opłaty oraz całkowitą kwotę do zapłaty.
- Przeczytaj dokumenty: sięgnij po formularz informacyjny i projekt umowy. Zwróć uwagę na koszty oraz zasady spłaty.
- Ustal wymagania: zapisz, jakie dokumenty i dane wskazuje kredytodawca dla danego wniosku.
- Oceń budżet: sprawdź, czy rata pozostawia miejsce na bieżące wydatki i nieprzewidziane potrzeby.
Jak sprawdzić dokumenty i wymagania przed złożeniem wniosku?
Przygotuj dokumenty wymienione przez konkretnego kredytodawcę, zamiast zakładać, że każda instytucja stosuje identyczne wymagania. Przed wysłaniem wniosku porównaj wpisane dane z dokumentami, zwłaszcza informacje o dochodach i zobowiązaniach. Jeśli coś się nie zgadza albo jest niejasne, popraw dane lub wyjaśnij wątpliwość przed złożeniem wniosku.
Kredytodawca może weryfikować informacje potrzebne do oceny wniosku. Zakres i sposób sprawdzenia zależą od konkretnej instytucji, dlatego nie traktuj opisu jednej oferty jako reguły dla wszystkich. W razie pytań dotyczących własnej historii kredytowej informacje o danych gromadzonych przez Biuro Informacji Kredytowej znajdziesz bezpośrednio w BIK.
Jak ograniczyć ryzyko błędnej decyzji?
Oceń ratę w kontekście domowego budżetu, nie tylko wydatków z ostatniego miesiąca. Uwzględnij regularne rachunki, inne zobowiązania i możliwość zmiany kosztów życia. Pożyczaj tylko kwotę, którą możesz realistycznie spłacić, również wtedy, gdy pojawią się dodatkowe wydatki.
Przed decyzją przeczytaj formularz informacyjny i umowę w całości. Sprawdź, czy rozumiesz opisane koszty oraz terminy spłat. Jeśli rozważasz nowy kredyt wyłącznie po to, by uregulować wcześniejsze zobowiązanie, najpierw przeanalizuj łączny koszt i ryzyko dalszego zadłużania. Kolejna rata może dodatkowo obciążyć budżet, zamiast rozwiązać problem.
Informacji o prawach konsumenta szukaj w materiałach Urzędu Ochrony Konkurencji i Konsumentów, a dane o historii kredytowej w BIK. W porównaniu ofert, także gdy interesuje Cię kredyt gotówkowy, nie zakładaj, że wstępna symulacja oznacza akceptację wniosku. Sprawdź dostępne oferty finansowania, a przed złożeniem wniosku zweryfikuj warunki u kredytodawcy.
Podsumowanie: porównaj warunki i sprawdź dostępne oferty
Rzetelne porównanie kredytu gotówkowego zacznij od sprawdzenia ofert dla tej samej kwoty i okresu spłaty. Następnie zestaw ratę, RRSO, opłaty i całkowitą kwotę do zapłaty. Taki układ pomaga oddzielić miesięczne obciążenie od kosztu całego zobowiązania, a także zauważyć warunki, które wymagają dokładniejszego sprawdzenia.
Przed przejściem do wniosku możesz uporządkować najważniejsze kryteria w krótkiej liście:
- czy porównywane propozycje dotyczą tej samej kwoty i czasu spłaty,
- jakie RRSO i całkowitą kwotę do zapłaty przedstawia każda oferta,
- jakie prowizje, opłaty i warunki opisano w dokumentach,
- czy rata będzie możliwa do regularnej spłaty w ramach domowego budżetu.
Porównanie pomaga uporządkować dostępne informacje, ale nie zastępuje lektury formularza informacyjnego ani umowy. Warunki przedstawione po złożeniu wniosku mogą zależeć od indywidualnej oceny kredytodawcy. To on ocenia zdolność kredytową i samodzielnie podejmuje decyzję, dlatego wynik zestawienia nie jest obietnicą przyznania finansowania.
Jak korzystać z porównania ofert FinWybor?
W zestawieniu sprawdź dostępne parametry, takie jak rata, RRSO, całkowity koszt i czas wypłaty, a następnie porównaj je z własnymi założeniami. FinWybor jest niezależnym serwisem porównawczym, a nie bankiem ani pożyczkodawcą. Taka relacja nie oznacza, że dana oferta jest korzystniejsza, dlatego oceniaj ją na podstawie kosztów i warunków.
Możesz porównać dostępne oferty finansowania bez presji na złożenie wniosku. Przed podjęciem decyzji sprawdź szczegóły bezpośrednio w dokumentach kredytodawcy i oceń, czy zobowiązanie pasuje do Twoich potrzeb oraz budżetu.
Co zrobić, gdy kredyt gotówkowy nie pasuje do potrzeb?
Jeśli warunki nie odpowiadają Twoim założeniom albo rata nadmiernie obciążyłaby budżet, nie traktuj kolejnego zobowiązania jako automatycznego rozwiązania. Zatrzymaj się i porównaj inne formy finansowania wyłącznie pod kątem ich odmiennych kosztów, okresu spłaty i warunków. Jeśli rozważasz finansowanie rozłożone na raty, możesz sprawdzić porównanie pożyczek ratalnych i zestawić jego parametry z własnymi możliwościami.
Fraza „kredyt gotówkowy porównanie ofert” sprowadza się w praktyce do metodycznego sprawdzenia kosztów i warunków, nie do wyboru najniższej raty w oderwaniu od reszty. Porównaj wspólne założenia, przeczytaj dokumenty i podejmij decyzję bez pośpiechu. Jeśli nie widzisz oferty, której warunki rozumiesz i której spłatę możesz realistycznie uwzględnić w budżecie, nie musisz składać wniosku.
Wybierz następny krok bez pośpiechu
Porównanie ma pomóc Ci podjąć przemyślaną decyzję, a nie skłaniać do złożenia wniosku za wszelką cenę. Zanim przejdziesz dalej, określ, jakie warunki są dla Ciebie niezbędne, a z których możesz zrezygnować. Takie kryteria ułatwią ocenę propozycji i pozwolą spokojniej zdecydować, czy chcesz poznać szczegóły konkretnej oferty.
Jeśli nadal analizujesz kredyt gotówkowy, porównanie ofert możesz potraktować jako etap rozpoznania dostępnych możliwości. Nie musisz podejmować decyzji, dopóki nie rozumiesz warunków i nie wiesz, jak spłata wpłynie na Twój budżet.
FinWybor jest niezależnym serwisem porównawczym, a nie kredytodawcą. Zestawienie może uporządkować informacje, natomiast ostateczne warunki przedstawia kredytodawca. Porównaj dostępne oferty finansowania, a potem spokojnie zdecyduj, czy któraś odpowiada Twoim potrzebom.
Świadomy wybór zaczyna się od jasnych kryteriów i pozostawia Ci przestrzeń na decyzję.
Najczęstsze pytania o porównywanie kredytów gotówkowych
Czy porównanie ofert kredytu gotówkowego gwarantuje przyznanie kredytu?
Nie. Porównanie służy do wstępnego zestawienia propozycji, a nie do oceny Twojej zdolności kredytowej. Decyzję podejmuje kredytodawca po analizie wniosku i informacji o sytuacji wnioskodawcy. Przed złożeniem wniosku przeczytaj warunki konkretnej oferty i sprawdź, czy rata będzie możliwa do spłaty z Twojego budżetu.
Czy mogę porównać kredyty gotówkowe bez składania wniosku?
Tak. Możesz przejrzeć dostępne informacje i zestawić parametry ofert bez składania wniosku o kredyt. Samo przeglądanie porównania nie jest tym samym co ubieganie się o finansowanie. Zwróć jednak uwagę, czy prezentowane dane są orientacyjne. Ostateczne warunki kredytodawca może przedstawić dopiero po otrzymaniu i przeanalizowaniu wniosku, dlatego nie traktuj symulacji jako wiążącej propozycji.
Czy każda porównywarka kredytów gotówkowych pokazuje wszystkie oferty?
Nie zakładaj, że pojedyncze zestawienie obejmuje cały rynek. Zakres prezentowanych propozycji zależy od danego serwisu i podmiotów, których oferty uwzględnia. Sprawdź, jakie kryteria porównuje narzędzie i jak opisuje sposób prezentacji wyników. Jeśli serwis może otrzymywać wynagrodzenie od partnerów, informacja o tej relacji pomaga właściwie ocenić zestawienie, ale nie przesądza o jakości żadnej oferty.
Czy samo sprawdzenie porównywarki wpływa na decyzję kredytową?
Samo przeglądanie zestawienia nie oznacza złożenia wniosku ani decyzji kredytowej. Zanim przejdziesz do kolejnego etapu, sprawdź, czy formularz prosi o dane osobowe, kto będzie ich odbiorcą i w jakim celu zostaną przekazane. Wynik porównania nie jest oceną Twojej zdolności kredytowej. Tę ocenę przeprowadza kredytodawca w ramach własnej procedury.
Jakie dane przygotować, żeby porównać kredyty gotówkowe?
Zacznij od określenia potrzebnej kwoty i okresu spłaty, które chcesz analizować. Następnie zapisuj przy każdej propozycji RRSO, ratę, opłaty oraz całkowitą kwotę do zapłaty. Takie dane ułatwiają kredyt gotówkowy porównanie ofert według tych samych kryteriów. Nie podawaj danych osobowych, dopóki nie sprawdzisz, komu i w jakim celu formularz je przekazuje. Wymagania zależą od kredytodawcy.
Czy wcześniejsza spłata kredytu gotówkowego zawsze obniża jego koszt?
Nie zakładaj z góry, jaki będzie skutek wcześniejszej spłaty dla konkretnego zobowiązania. Znaczenie mają warunki umowy i przepisy odnoszące się do danej umowy kredytowej. Przed podjęciem decyzji przeczytaj odpowiednie zapisy i poproś kredytodawcę o informację dotyczącą rozliczenia pozostałych kosztów. Ogólna symulacja porównywarki nie uwzględnia szczegółów Twojej umowy, więc nie zastępuje jej analizy.


