

Kredyt obrotowy dla firm ranking pomaga uporządkować dostępne możliwości, ale sama pozycja oferty nie przesądza, czy pasuje ona do potrzeb przedsiębiorstwa. Porównaj całkowity koszt, zasady korzystania ze środków i harmonogram spłaty, a następnie zestaw je z przewidywanymi wpływami firmy.
Kredyt obrotowy, pożyczka firmowa i limit w rachunku mogą różnić się sposobem wypłaty i rozliczania. Dlatego nie porównuj wyłącznie oprocentowania: sprawdź także RRSO, opłaty, całkowitą kwotę do zapłaty oraz warunki umowy.
FinWybor.pl to niezależna platforma porównująca finansowanie, a nie bank ani pożyczkodawca. Możesz sprawdzić parametry ofert, takie jak RRSO, rata, całkowity koszt i czas wypłaty. FinWybor.pl może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie świadczy to o jej jakości.
Najważniejsze Wnioski
- Określ, jaki wydatek firma chce pokryć i z jakich wpływów spłaci zobowiązanie. To pomoże ocenić, czy finansowanie obrotowe pasuje do jej sytuacji.
- Kredyt obrotowy dla firm ranking porównuj według kosztu, okresu spłaty, opłat, zasad korzystania ze środków i wymagań, a nie tylko kolejności ofert.
- Sprawdź różnice między kredytem obrotowym, pożyczką firmową i limitem w rachunku. Szczegóły wykorzystania i spłaty wynikają z warunków konkretnej umowy.
- Przed złożeniem wniosku przygotuj informacje o celu, potrzebnej kwocie, terminie i przewidywanym źródle spłaty. Zakres wymaganych dokumentów może zależeć od finansującego.
- FinWybor pozwala porównać parametry ofert, ale nie udziela finansowania ani nie podejmuje decyzji o wniosku. Wynagrodzenie od partnera nie oznacza, że dana oferta jest korzystniejsza.
Kredyt obrotowy dla firm: co finansuje i kiedy go porównywać
Kredyt obrotowy służy finansowaniu bieżącej działalności firmy, a nie długoterminowych inwestycji. Może pomóc pokryć wydatki, które trzeba ponieść przed otrzymaniem zapłaty od klientów. To, na co można przeznaczyć środki i jak przebiega spłata, określa umowa, dlatego przed wyborem sprawdź warunki konkretnej oferty.
Przydatny punkt wyjścia stanowi definicja kredytu obrotowego. Zanim zaczniesz porównywać, zapisz, jaki wydatek ma pokryć finansowanie, kiedy firma spodziewa się wpływów i z czego będzie spłacać zobowiązanie. Pozwoli to ocenić, czy terminy spłaty pasują do cyklu działalności.
Materiał wideo przedstawia różne możliwości finansowania działalności firmy:
Jakie potrzeby firmy może pokrywać finansowanie obrotowe
Finansowanie obrotowe można rozważyć przy wydatkach związanych z codziennym prowadzeniem działalności, na przykład zakupie towarów, opłaceniu faktur lub wynagrodzeń. Nie każda oferta pozwala przeznaczyć środki na dowolny cel. Możliwe wykorzystanie pieniędzy określa umowa finansowania.
Przykład: firma musi opłacić dostawę materiałów, a jej klient ureguluje fakturę później. Powstaje wtedy różnica między terminem płatności za dostawę a spodziewanym wpływem. Porównując finansowanie, sprawdź, czy harmonogram spłaty można powiązać z przewidywanymi przychodami. Uwzględnij również możliwość opóźnienia płatności od kontrahenta, zamiast zakładać, że wpływ nastąpi dokładnie w planowanym terminie.
Kredyt obrotowy a pożyczka dla firmy
Nazwa produktu nie przesądza o jego koszcie ani o tym, czy będzie pasował do firmy. Porównaj sposób wypłaty i korzystania ze środków, okres spłaty, opłaty oraz całkowitą kwotę do zapłaty. RRSO może ułatwić ocenę kosztu, ale analizuj je razem z kwotą finansowania i okresem spłaty.
Jeśli rozważasz oba rozwiązania, sprawdź także porównanie pożyczek dla firm. Zasady wykorzystania środków z kredytu lub pożyczki wynikają z warunków danej oferty. Ranking porządkuje możliwości, lecz nie zastępuje lektury umowy ani oceny, czy firma będzie w stanie terminowo spłacić zobowiązanie.
Jak czytać ranking kredytów obrotowych dla firm
Ranking kredytów obrotowych porządkuje oferty według przyjętych parametrów, ale nie zastępuje analizy umowy. Kredyt obrotowy dla firm ranking czytaj w kontekście potrzeb przedsiębiorstwa: zestaw koszt, sposób korzystania ze środków, zasady spłaty i wymagania dotyczące wniosku.
Rozdziel informacje podane w warunkach oferty od redakcyjnej oceny jej przydatności. Sama pozycja w zestawieniu ani komercyjne wyróżnienie nie potwierdzają, że finansowanie będzie odpowiednie dla konkretnej firmy. Nie jest to dowód, że oferta jest korzystniejsza.
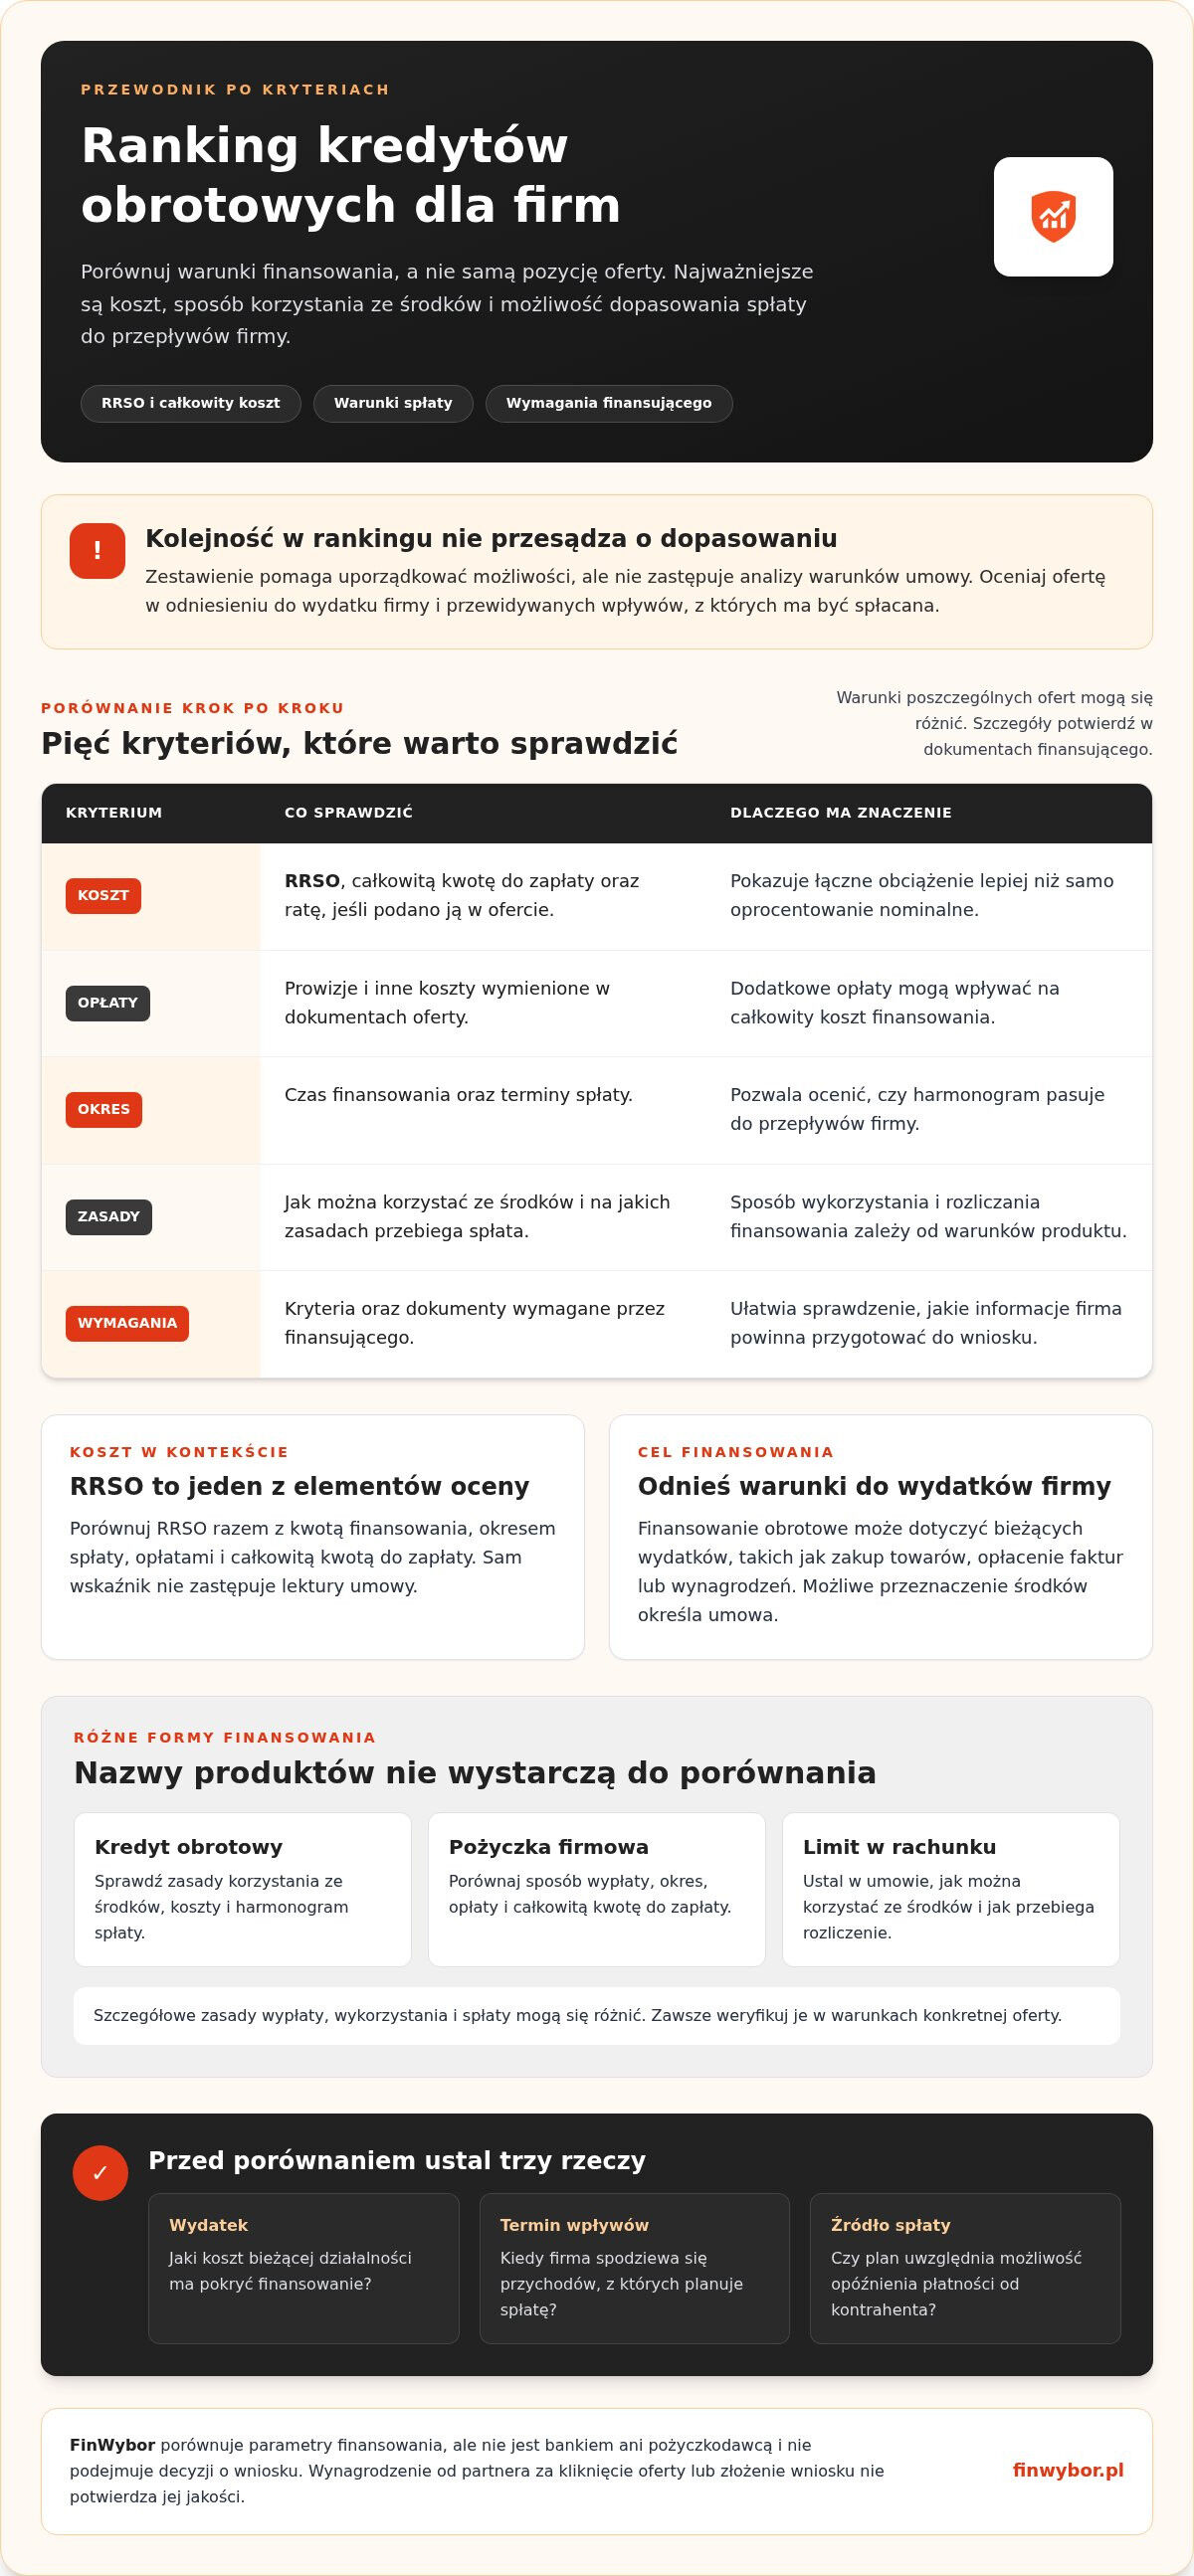
| Kryterium | Co sprawdzić | Dlaczego ma znaczenie |
|---|---|---|
| Koszt | RRSO, całkowitą kwotę do zapłaty i ratę, jeśli podano te dane | Ułatwia ocenę łącznego obciążenia, nie tylko oprocentowania |
| Opłaty | Prowizje i inne koszty wskazane w dokumentach oferty | Mogą wpływać na całkowity koszt finansowania |
| Okres | Czas finansowania i terminy spłaty | Pozwala ocenić, czy spłata pasuje do przepływów firmy |
| Elastyczność | Zasady korzystania ze środków i spłacania zobowiązania | Warunki mogą się różnić między produktami |
| Wymagania | Informacje o kryteriach i dokumentach wymaganych przez finansującego | Pomaga ocenić, czy firma może przygotować wniosek |
RRSO, opłaty i całkowita kwota do zapłaty
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt finansowania w ujęciu rocznym, z uwzględnieniem kosztów objętych zasadami jej obliczania. Sposób prezentacji tego wskaźnika może różnić się między ofertami firmowymi, dlatego porównuj go z pozostałymi warunkami. RRSO jest jednym z elementów oceny kosztu, a nie zamiennikiem lektury umowy.
Jeśli zestawienie podaje oferty dla tej samej kwoty i okresu, porównanie jest łatwiejsze. Sprawdź, czy widzisz całkowitą kwotę do zapłaty oraz wszystkie opłaty uwzględnione w dokumentach. Samo oprocentowanie nominalne nie pokazuje pełnego kosztu finansowania.
Elastyczność, okres i przejrzystość warunków
Sprawdź, kiedy i na jakich zasadach firma może korzystać ze środków, jak przebiega spłata oraz jakie terminy obowiązują. Przejrzysty opis kosztów, wymagań i zasad umowy ułatwia porównanie. Szczegóły potwierdź w dokumentach finansującego, zwłaszcza gdy zestawienie nie zawiera pełnych warunków.
FinWybor pozwala porównać parametry dostępnych ofert, takie jak RRSO, rata, całkowity koszt i czas wypłaty. Zestawienie pomaga wstępnie zawęzić wybór, lecz decyzję oprzyj na warunkach umowy oraz możliwościach spłaty firmy. Informacje o innych źródłach finansowania znajdziesz w oficjalnym portalu Biznes.gov.pl. Możesz też porównać dostępne pożyczki jako jedną z kategorii finansowania.
Kredyt obrotowy czy inna forma finansowania firmy
Kredyt obrotowy, pożyczka dla firmy i limit w rachunku to różne sposoby finansowania, ale ich nazwy nie wystarczą, by ustalić, które rozwiązanie pasuje do przedsiębiorstwa. Porównaj cel, sposób wypłaty i korzystania ze środków, okres spłaty oraz całkowity koszt. Odpowiednie finansowanie zależy od celu, warunków umowy i możliwości spłaty firmy.
Weź pod uwagę przewidywalność wpływów. Jeśli firma zna termin zapłaty od kontrahenta, może ocenić, czy spłata zobowiązania zbiegnie się z tym wpływem. Przy nieregularnych przychodach sprawdź szczególnie dokładnie wysokość i terminy płatności. Nie opieraj planu spłaty wyłącznie na wpływie, którego termin lub kwota są niepewne.
Kiedy porównywać kredyt obrotowy z limitem w rachunku
Kredyt obrotowy wiąże się z finansowaniem bieżącej działalności, natomiast limit w rachunku określa sposób udostępnienia środków do wykorzystania w ramach ustalonej kwoty. Limit może być jedną z form finansowania obrotowego, dlatego te określenia nie zawsze oznaczają odrębne produkty.
W dokumentach sprawdź, kiedy firma może korzystać z pieniędzy, jak rozliczane są wykorzystane środki i jak przebiega spłata. Nie zakładaj, że limit automatycznie oznacza większą elastyczność lub niższy koszt. Decydują warunki konkretnej umowy.
Kiedy rozważyć pożyczkę firmową zamiast kredytu obrotowego
Pożyczkę firmową porównuj z kredytem obrotowym na podstawie parametrów, a nie samej nazwy. Zwróć uwagę na kwotę, sposób wypłaty, okres, ratę, RRSO, całkowitą kwotę do zapłaty oraz wymagania dotyczące dokumentów. Sprawdź, czy termin spłaty odpowiada przewidywanym wpływom firmy.
Wymagania wobec przedsiębiorstwa zależą od finansującego i konkretnej oferty. Porównaj pożyczki dla firm z kredytem obrotowym, analizując warunki i dokumenty. Wybór oprzyj na celu finansowania oraz realnej możliwości spłaty, nie na założeniu, że jedna forma zawsze będzie tańsza lub łatwiejsza do uzyskania.
Jak ocenić, czy oferta pasuje do sytuacji firmy
Oferta pasuje do firmy, gdy jej cel, koszt i harmonogram spłaty można pogodzić z rzeczywistymi przepływami pieniężnymi przedsiębiorstwa. Zanim zaczniesz porównywać, przygotuj informacje o potrzebie finansowania, przewidywanych przychodach i istniejących zobowiązaniach. Ułatwi to ocenę warunków, ale nie przesądzi o decyzji finansującego.
Zakres wymaganych dokumentów ustala podmiot udzielający finansowania i może się on różnić między ofertami. Sprawdź listę wskazaną dla konkretnego produktu. Przygotuj dane potrzebne do oceny możliwości spłaty, ale nie zakładaj, że sama kompletność dokumentów przesądzi o przyznaniu finansowania.
Checklista porównania przed złożeniem wniosku
Przed analizą ofert zapisz najważniejsze założenia dotyczące finansowania. Ułatwi to porównanie parametrów w rankingu i pozwoli sprawdzić, czy spłata jest realna przy planowanych wpływach.
- Cel: określ, jaki bieżący wydatek ma pokryć finansowanie.
- Kwota: oszacuj potrzebną sumę na podstawie wydatku, zamiast zakładać, że większe finansowanie będzie korzystniejsze.
- Termin: ustal, kiedy środki mają być dostępne i kiedy firma przewiduje wpływy.
- Źródło spłaty: wskaż, z jakich przychodów przedsiębiorstwo będzie regulować zobowiązanie.
- Możliwości firmy: zestaw przewidywane wpływy z bieżącymi kosztami i innymi zobowiązaniami.
Następnie porównaj całkowity koszt, ratę lub sposób rozliczania wykorzystanych środków oraz terminy spłaty. Przeczytaj formularz informacyjny, jeśli został udostępniony, i umowę. Sprawdź opłaty oraz warunki, które mogą zmienić łączne obciążenie firmy.
Co zrobić po odmowie lub niedopasowaniu oferty
Jeśli finansujący odmówi albo przedstawione warunki nie odpowiadają potrzebom firmy, sprawdź informacje przekazane w procesie wnioskowania. Ustal, czy problem dotyczy dokumentów, parametrów oferty czy możliwości spłaty. Zanim złożysz kolejny wniosek, porównaj warunki i rozważ, czy finansowanie nadal odpowiada sytuacji firmy.
Nie zaciągaj nowego zobowiązania wyłącznie po to, by spłacić poprzednie, bez dokładnej oceny kosztów i ryzyka. Takie działanie może pogłębić problemy z płynnością i prowadzić do spirali zadłużenia. Kredyt obrotowy dla firm ranking traktuj jako narzędzie wstępnego porównania, nie jako ocenę zdolności firmy ani obietnicę uzyskania finansowania.
Gdy określisz cel, kwotę i możliwe źródło spłaty, porównaj dostępne pożyczki jako jedną z kategorii finansowania. Zestaw warunki oferty z potrzebami przedsiębiorstwa i jego możliwościami spłaty.
Podsumowanie: porównaj kredyt obrotowy przed wyborem finansowania
Kredyt obrotowy porównuj pod kątem całkowitego kosztu, zasad korzystania ze środków i możliwości spłaty z przewidywanych wpływów. Ranking porządkuje parametry, ale nie zastępuje analizy formularza informacyjnego i umowy. Sprawdź również, czy terminy płatności pasują do przepływów pieniężnych firmy.
Może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, co nie jest oceną jakości produktu.
Gdy znasz potrzeby i możliwości spłaty przedsiębiorstwa, porównaj dostępne pożyczki dla firm i sprawdź warunki poszczególnych ofert.
Porównaj warunki i wybierz kolejny krok
Kredyt obrotowy może służyć pokryciu bieżących wydatków, ale nie oceniaj go wyłącznie na podstawie miejsca w rankingu. Porównaj całkowity koszt, zasady korzystania ze środków i terminy spłaty, a następnie sprawdź, czy planowane wpływy pozwolą firmie regulować zobowiązanie. Kredyt obrotowy dla firm ranking potraktuj jako początek analizy, a nie gotową rekomendację.
FinWybor umożliwia bezpłatne porównanie parametrów dostępnych ofert finansowania dla firm. Nie udziela finansowania ani nie podejmuje decyzji o wniosku. Może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, co nie stanowi oceny jej jakości. Przed podjęciem decyzji zestaw informacje z porównania z formularzem informacyjnym i umową finansującego.
Jeśli chcesz sprawdzić dostępne możliwości, porównaj finansowanie dla firm. Oprzyj wybór na kosztach, warunkach i realnych możliwościach spłaty przedsiębiorstwa.
Najczęściej zadawane pytania o kredyt obrotowy dla firm
Czym jest kredyt obrotowy dla firmy?
To finansowanie przeznaczone na potrzeby związane z bieżącą działalnością przedsiębiorstwa. Może pomóc pokryć wydatki, które pojawiają się przed wpływem należności od klientów, ale konkretne przeznaczenie środków określa umowa. Przed porównaniem ustal cel, potrzebną kwotę i przewidywane źródło spłaty. Poszczególne oferty mogą różnić się sposobem wypłaty, kosztami i harmonogramem spłaty.
Jak porównać kredyty obrotowe dla firm?
Kredyt obrotowy dla firm ranking traktuj jako punkt wyjścia do analizy, a nie gotową rekomendację. Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty, okres finansowania, sposób korzystania ze środków i zasady spłaty. Sprawdź również wymagania oraz dokumenty oferty. Jeśli zestawienie pokazuje produkty dla podobnej kwoty i okresu, łatwiej ocenisz różnice, ale ostateczne warunki zweryfikuj w umowie.
Czy kredyt obrotowy i limit w rachunku to to samo?
Nie traktuj tych nazw jako zamiennych. Kredyt obrotowy określa cel finansowania związany z bieżącą działalnością, a limit w rachunku opisuje sposób udostępnienia środków do wykorzystania w ramach ustalonej kwoty. Szczegóły zależą od umowy. Sprawdź, kiedy możesz korzystać z pieniędzy, jak naliczane są koszty i jak przebiega spłata. Nie zakładaj, że limit zawsze będzie tańszy lub bardziej elastyczny.
Jakie dokumenty są potrzebne do kredytu obrotowego dla firmy?
Zakres wymaganych dokumentów zależy od finansującego, produktu i sytuacji przedsiębiorstwa. Sprawdź listę wskazaną dla konkretnej oferty, zamiast opierać się na uniwersalnym zestawie. Przygotuj podstawowe informacje o działalności, przychodach i zobowiązaniach, pamiętając, że mogą być potrzebne także inne dokumenty. Finansujący określa wymagania i samodzielnie podejmuje decyzję o wniosku.
Czy FinWybor udziela kredytów obrotowych dla firm?
Nie. FinWybor jest niezależną platformą porównującą finansowanie, a nie bankiem ani pożyczkodawcą. Umożliwia sprawdzenie parametrów prezentowanych ofert, ale nie przyznaje środków, nie ocenia wniosków i nie gwarantuje ich akceptacji. Decyzję podejmuje finansujący.
Czy miejsce oferty w rankingu oznacza, że jest najlepsza?
Nie. Pozycja w rankingu nie oznacza, że oferta będzie odpowiednia dla każdej firmy ani że okaże się najkorzystniejsza w konkretnej sytuacji. Sprawdź kryteria zestawienia, a następnie porównaj koszty, zasady korzystania ze środków, wymagania i możliwość spłaty. Relacje komercyjne nie stanowią oceny jakości produktu. Przed decyzją przeczytaj dokumenty oferty i oceń, czy jej warunki odpowiadają potrzebom przedsiębiorstwa.


