

Najlepsza karta kredytowa 2024 nie musi być najlepszym wyborem w 2026 roku. Warunki ofert mogą się zmieniać, a wysokie miejsce w rankingu ani reklamowana premia nie mówią, ile zapłacisz za korzystanie z limitu. Porównaj RRSO, opłaty, całkowitą kwotę do zapłaty i zasady spłaty.
Zacznij od określenia, jak zamierzasz używać karty: czy spłacisz całe zadłużenie w terminie, czy możesz korzystać z limitu dłużej i za jakie transakcje będziesz płacić. Następnie sprawdź okres bezodsetkowy, opłaty za kartę i poszczególne operacje oraz skutki spłaty tylko części salda.
W dalszej części znajdziesz kryteria porównania oraz wskazówki, jak czytać ranking. FinWybor.pl porównuje karty kredytowe, ale nie jest bankiem ani nie decyduje o przyznaniu karty. Kolejność ofert nie jest potwierdzeniem ich jakości, a serwis może otrzymywać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku.
Najważniejsze Wnioski
- Dopasuj kartę do swoich płatności i sprawdź, czy planujesz spłacać zadłużenie w całości, czy częściami.
- Porównaj RRSO, całkowitą kwotę do zapłaty i opłaty, a nie tylko oprocentowanie lub premię.
- Sprawdź zasady okresu bezodsetkowego oraz koszty wypłat i innych operacji.
- Hasło „najlepsza karta kredytowa 2024” nie potwierdza, że dawny ranking ani opisane w nim warunki są nadal aktualne.
- Traktuj kolejność w porównywarce jako wskazówkę, nie ocenę jakości. FinWybor.pl może otrzymywać wynagrodzenie od partnerów.
Spis Treści
- Najlepsza karta kredytowa 2024: jak oceniać oferty w 2026 roku?
- Jak porównać koszty karty kredytowej bez pomijania ważnych opłat?
- Korzyści karty kredytowej a warunki, które mogą zmienić jej opłacalność
- Jak wybrać kartę kredytową do własnych potrzeb: praktyczna lista kontrolna
- Podsumowanie: porównaj warunki i wybierz świadomie
Najlepsza karta kredytowa 2024: jak oceniać oferty w 2026 roku?
Najlepsza karta zależy od jej kosztów, zasad spłaty i Twojego sposobu korzystania z limitu. Karta kredytowa daje dostęp do środków udostępnionych przez wydawcę, które trzeba spłacić zgodnie z umową. Różnicę między kartą kredytową a debetową opisuje definicja karty kredytowej.
Rok w haśle „najlepsza karta kredytowa 2024” nie oznacza, że opłaty, promocje ani zasady ze starszego rankingu nadal obowiązują. Ranking historyczny pokazuje oferty z określonego czasu, dlatego przed decyzją porównaj aktualne dokumenty wydawców.
Dołączony materiał wideo nosi tytuł „RANKING KART KREDYTOWYCH 2025 (ZNALAZŁEM NAJLEPSZĄ)”. To odrębny materiał, który sam w sobie nie potwierdza aktualności warunków kart. Przed wyborem sprawdź szczegóły w dokumentach wydawcy.
Co oznacza określenie najlepsza karta kredytowa?
Określenie „najlepsza” ma sens dopiero po ustaleniu kryteriów. RRSO, opłaty i zasady spłaty można porównać na podstawie dokumentów ofertowych. Przydatność dodatkowych korzyści zależy natomiast od tego, czy rzeczywiście z nich skorzystasz. Sama pozycja w rankingu nie przesądza, która karta pasuje do Twoich potrzeb.
Dlaczego warunki z 2024 roku trzeba traktować ostrożnie?
Wydawcy mogą zmieniać taryfy opłat, promocje i warunki korzystania z kart. Sprawdź aktualną taryfę i formularz informacyjny, a w dokumentach zwróć uwagę na płatności, wypłaty gotówki oraz inne operacje. Nie zakładaj, że warunki ze starszego rankingu nadal są dostępne.
FinWybor jest niezależną porównywarką, a nie bankiem ani podmiotem podejmującym decyzje o przyznaniu karty. W porównywarce kart kredytowych zestawisz parametry ofert.
Jak porównać koszty karty kredytowej bez pomijania ważnych opłat?
Porównuj RRSO, całkowitą kwotę do zapłaty, opłaty i zasady spłaty, a nie tylko oprocentowanie. Koszt zależy od warunków umowy oraz od tego, czy spłacasz całe zadłużenie w terminie, korzystasz z limitu dłużej czy wykonujesz inne rodzaje transakcji.
Oprocentowanie nominalne samo w sobie nie pokazuje wszystkich kosztów karty. Porównując oferty, przyjmij ten sam sposób korzystania z limitu i sprawdź konkretne wartości w aktualnych dokumentach wydawcy. Narodowy Bank Polski publikuje dane o kartach płatniczych, które przedstawiają szerszy kontekst rynku. Koszty konkretnej karty znajdziesz w jej dokumentacji.
RRSO, opłaty i całkowita kwota do zapłaty
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża całkowity koszt kredytu w ujęciu rocznym i uwzględnia koszty przyjęte dla danej oferty. Porównując ten wskaźnik, sprawdź założenia przykładu reprezentatywnego. Całkowita kwota do zapłaty pokazuje sumę spłaty w określonym scenariuszu.
W taryfie i dokumentach sprawdź opłaty za kartę, prowizje za transakcje oraz koszty usług dodatkowych. Zwróć uwagę, czy opłata zależy od sposobu korzystania z karty lub spełnienia określonych warunków. Brak jednej opłaty nie oznacza, że nie ma innych kosztów, dlatego porównuj pełną taryfę, a nie pojedynczą pozycję.
| Kryterium | Co sprawdzić |
|---|---|
| RRSO | Jakie koszty i założenia uwzględnia podany przykład |
| Całkowita kwota do zapłaty | Jakiego scenariusza spłaty dotyczy |
| Opłaty | Koszty karty, transakcji i usług dodatkowych |
| Spłata | Termin, wymagane minimum i skutki spłaty częściowej |
Okres bezodsetkowy i spłata zadłużenia
Zasady okresu bezodsetkowego określa umowa. Sprawdź, jak ustalany jest termin spłaty i których transakcji dotyczy. Nie zakładaj, że płatność kartą i wypłata gotówki są rozliczane w taki sam sposób.
Spłata w terminie zgodnie z umową ma znaczenie dla kosztu zadłużenia. Jeśli oddasz tylko część wykorzystanego limitu, pozostała kwota może podlegać innym zasadom naliczania kosztów. Przed porównaniem sprawdź formularz informacyjny i taryfę, a potem odnieś je do swojego planowanego sposobu korzystania z karty.
Korzyści karty kredytowej a warunki, które mogą zmienić jej opłacalność
Premia, zwrot za zakupy czy dodatkowa usługa mają znaczenie, jeśli rzeczywiście z nich korzystasz, a warunki ich uzyskania nie przewyższają korzyści. Sprawdź ograniczenia i czas trwania promocji oraz porównaj jej wartość z kosztami korzystania z karty.
Ustal, jakich transakcji dotyczy oferta. Płatności bezgotówkowe, wypłaty gotówki i inne operacje mogą podlegać różnym zasadom. Nie zakładaj, że każda płatność przyniesie korzyść ani że promocja będzie obowiązywać przez cały czas korzystania z karty.
Zwroty, punkty i dodatkowe usługi
Przed uwzględnieniem korzyści w porównaniu przeczytaj regulamin promocji i warunki umowy. Sprawdź wyłączenia, limity, wymagane rodzaje transakcji oraz czas obowiązywania oferty. Konkretne warunki potwierdź w aktualnych informacjach od wydawcy.
Odnieś korzyść do własnych wydatków. Zwrot za zakupy w kategorii, z której nie korzystasz, może nie przynieść realnej wartości. Punkty i dodatkowe usługi również nie muszą równoważyć opłat, zwłaszcza jeśli ich wykorzystanie jest ograniczone warunkami.
Warunki transakcji i ryzyko zadłużenia
Zasady dotyczące poszczególnych operacji mogą wpływać na koszt korzystania z limitu. Przed decyzją sprawdź umowę, formularz informacyjny i regulamin promocji, szczególnie zapisy o transakcjach wyłączonych z korzyści, opłatach i rozliczaniu zadłużenia. UOKiK zwraca uwagę na przejrzystość kosztów w swoim ostrzeżeniu dotyczącym ukrytych opłat. To przypomnienie o znaczeniu jasnych warunków, a nie opis konkretnej karty.
Jeśli spłata zadłużenia staje się trudna, kolejna pożyczka na pokrycie salda karty może przenieść problem, zamiast go rozwiązać. Przed takim krokiem porównaj łączny koszt i terminy spłat oraz uwzględnij ryzyko dalszego zadłużania. Określenie „najlepsza karta kredytowa 2024” ani promocyjna pozycja w zestawieniu nie dowodzą, że karta będzie korzystna w Twojej sytuacji. Wynagrodzenie, które FinWybor może otrzymywać od partnerów, nie jest miarą jakości oferty.
Jak wybrać kartę kredytową do własnych potrzeb: praktyczna lista kontrolna
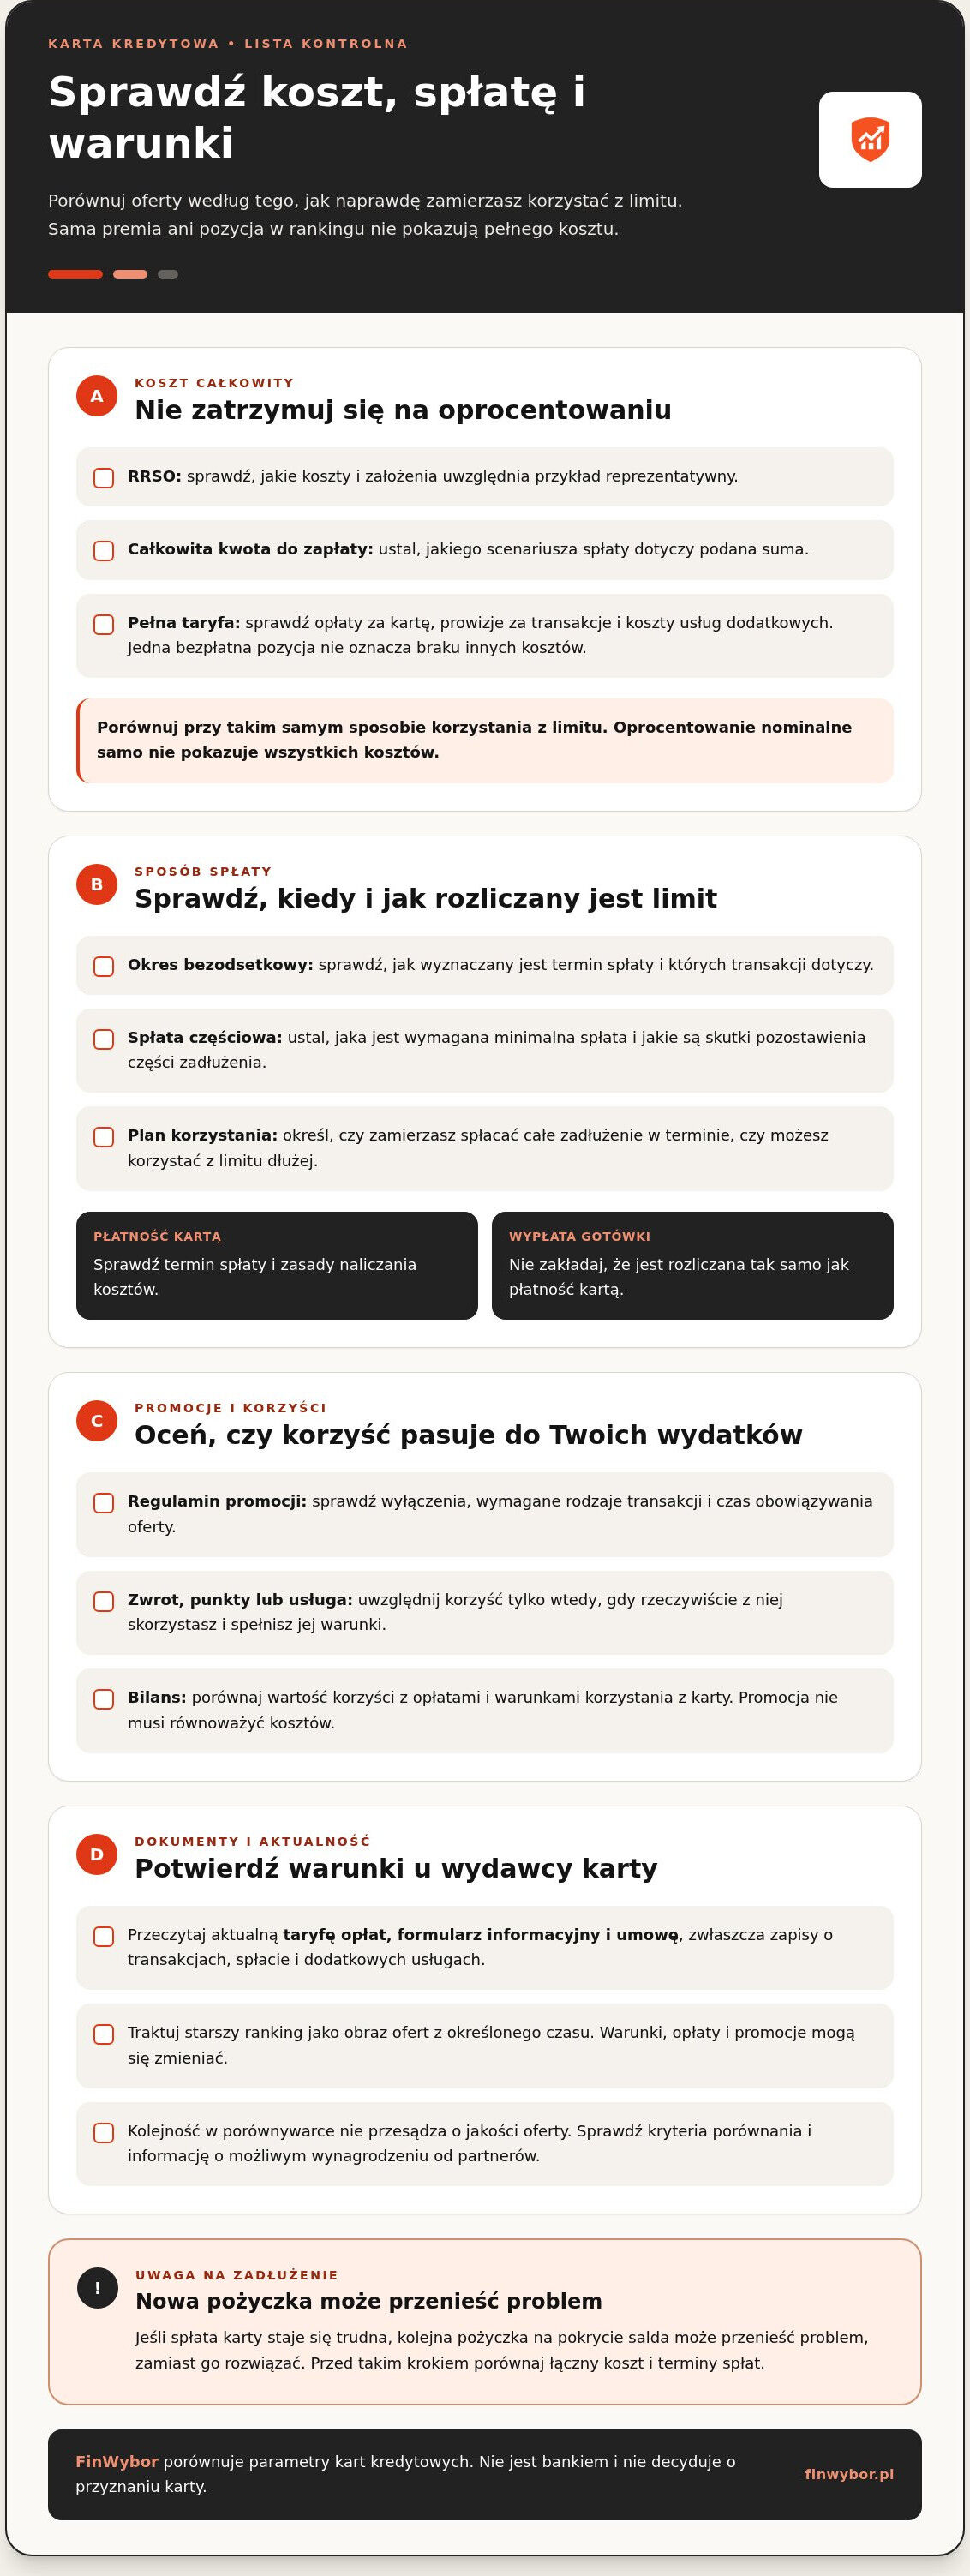
Wybierz kartę, której koszty i zasady spłaty pasują do Twojego sposobu płacenia. Przejdź przez poniższe kroki, aby porównać oferty według tych samych kryteriów, a nie tylko na podstawie reklamy czy nazwy rankingu.
- Określ potrzeby. Zapisz, do jakich wydatków chcesz używać karty i które korzyści są dla Ciebie istotne.
- Porównaj koszty. Sprawdź RRSO, opłaty i całkowitą kwotę do zapłaty dla opisanego scenariusza.
- Przeanalizuj spłatę. Ustal, czy zamierzasz spłacać całe zadłużenie, czy możesz potrzebować więcej czasu na zwrot wykorzystanego limitu.
- Przeczytaj warunki. Sprawdź aktualną umowę, formularz informacyjny, taryfę i zasady promocji.
- Zestaw oferty. Porównaj je według tych samych kryteriów i zanotuj, kiedy sprawdzałeś dokumenty.
Dopasuj kryteria do sposobu płacenia
Jeśli planujesz regularnie spłacać całe zadłużenie, zwróć uwagę na opłaty i zasady okresu bezodsetkowego. Jeśli możesz korzystać z limitu dłużej, dokładniej porównaj RRSO i całkowity koszt. To odrębne scenariusze porównania, które warto odnieść do własnego planu spłaty.
Korzyści oceniaj w kontekście własnych zakupów. Jeśli promocja obejmuje wydatki, których nie ponosisz, jej reklamowana wartość może nie mieć dla Ciebie praktycznego znaczenia. Hasło „najlepsza karta kredytowa 2024” ani pozycja w rankingu nie zastąpią sprawdzenia warunków i własnych potrzeb.
Sprawdź warunki i sposób prezentacji rankingu
Zanotuj datę sprawdzenia warunków, żeby wiedzieć, z jakiego momentu pochodzą informacje. Oddziel dane z dokumentów wydawcy od redakcyjnej oceny i kolejności ofert. FinWybor porównuje karty, lecz nie jest bankiem i nie podejmuje decyzji o przyznaniu karty.
Jeśli przyznany limit nie pasuje do Twojego budżetu albo karta nie jest już potrzebna, sprawdź w umowie zasady rezygnacji i rozliczenia zadłużenia. Nie pozostawiaj salda bez planu spłaty. Parametry ofert porównasz w porównywarce kart kredytowych, a szczegóły sprawdzisz w dokumentach wydawcy.
Podsumowanie: porównaj warunki i wybierz świadomie
Porównuj karty pod kątem RRSO, całkowitego kosztu, opłat i zasad spłaty. Sprawdź, czy możesz realistycznie oddać wykorzystany limit zgodnie z umową. Nazwa rankingu ani hasło „najlepsza karta kredytowa 2024” nie zastępują weryfikacji aktualnych warunków.
Co sprawdzić przed złożeniem wniosku?
Przed decyzją przeczytaj aktualną umowę, formularz informacyjny i taryfę opłat wydawcy. Porównaj konkretne zasady, a nie tylko hasła promocyjne lub miejsce oferty w zestawieniu. Jeśli nie rozumiesz kosztów albo warunków spłaty, nie opieraj decyzji wyłącznie na rankingu.
Taka relacja nie przesądza o jakości oferty ani o decyzji wydawcy.
Kiedy rozważyć inne rozwiązanie finansowe?
Jeśli karta nie odpowiada Twoim potrzebom, możesz porównać inne formy finansowania. Gdy rozważasz spłatę w ratach, sprawdź warunki pożyczek ratalnych i zestaw całkowity koszt oraz terminy spłaty z tym, czego oczekujesz od karty. Inny produkt nie musi być korzystniejszy, dlatego porównuj go w tym samym, realistycznym scenariuszu.
Możesz też przejrzeć porównanie pożyczek i zapoznać się z parametrami bez składania wniosku. Sprawdź dokumenty i możliwość terminowej spłaty. Podejmij decyzję dopiero wtedy, gdy warunki są dla Ciebie jasne i pasują do budżetu.
Podsumowanie
Porównaj aktualne RRSO, całkowity koszt, opłaty i zasady spłaty. Upewnij się, że możesz spłacać wykorzystany limit zgodnie z umową, i nie kieruj się wyłącznie miejscem oferty w rankingu.
Jeśli rozważasz inną formę finansowania, porównaj dostępne pożyczki i sprawdź ich warunki. Najpierw zapoznaj się z kosztami i zasadami spłaty. Wniosek składaj dopiero wtedy, gdy warunki są dla Ciebie zrozumiałe.


