

Oferta przypominająca chwilówkę może w rzeczywistości działać jak odnawialny limit na karcie. W przypadku Net Credit sprawdź więc najpierw, jaki produkt opisują aktualne dokumenty, jak korzysta się z przyznanego limitu i kiedy trzeba spłacić wykorzystaną kwotę.
To ważne dla oceny kosztów. Sama wysokość limitu nie mówi, ile zapłacisz, a oprocentowanie to tylko jeden z elementów do porównania. Zwróć uwagę na RRSO, prowizje i opłaty, minimalną kwotę do zapłaty, okres rozliczeniowy oraz całkowitą kwotę do spłaty. Warunki dla nowych i powracających klientów sprawdź w dokumentach dotyczących konkretnej oferty.
W tym artykule wyjaśniamy, jak ocenić mechanizm produktu Net Credit, które zapisy umowy i formularza informacyjnego przeanalizować oraz jak zestawić koszty z chwilówką, pożyczką ratalną, kredytem gotówkowym lub kartą kredytową. Porównując konkretne parametry, nie zakładaj, że złożenie wniosku oznacza jego akceptację.
Najważniejsze Wnioski
- Sprawdź w aktualnych dokumentach, jaki produkt kryje się pod nazwą net credit, zamiast polegać wyłącznie na opisie promocyjnym.
- Rozróżnij przyznany limit, wykorzystaną kwotę i kwotę do spłaty, aby lepiej ocenić, jak działa finansowanie.
- Porównując oferty, zestaw RRSO, całkowity koszt, opłaty i czas spłaty, a nie tylko reklamowane oprocentowanie.
- Przed złożeniem wniosku przejrzyj formularz informacyjny, umowę, tabelę opłat oraz warunki promocji.
- FinWybor.pl pomaga porównywać oferty, ale nie udziela pożyczek ani nie decyduje o przyznaniu finansowania.
Net Credit: czym jest oferta i czego nie mówi sam komunikat promocyjny?
Net Credit to marka kojarzona z finansowaniem przez kartę, ale sama nazwa nie określa konstrukcji umowy. Z aktualnych materiałów produktowych wynika, że oferta dotyczy wirtualnej karty Mastercard z odnawialnym limitem kredytowym, a nie typowej chwilówki wypłacanej jednorazowo ani pożyczki spłacanej w stałych ratach. Warunki mogą się zmieniać, dlatego przed podjęciem decyzji sprawdź dokumenty dotyczące konkretnej oferty.
Limit to kwota udostępniona do wykorzystania zgodnie z umową. Nie jest tym samym co kwota już wykorzystana ani suma, którą trzeba spłacić. W dokumentach produktowych jako podmiot udzielający finansowania wskazywana jest Fincard sp. z o.o., natomiast Net Credit sp. z o.o. pełni rolę pośrednika kredytowego. Sprawdź, które podmioty i zasady wskazano w dokumentach, które otrzymujesz.
Przed omówieniem szczegółów działania produktu możesz obejrzeć krótkie wprowadzenie:
Czy Net Credit oznacza chwilówkę, pożyczkę czy kartę kredytową?
Nie rozstrzygają o tym potoczne określenia z reklam ani opinie w internecie. Chwilówka zwykle oznacza jednorazową pożyczkę z określonym terminem spłaty, a pożyczka ratalna jest spłacana w częściach według harmonogramu. Przy limicie odnawialnym korzystasz z udostępnionej kwoty na zasadach opisanych w umowie, a zobowiązanie rozliczasz zgodnie z jej warunkami.
Podstawowe różnice między umową pożyczki a kredytem bankowym omawia definicja pożyczki. To materiał ogólny, a nie opis Net Credit. W przypadku konkretnej oferty rozstrzygające są jej umowa, formularz informacyjny i pozostałe dokumenty, nie sama nazwa handlowa.
Co sprawdzić w przekazie o promocji?
Hasło promocyjne może przedstawiać tylko część warunków. Porównaj je z formularzem informacyjnym i tabelą opłat, a następnie sprawdź:
- czy promocja obejmuje nowych klientów, klientów powracających czy obie grupy;
- jakie prowizje, opłaty lub inne koszty mogą się pojawić;
- co dzieje się po zakończeniu okresu promocyjnego albo w razie spóźnionej spłaty;
- jak obliczane są minimalna kwota do zapłaty i całkowita kwota do spłaty.
Nie zakładaj, że warunki podane w starszym materiale nadal obowiązują. Porównaj dokumenty dotyczące tej samej wersji oferty i uwzględniające Twoją sytuację. Jeśli przekaz reklamowy różni się od zapisów umowy, poproś kredytodawcę o wyjaśnienie przed złożeniem wniosku.
Jak działa limit Net Credit i jakie warunki trzeba zrozumieć?
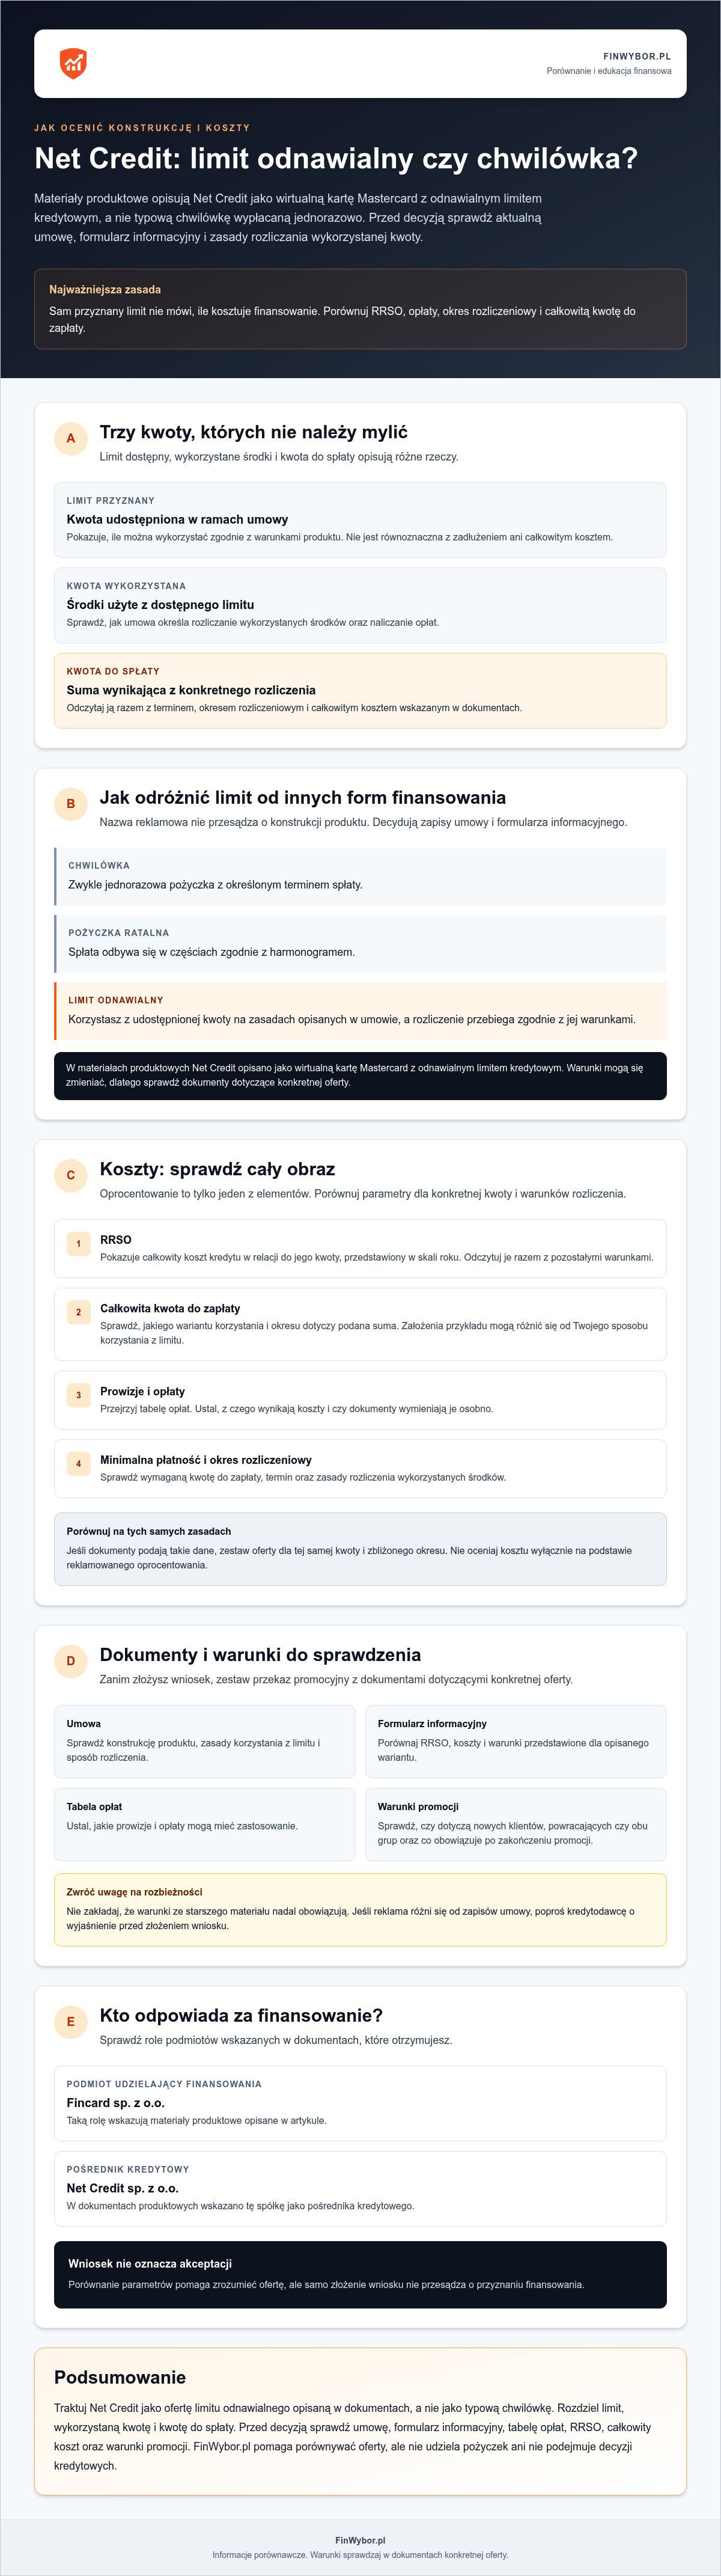
Przy limicie kredytowym rozróżnij trzy wartości: kwotę udostępnioną, kwotę wykorzystaną oraz kwotę do spłaty. Dostępny limit pokazuje, ile można jeszcze wykorzystać w ramach umowy, ale nie jest ani kwotą zadłużenia, ani informacją o całkowitym koszcie. W przypadku Net Credit sprawdź w aktualnym formularzu informacyjnym i umowie, jak naliczane są opłaty oraz jak rozlicza się wykorzystane środki.
RRSO opisuje koszt kredytu w ujęciu rocznym, ale trzeba je odczytywać razem z warunkami umowy. To procentowy wskaźnik uwzględniający całkowity koszt kredytu w relacji do jego kwoty, przedstawiony w skali roku. Nie pokazuje samodzielnie, ile zapłacisz przy konkretnym sposobie korzystania z limitu. Zestaw RRSO z kwotą wykorzystaną, okresem rozliczenia, opłatami i całkowitą kwotą do zapłaty wskazaną w dokumentach.
Jak czytać RRSO, opłaty i całkowitą kwotę do zapłaty?
Każdy z tych parametrów odpowiada na inne pytanie. RRSO ułatwia porównywanie kosztów, całkowita kwota do zapłaty pokazuje sumę przewidzianą do oddania w opisanym wariancie, a tabela opłat pomaga ustalić, z czego wynikają koszty. Zwróć uwagę na okres, którego dotyczą wyliczenia. Założenia przykładu reprezentatywnego mogą różnić się od Twojego sposobu korzystania i spłaty limitu.
- Sprawdź, czy dokument podaje osobno prowizję, opłaty i ewentualne odsetki.
- Jeśli dokumenty zawierają takie dane, porównuj oferty dla tej samej kwoty i zbliżonego okresu.
- Ustal, czy całkowity koszt dotyczy pełnej spłaty, czy konkretnego scenariusza rozliczenia.
Przydatne informacje o prawach konsumentów i kredycie konsumenckim publikuje Urząd Ochrony Konkurencji i Konsumentów. Możesz z nich skorzystać, aby lepiej zrozumieć informacje pomocne w ocenie zobowiązania.
Jak rozumieć minimalną płatność i termin spłaty?
Minimalna płatność to kwota wymagana w danym terminie zgodnie z umową. Jej uregulowanie nie musi oznaczać spłaty całego wykorzystanego limitu. Pozostała część może nadal stanowić zadłużenie, a dalsze korzystanie z limitu zależy od warunków umowy i rozliczenia konta.
Przed użyciem środków sprawdź, jak umowa określa termin płatności, sposób obliczania kwoty minimalnej i konsekwencje pozostawienia niespłaconego salda. Ustal osobno, jaka kwota pozwoli uniknąć zaległości, a jaka spłaci całość. Jeśli rozważasz inne możliwości, porównaj je według tych samych parametrów kosztu i spłaty.
Net Credit a chwilówka i pożyczka ratalna: co porównać?
Porównuj produkty według sposobu korzystania z pieniędzy i zasad spłaty, a nie reklamowej nazwy. Limit odnawialny, chwilówka i pożyczka ratalna mogą różnić się momentem udostępnienia środków, sposobem naliczania opłat oraz tym, czy spłacasz całość jednorazowo, czy według harmonogramu.
Przy zestawianiu ofert sprawdź te same parametry: RRSO, całkowitą kwotę do zapłaty, opłaty i czas korzystania z finansowania. Jeśli dokumenty podają koszty dla różnych kwot lub okresów, nie porównuj samych wartości procentowych bez sprawdzenia założeń. Warunki mogą zależeć od konkretnej oferty i profilu klienta.
Kiedy porównywać limit z chwilówką?
Takie porównanie jest przydatne, gdy rozważasz finansowanie krótkoterminowej potrzeby i chcesz ustalić, czy bardziej odpowiada Ci odnawialny dostęp do limitu, czy jednorazowa kwota z określonym terminem spłaty. Przy limicie sprawdź zasady korzystania z pieniędzy i rozliczania wykorzystanych środków. Przy chwilówce zweryfikuj termin zwrotu, koszty oraz kwotę do oddania w ustalonym terminie.
Nie zakładaj, że określenie „chwilówka” w opisie lub opinii przesądza o konstrukcji umowy. Najpierw sprawdź dokumenty danego produktu. Jeśli analizujesz pożyczki krótkoterminowe, możesz zestawić dostępne parametry w porównywarce chwilówek.
Kiedy sprawdzić pożyczkę ratalną lub kredyt gotówkowy?
Porównaj te formy, jeśli zależy Ci na ustalonym harmonogramie i przewidywalnej wysokości rat. Sprawdź długość spłaty, wysokość raty, całkowity koszt oraz opisane w dokumentach warunki wcześniejszej spłaty. Dłuższy okres może oznaczać niższą ratę, ale sam w sobie nie przesądza o niższym całkowitym koszcie.
W przypadku pożyczek ratalnych porównaj dostępne pożyczki ratalne, a przy finansowaniu bankowym sprawdź parametry kredytów gotówkowych. Nie wybieraj oferty wyłącznie dlatego, że została nazwana „najtańszą”. Zweryfikuj aktualne RRSO, opłaty i całkowitą kwotę do zapłaty, a następnie oceń, czy rata mieści się w Twoim budżecie.
Przed złożeniem wniosku sprawdź dokumenty u kredytodawcy, nawet jeśli wstępne porównanie wskazuje rozwiązanie pasujące do Twoich potrzeb.
Jak sprawdzić ofertę Net Credit przed złożeniem wniosku?
Przed złożeniem wniosku przejdź przez kolejne kroki: określ potrzebę, oceń możliwość spłaty, przygotuj wymagane informacje, sprawdź koszty i dopiero potem zdecyduj, czy składać wniosek. Taka kolejność pomaga oddzielić pilną potrzebę od warunków, które możesz zaakceptować.
- Określ potrzebę. Ustal, jakiej kwoty potrzebujesz i na jak długo. Nie traktuj całego dostępnego limitu jako kwoty, którą musisz wykorzystać.
- Oceń możliwość spłaty. Porównaj dochody z regularnymi wydatkami i obecnymi zobowiązaniami.
- Sprawdź wymagane informacje. Przygotuj dane i dokumenty wymienione przez kredytodawcę. Nie zakładaj, że wystarczy sam formularz internetowy.
- Przeanalizuj koszty. Przeczytaj formularz informacyjny, umowę, tabelę opłat oraz szczegółowe zasady promocji.
- Podejmij decyzję bez pośpiechu. Jeśli warunki są niejasne, poproś kredytodawcę o wyjaśnienie przed złożeniem wniosku.
Sprawdź także, czy podmiot wskazany w dokumentach można zweryfikować w odpowiednim rejestrze KNF i czy wpis odpowiada jego nazwie oraz zakresowi działalności. Rejestracja nie oznacza, że oferta będzie dla Ciebie odpowiednia ani że wniosek zostanie zaakceptowany. Korzystaj z oficjalnych rejestrów KNF, a nie tylko z informacji zawartych w reklamie.
Jak ocenić, czy rata lub spłata mieszczą się w budżecie?
Sprawdź, czy po opłaceniu stałych wydatków i innych zobowiązań pozostaną środki na spłatę. Uwzględnij także nieprzewidziany wydatek, który może pojawić się przed terminem płatności. Jeśli plan spłaty działa tylko pod warunkiem, że nic się nie zmieni, dodatkowe zobowiązanie może zwiększyć ryzyko zaległości.
Nie zakładaj, że minimalna płatność oznacza spłatę całego salda. Ustal, ile trzeba zapłacić, by zamknąć zobowiązanie, i jaki koszt może wiązać się z pozostawieniem części zadłużenia. Zaciąganie kolejnej pożyczki wyłącznie po to, by spłacić poprzednią, może pogłębić problemy. Zanim rozważysz takie rozwiązanie, sprawdź jego pełne koszty i konsekwencje.
Co zrobić, gdy wniosek zostanie odrzucony?
Przyczyny odmowy i sposób oceny wniosku zależą od kredytodawcy. Możesz zapytać, czy dostępne jest wyjaśnienie decyzji, a następnie sprawdzić poprawność podanych danych oraz własnych informacji w bazach, jeśli były uwzględniane. Nie zakładaj, że ponowne złożenie wniosku albo wybór innej oferty zapewni akceptację.
Jeśli nadal porównujesz finansowanie, porównaj dostępne pożyczki i sprawdź parametry ofert.
Podsumowanie: jak podjąć spokojną decyzję o Net Credit?
Przed podjęciem decyzji o Net Credit sprawdź umowę, formularz informacyjny, całkowitą kwotę do zapłaty i wszystkie opłaty. Upewnij się, że termin spłaty odpowiada Twoim możliwościom. Jeśli coś jest niejasne, poproś kredytodawcę o wyjaśnienie przed zawarciem umowy. Porównanie pomaga, gdy znasz potrzebną kwotę i czas finansowania, ale oceniaj konkretne parametry, a nie samą kolejność ofert. Wynagrodzenie partnera nie świadczy o korzystniejszych warunkach, a wynik porównania nie przesądza o decyzji kredytodawcy. Porównaj dostępne pożyczki na FinWybor.
Przed decyzją sprawdź warunki i porównaj koszty
Oceniaj ofertę net credit na podstawie aktualnych dokumentów, a nie samej nazwy czy hasła promocyjnego. Ustal, jak działa limit, kiedy przypada termin spłaty i czy minimalna płatność pokrywa całe zobowiązanie. Dzięki temu sprawdzisz, czy produkt odpowiada Twojej potrzebie.
Porównując finansowanie, sprawdź RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty. Zestawiaj oferty dla tej samej kwoty i podobnego czasu, jeśli dokumenty udostępniają takie dane. Pamiętaj również, że wynagrodzenie partnera za kliknięcie lub złożenie wniosku nie jest dowodem lepszych warunków.
Ostateczną ocenę wniosku przeprowadza kredytodawca. Porównaj dostępne pożyczki i sprawdź ich parametry, a przed zaciągnięciem zobowiązania upewnij się, że spłata mieści się w Twoim budżecie. Spokojne porównanie daje lepszą podstawę do świadomej decyzji.


