

Najwyższa dostępna kwota nie zawsze będzie odpowiednia dla nowej firmy. Przy wyborze pożyczki dla firm na start określ, na co przeznaczysz pieniądze i czy firma będzie w stanie spłacać raty, zanim osiągnie stabilne przychody.
Przed złożeniem wniosku przygotuj kosztorys, opis celu finansowania i realistyczną prognozę przepływów. Te informacje pomagają uporządkować potrzeby firmy, ale nie gwarantują przyznania środków. O wniosku decyduje instytucja finansująca. FinWybor.pl porównuje parametry finansowania dla firm, ale nie udziela pożyczek ani nie podejmuje decyzji kredytowych.
Najważniejsze Wnioski
- Dopasuj pożyczkę dla firm na start do konkretnych wydatków, zamiast wnioskować o maksymalną możliwą kwotę.
- Przygotuj podstawowe informacje o firmie i sprawdź, jakich dokumentów wymaga instytucja finansująca.
- Porównuj RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty, a nie tylko wysokość raty.
- Przed wysłaniem wniosku uporządkuj cel finansowania, dane firmy i dokumenty, a potem dokładnie przeczytaj warunki.
- Oceń, czy przewidywane wpływy pozwolą spłacać raty. Decyzję o przyznaniu finansowania podejmuje instytucja rozpatrująca wniosek.
Pożyczka dla firm na start: kiedy finansowanie może być potrzebne?
Pożyczka dla firmy na początku działalności może pomóc pokryć planowane wydatki, ale jej dostępność zależy od warunków konkretnej instytucji i oceny wniosku. Pożyczkodawca może brać pod uwagę między innymi cel finansowania, przewidywane przychody i dostępne zabezpieczenia. Brak historii działalności sam w sobie nie przesądza o wyniku.
Pożyczka to zwrotne środki, które trzeba oddać zgodnie z umową. Inne możliwości to na przykład dotacja, przyznawana na określonych warunkach, lub kapitał własny, który nie tworzy rat, ale może zmniejszyć rezerwę na nieprzewidziane wydatki. Zasady zależą od rodzaju finansowania.
Planując finansowanie, uwzględnij zarówno inwestycje, jak i bieżące przepływy w firmie. Więcej o tym, jak podejmować decyzje finansowe w firmie, można przeczytać w artykule o finansach przedsiębiorstwa.
Poniższy materiał przedstawia przykład finansowania działalności na początku jej prowadzenia:
Na jakie wydatki początkująca firma może szukać środków?
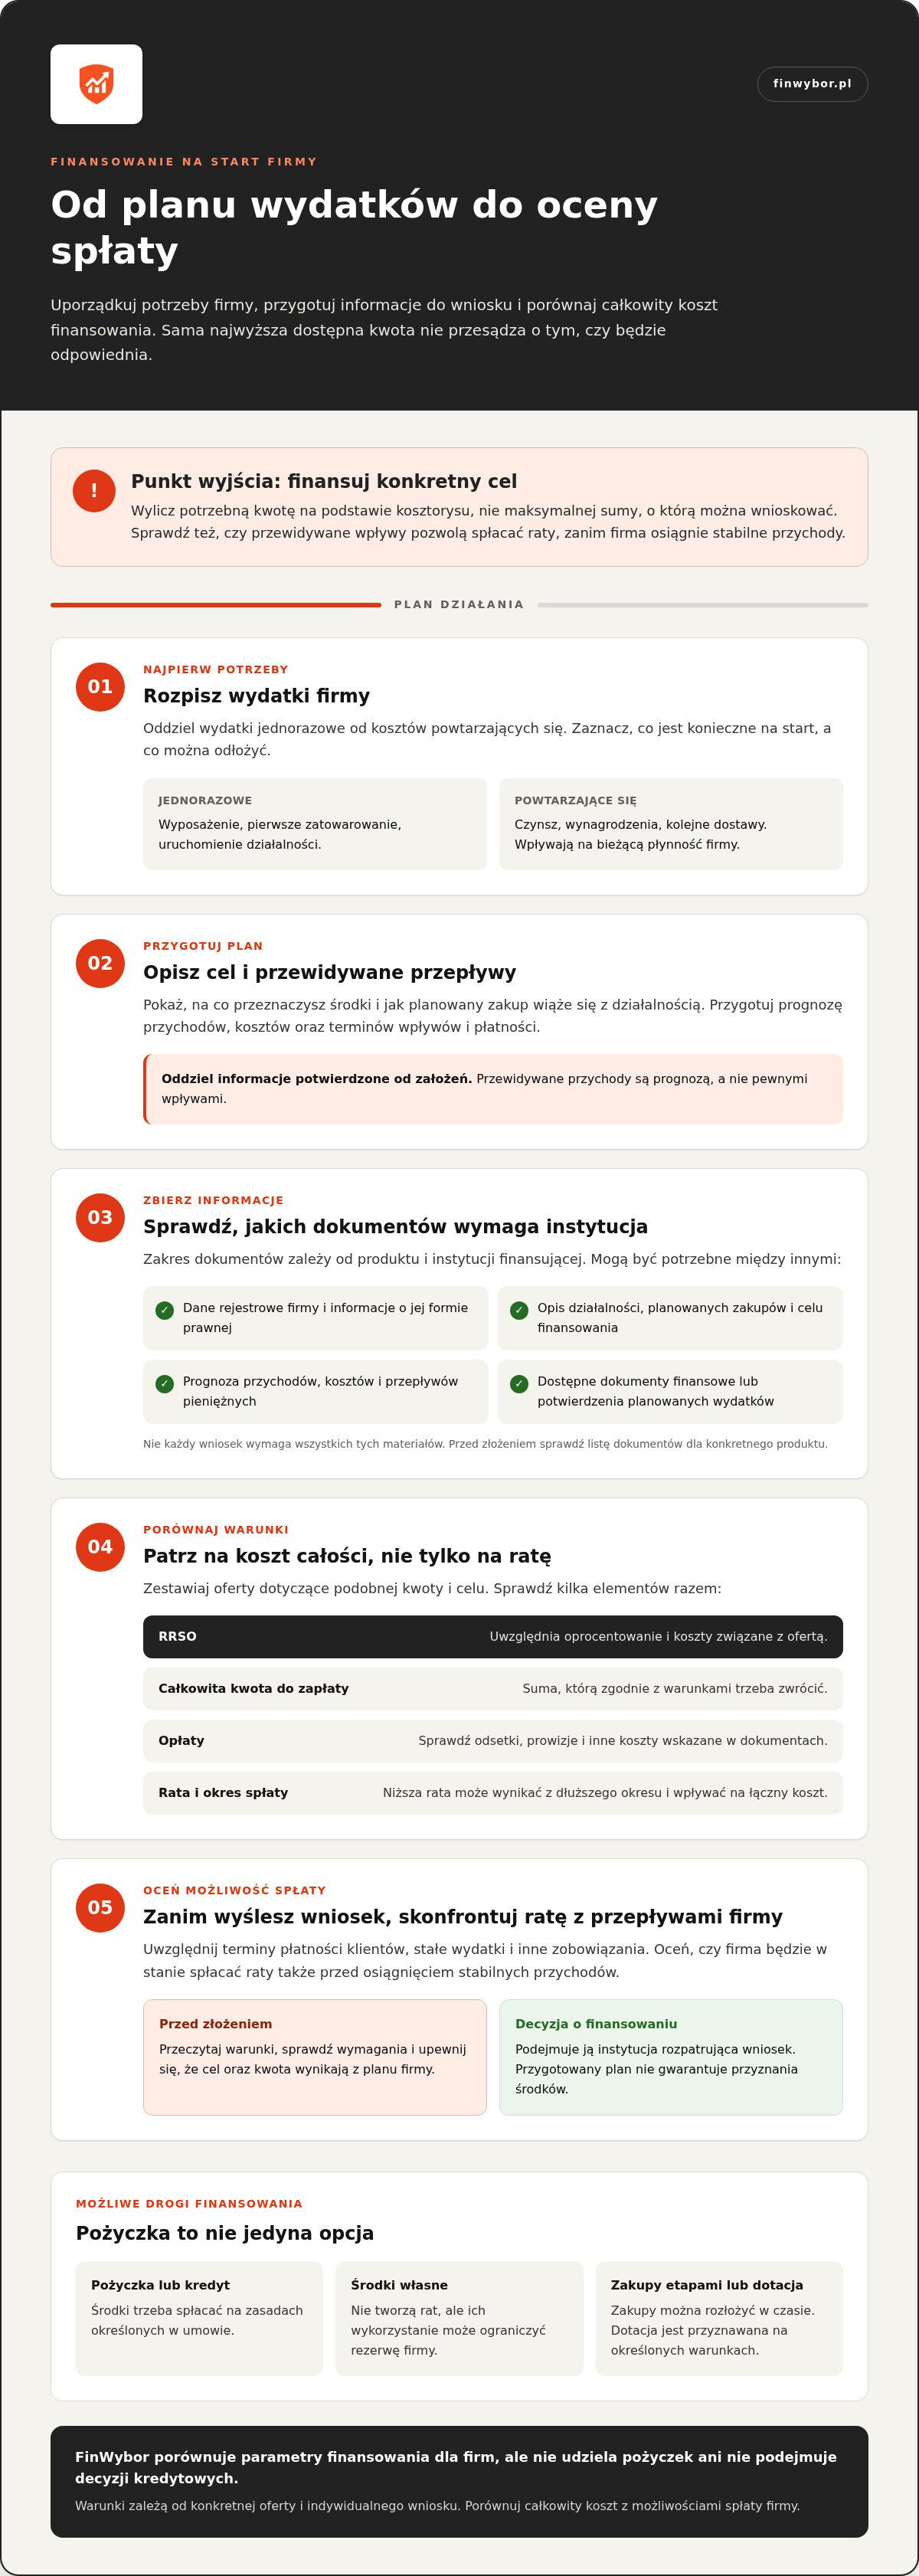
Finansowanie może pokryć jednorazowe wydatki, takie jak zakup wyposażenia, pierwsze zatowarowanie czy koszty uruchomienia działalności. Osobno zaplanuj koszty powtarzające się, na przykład czynsz, wynagrodzenia i kolejne dostawy. To one wpływają na bieżącą płynność firmy.
Przygotuj listę planowanych wydatków i podziel ją na konieczne na start oraz te, które można odłożyć. Wylicz potrzebną kwotę na podstawie kosztorysu, a nie maksymalnej sumy, o którą można wnioskować. Dzięki temu łatwiej ocenisz, czy finansowanie odpowiada rzeczywistym potrzebom firmy.
Pożyczka, kredyt czy finansowanie z własnych środków?
Pożyczka i kredyt wymagają spłaty na zasadach określonych w umowie. Środki własne nie tworzą rat, ale ich wykorzystanie może ograniczyć rezerwę firmy. Możesz też rozłożyć zakupy na etapy i finansować je w miarę rozwoju działalności.
Nie ma jednej formy finansowania odpowiedniej dla każdej firmy. Porównaj oferty finansowania dla firm pod kątem celu, przewidywanych wpływów, kosztów i możliwości spłaty.
Jak przygotować firmę do wniosku o finansowanie na start?
Przygotuj informacje o firmie, celu finansowania i przewidywanych przepływach. Ułatwi to wypełnienie wniosku i ocenę, czy planowana spłata odpowiada możliwościom działalności, ale nie przesądzi o decyzji. Wymagania różnią się między instytucjami, dlatego przed złożeniem wniosku sprawdź warunki konkretnego produktu.
Jak opisać cel i plan wykorzystania pieniędzy?
Podziel wydatki na kategorie i wyjaśnij, jak każda z nich wiąże się z działalnością. Zakup urządzenia może umożliwić świadczenie usług, a zatowarowanie przygotować firmę do rozpoczęcia sprzedaży. Oprzyj wnioskowaną kwotę na zestawieniu kosztów, zamiast dodawać nieuzasadnioną rezerwę.
Przygotuj prognozę przychodów, kosztów oraz terminów wpływów i płatności. Oddziel dane potwierdzone od założeń, a przewidywane przychody przedstaw jako prognozy, nie pewne wpływy. Portal Biznes.gov.pl wyjaśnia, jak przygotować biznesplan i uporządkować założenia dotyczące przedsięwzięcia.
Uwzględnij formę działalności i etap jej rejestracji. Firma, która dopiero przygotowuje się do rozpoczęcia działalności, może mieć inne informacje do przedstawienia niż podmiot już zarejestrowany. Sam wpis do rejestru ani określona forma prawna nie przesądzają o dostępności finansowania, ponieważ kryteria zależą od produktu i instytucji.
Jakie informacje i dokumenty mogą być potrzebne?
Zakres dokumentów ustala instytucja finansująca. Może poprosić na przykład o:
- dane rejestrowe firmy i informacje o jej formie prawnej;
- opis działalności, planowanych zakupów i celu finansowania;
- prognozę przychodów, kosztów i przepływów pieniężnych;
- dostępne dokumenty finansowe lub potwierdzenia planowanych wydatków.
Nie każdy wniosek będzie wymagał wszystkich wymienionych materiałów. Przed rozpoczęciem sprawdź listę dokumentów dla konkretnego produktu i przygotuj informacje w wymaganej formie. Brak obowiązku dostarczenia zaświadczenia z ZUS lub urzędu skarbowego nie oznacza, że instytucja nie zastosuje innych metod weryfikacji.
Jeśli prowadzisz jednoosobową działalność gospodarczą, porównaj wymagania z uwzględnieniem jej specyfiki. Zestawienie finansowania dla firm w FinWybor pomaga uporządkować warunki przed wyborem oferty. FinWybor jest porównywarką, nie pożyczkodawcą, a decyzję o finansowaniu podejmuje instytucja rozpatrująca wniosek.
Jak porównać pożyczki dla firm na start bez skupiania się tylko na racie?
Porównuj całkowity koszt finansowania, okres spłaty, wysokość raty i warunki dostępności. Sama rata nie pokazuje, ile łącznie trzeba oddać ani jakie opłaty mogą być doliczone do zobowiązania.
Zacznij od ofert dotyczących podobnej kwoty i celu. Przydatne może być też sprawdzenie źródeł finansowania na start firmy, aby odróżnić pożyczkę od innych form wsparcia. Różne produkty mogą mieć odmienne zasady, koszty i wymagania.
Jak odczytać RRSO i całkowitą kwotę do zapłaty?
RRSO, czyli rzeczywista roczna stopa oprocentowania, ułatwia porównanie kosztów finansowania. Uwzględnia oprocentowanie i koszty związane z ofertą, dlatego pokazuje więcej niż sama nominalna stopa procentowa. Zestawiaj RRSO z kwotą finansowania, okresem spłaty i pozostałymi warunkami.
Sprawdź całkowitą kwotę do zapłaty, czyli sumę, którą zgodnie z przedstawionymi warunkami trzeba zwrócić. Przeczytaj, jakie składniki kosztów na nią wpływają, na przykład odsetki, prowizje lub inne opłaty wskazane w dokumentach. Ostateczne warunki mogą zależeć od oferty i indywidualnego wniosku.
Jak ocenić ratę, okres spłaty i wymagania?
Niższa rata może wynikać z dłuższego okresu spłaty, który wpływa na całkowity koszt zobowiązania. Zestaw ratę z ostrożną prognozą przepływów firmy. Uwzględnij terminy płatności klientów, stałe wydatki i inne zobowiązania.
Podczas porównywania ofert finansowania dla firm zanotuj najważniejsze parametry:
| Kryterium | Co sprawdzić |
|---|---|
| Koszt | RRSO, całkowitą kwotę do zapłaty i wyszczególnione opłaty |
| Spłata | Wysokość rat, ich częstotliwość i okres spłaty |
| Dostępność | Wymagania dotyczące firmy, jej formy i etapu działalności |
| Proces | Wymagane dokumenty, sposób złożenia wniosku i jasność przedstawionych warunków |
Wymagania sprawdzaj w dokumentach instytucji finansującej. Informacje w zestawieniu nie przesądzają o wyniku wniosku. Miejsce oferty w porównaniu nie jest potwierdzeniem jej jakości.
Jak przejść przez wniosek i ocenić ryzyko spłaty?
Określ cel finansowania, zbierz dane firmy, porównaj warunki i przeczytaj dokumenty przed podpisaniem umowy. Kompletne informacje ułatwiają instytucji ocenę sytuacji firmy, ale nie gwarantują przyznania środków. Decyzję podejmuje pożyczkodawca na podstawie własnych kryteriów i analizy wniosku.
Jak wygląda przygotowanie i złożenie wniosku?
Przed wysłaniem formularza sprawdź, czy dane firmy są spójne w dokumentach, a prognozy i opis celu odpowiadają wnioskowanej kwocie. Dołącz materiały wymagane przez instytucję. Niekompletne lub rozbieżne informacje mogą wymagać wyjaśnienia i wydłużyć proces.
Weryfikacja może obejmować dane rejestrowe, informacje o działalności, sytuację finansową lub inne dane. Jej zakres zależy od procedur pożyczkodawcy i rodzaju produktu, dlatego nie zakładaj, że każda instytucja ocenia wnioski w ten sam sposób.
Przed podpisaniem przeczytaj umowę i formularz informacyjny. Sprawdź całkowitą kwotę do zapłaty, opłaty, harmonogram, zasady spłaty i konsekwencje opóźnień. Jeśli instytucja odmówi finansowania, zapoznaj się z podaną przyczyną, popraw ewentualne błędy i ponownie oceń, czy inne warunki pasują do sytuacji firmy. Nie wysyłaj kolejnych wniosków bez sprawdzenia, co można poprawić.
Jak sprawdzić, czy firma udźwignie spłatę?
Porównaj wysokość rat z ostrożną prognozą wpływów i niezbędnych wydatków. Uwzględnij możliwe opóźnienia w płatnościach klientów, koszty stałe i inne zobowiązania firmy. Sprawdź, czy spłata pozostanie realna także wtedy, gdy przychody będą niższe lub pojawią się później, niż zakładasz.
- Oddziel przewidywane przychody od potwierdzonych wpływów.
- Uwzględnij terminy płatności klientów i dostawców.
- Policz obciążenie wynikające z pozostałych zobowiązań.
- Oceń, czy po spłacie raty zostaną środki na niezbędne koszty działalności.
Pożyczaj tylko kwotę, którą firma może realistycznie spłacić. Zaciągnięcie kolejnego zobowiązania, aby spłacić wcześniejsze, może zwiększyć obciążenie i ryzyko spirali zadłużenia. Jeśli rozważasz pożyczkę dla firm na start, porównaj koszty i warunki w zestawieniu dostępnych pożyczek.
Podsumowanie: pożyczka dla firm na start wymaga planu
Pożyczka dla firm na start może sfinansować konkretny wydatek, jeśli kwota i spłata pasują do możliwości firmy. Przed wyborem określ cel finansowania, przygotuj kosztorys i sprawdź, jak rata wpłynie na przepływy. Porównuj pełne koszty, nie tylko wysokość raty, i czytaj warunki w dokumentach instytucji.
Lista kontrolna przed wyborem finansowania
- Ustal, czy wnioskowana kwota wynika z zaplanowanych wydatków firmy.
- Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty, ratę i okres spłaty.
- Przeczytaj umowę i formularz informacyjny, zwracając uwagę na zasady spłaty.
- Oceń, czy firma poradzi sobie z ratami także przy niższych lub opóźnionych wpływach.
Gdzie porównać dostępne możliwości finansowania?
FinWybor to niezależna porównywarka, która pomaga zestawić parametry finansowania dla firm. Nie jest pożyczkodawcą i nie podejmuje decyzji o przyznaniu środków. Każdy wniosek ocenia instytucja finansująca według własnych zasad.
FinWybor może otrzymać wynagrodzenie od partnera, gdy użytkownik kliknie ofertę lub złoży wniosek. Wynagrodzenie nie oznacza, że oferta jest lepsza ani bardziej dopasowana do potrzeb firmy. Przed decyzją sprawdź jej warunki w dokumentach instytucji finansującej.
Porównaj dostępne pożyczki i sprawdź warunki, biorąc pod uwagę potrzeby firmy oraz realne możliwości spłaty.
Uporządkuj plan przed wyborem finansowania
Przed złożeniem wniosku dopasuj kwotę do konkretnych wydatków i sprawdź, czy firma poradzi sobie z ratami również przy niższych lub opóźnionych wpływach. Prognozy powinny uwzględniać zarówno koszty stałe, jak i inne zobowiązania.
Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty, ratę i okres spłaty. Przeczytaj umowę oraz formularz informacyjny, a wymagania dotyczące dokumentów sprawdź w materiałach instytucji. Porównanie ofert nie przesądza o decyzji, którą po analizie wniosku podejmuje pożyczkodawca.
FinWybor jest niezależną platformą porównującą finansowanie dla firm. W zestawieniach można sprawdzić między innymi RRSO, ratę, całkowity koszt i czas wypłaty. Serwis nie udziela pożyczek ani nie decyduje o ich przyznaniu. Może otrzymać wynagrodzenie od partnera, gdy użytkownik kliknie ofertę lub złoży wniosek, ale nie stanowi to potwierdzenia, że oferta jest lepsza.
Porównaj dostępne pożyczki i sprawdź warunki, a następnie oceń, czy pasują do planu firmy i jej możliwości spłaty.
Najczęściej zadawane pytania
Czy nowa firma może otrzymać pożyczkę na start?
Nowa firma może ubiegać się o finansowanie, ale jego dostępność i decyzja zależą od instytucji oraz oceny wniosku. Pożyczkodawca może brać pod uwagę cel finansowania, formę działalności, prognozy przychodów i dokumenty. Brak historii firmy samodzielnie nie przesądza o wyniku. Przed złożeniem wniosku sprawdź wymagania dotyczące dokumentacji i ewentualnych zabezpieczeń.
Jakie dokumenty mogą być potrzebne do pożyczki dla firmy na start?
Zakres dokumentów zależy od rodzaju finansowania i zasad instytucji, dlatego sprawdź jej wymagania przed złożeniem wniosku. Mogą być potrzebne dane rejestrowe, opis działalności, plan wykorzystania środków, prognoza przychodów i kosztów lub dostępne dokumenty finansowe. Instytucja może poprosić o dodatkowe informacje. Przygotuj dane spójne z wnioskiem i założeniami biznesowymi.
Czy można dostać pożyczkę dla firmy bez historii przychodów?
Możliwość uzyskania finansowania bez historii przychodów zależy od warunków konkretnej instytucji. Brak wpływów z działalności nie oznacza automatycznie odmowy, ale pożyczkodawca może ocenić inne informacje, takie jak plan działania, przewidywane przepływy, forma firmy lub zabezpieczenia. Oznacz prognozy jako szacunki i oprzyj je na uzasadnionych założeniach. Decyzję podejmuje instytucja po analizie wniosku.
Jak porównać koszty pożyczek dla nowej firmy?
Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty, wysokość raty i okres spłaty. RRSO pomaga zestawić koszty w ujęciu rocznym, ale nie zastępuje sprawdzenia kwoty do zwrotu i poszczególnych opłat w dokumentach. Sama rata nie pokazuje pełnego kosztu, bo zależy między innymi od okresu spłaty. Porównuj finansowanie o tej samej kwocie i podobnym czasie spłaty.
Co zrobić, gdy instytucja odmówi finansowania firmie na start?
Po odmowie sprawdź podaną przyczynę, jeśli instytucja ją przekazała, i upewnij się, że wniosek nie zawierał błędów ani brakujących danych. Następnie oceń, czy możesz uzupełnić dokumenty, zmienić wnioskowaną kwotę lub rozważyć inne źródło kapitału. Przed kolejnym wnioskiem ponownie przeanalizuj koszty i możliwości spłaty. Odmowa jednej instytucji nie przesądza o decyzji innej.
Czy FinWybor udziela pożyczek dla firm na start?
Nie. To niezależna platforma porównawcza, w której można zestawić parametry ofert, takie jak RRSO, rata, całkowity koszt i czas wypłaty. Wniosek rozpatruje instytucja finansująca, która samodzielnie ocenia firmę i jej sytuację.


