

Czy „pożyczka na dowód bez BIK” oznacza, że pożyczkodawca nie sprawdzi Twojej sytuacji finansowej? Nie. Dowód służy przede wszystkim potwierdzeniu tożsamości, a hasło „bez BIK” nie obiecuje braku weryfikacji ani przyznania pieniędzy.
Obawa, że zapytanie w BIK przekreśli szanse na finansowanie, jest zrozumiała, ale slogan reklamowy nie wyjaśnia, jakie informacje bierze pod uwagę konkretna firma. Pożyczkodawca może sprawdzać inne rejestry, na przykład KRD, BIG InfoMonitor lub ERIF, a także samodzielnie oceniać zdolność kredytową i ryzyko związane z wnioskiem.
Dowiedz się, czym różni się potwierdzenie tożsamości od oceny zdolności kredytowej i jakie weryfikacje mogą być stosowane. Przed złożeniem wniosku porównaj RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty. FinWybor.pl jest porównywarką, a nie pożyczkodawcą. Decyzję o finansowaniu podejmuje firma, do której trafia wniosek.
Najważniejsze Wnioski
- Traktuj hasło „pożyczka na dowód bez BIK” jako opis deklarowanej metody weryfikacji, a nie obietnicę przyznania finansowania.
- Sprawdź całkowity koszt, wymagane opłaty i harmonogram spłaty. Nie kieruj się wyłącznie hasłem reklamowym.
- Przed wysłaniem wniosku oceń, czy rata mieści się w Twoim budżecie, i przygotuj informacje oraz dokumenty wymagane przez pożyczkodawcę.
- Jeśli ma to zastosowanie, sprawdź firmę w odpowiednim rejestrze KNF. Uważnie przeczytaj formularz informacyjny i umowę.
- Porównanie ofert pomaga uporządkować warunki, ale nie przesądza o decyzji pożyczkodawcy. Sprawdź też, czy porównywarka ujawnia możliwe wynagrodzenie partnerskie.
Pożyczka na dowód bez BIK: co oznacza to hasło w praktyce?
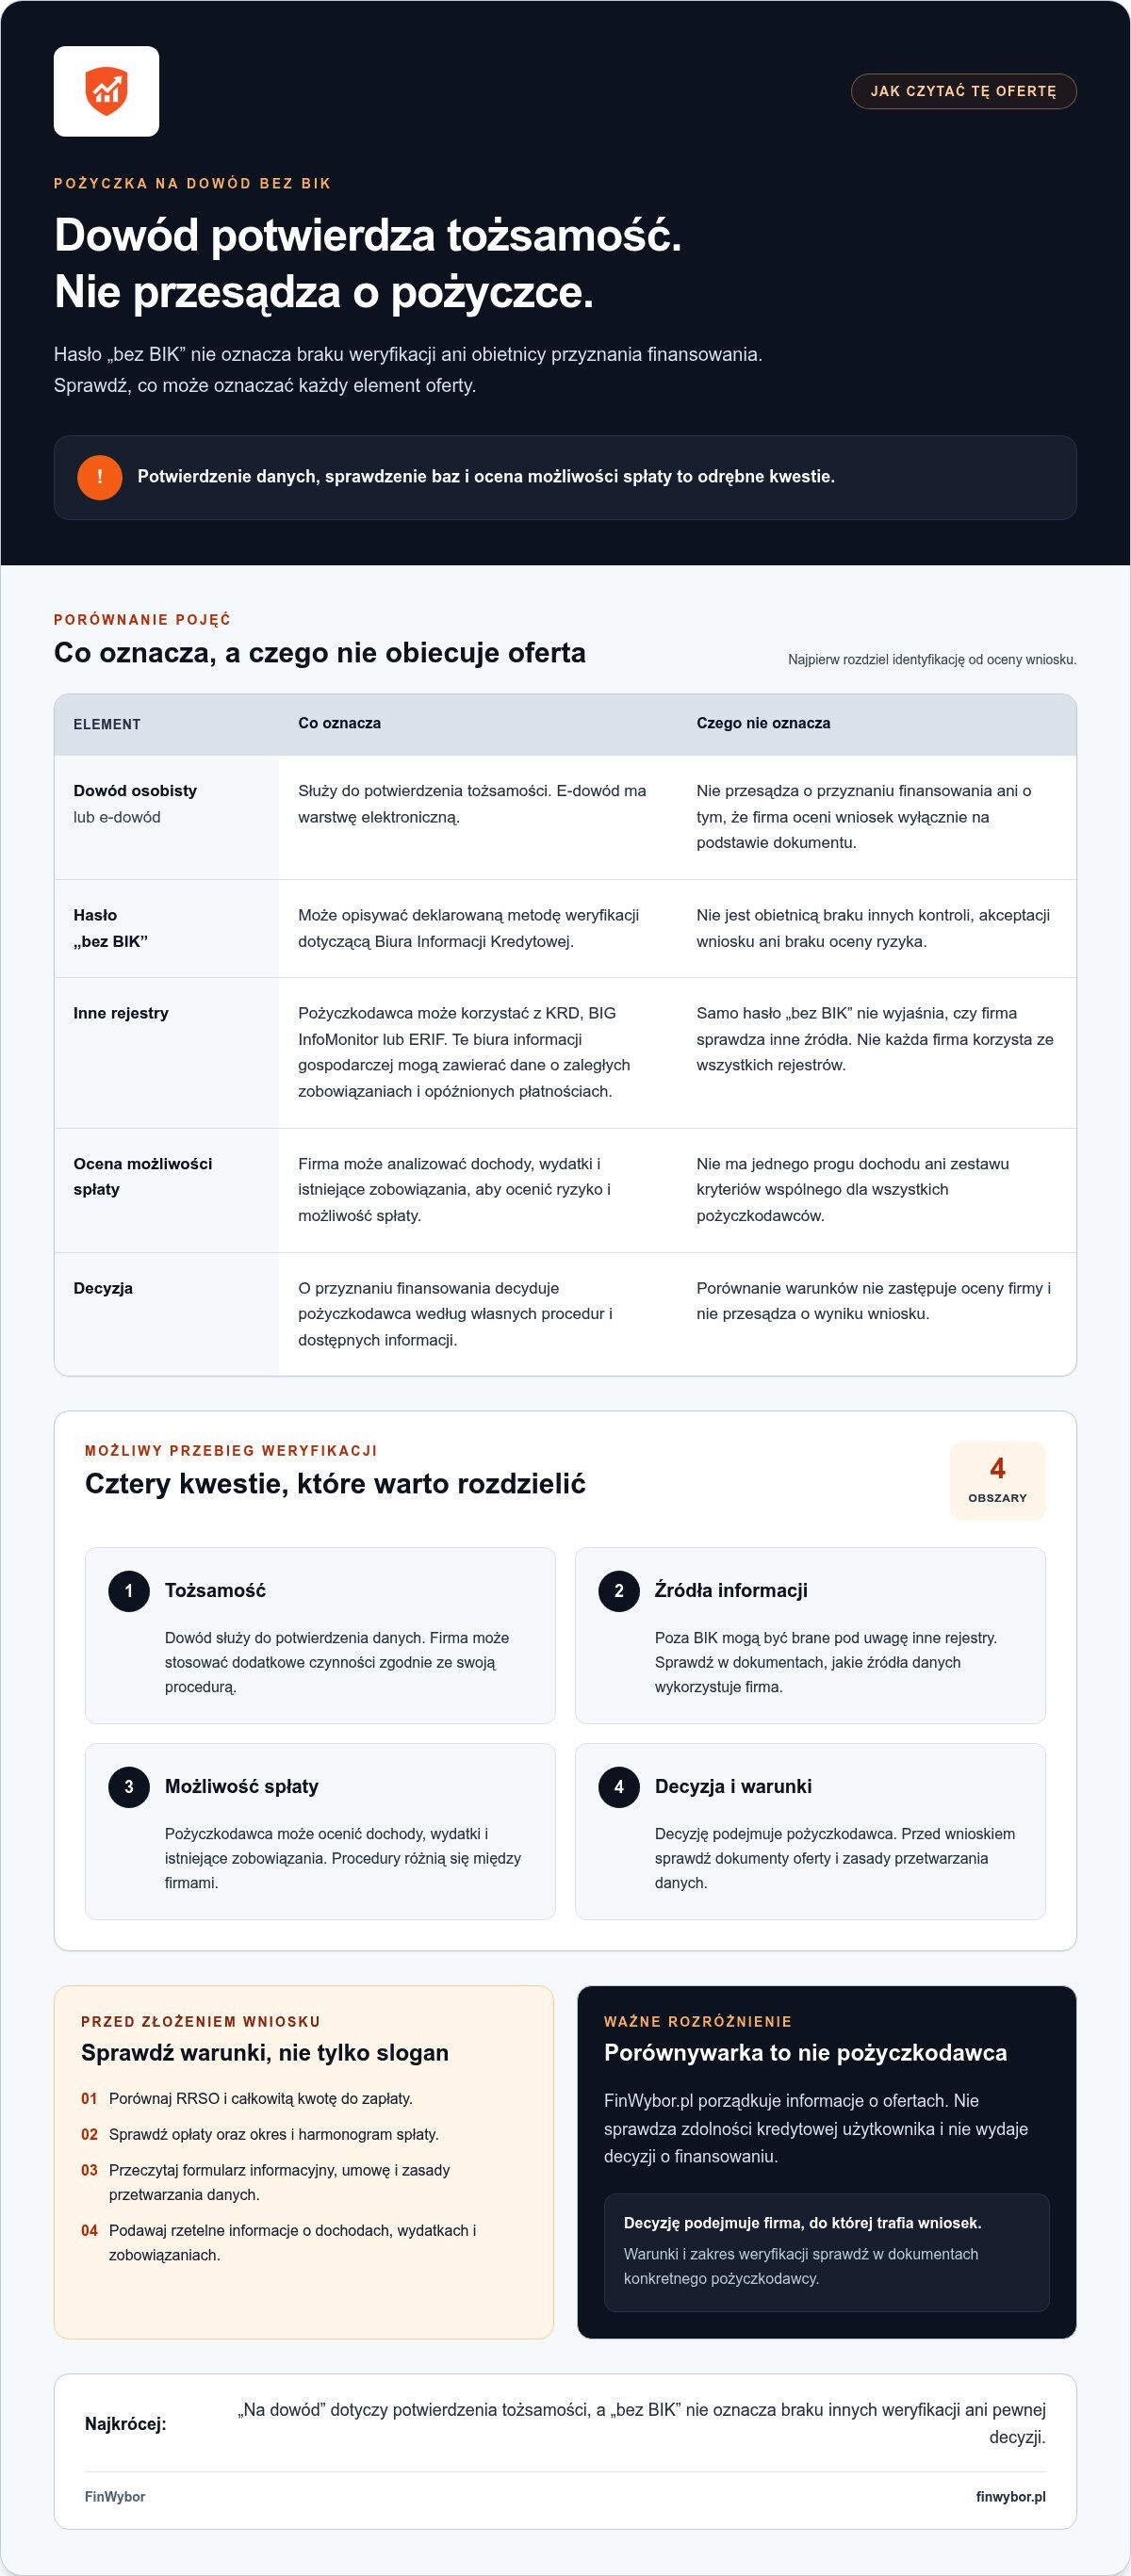
Dowód osobisty potwierdza tożsamość, ale nie przesądza o przyznaniu pożyczki. Określenie pożyczka na dowód bez bik łączy dwie odrębne kwestie: sposób identyfikacji wnioskodawcy oraz deklarację dotyczącą sprawdzania informacji w Biurze Informacji Kredytowej. Nie oznacza, że firma pominie ocenę wniosku albo zaakceptuje go bez względu na sytuację finansową.
Dowód osobisty i e-dowód są dokumentami potwierdzającymi tożsamość. E-dowód ma warstwę elektroniczną, ale jego posiadanie nie oznacza, że wniosek zostanie oceniony wyłącznie na podstawie dokumentu. Sposób potwierdzania danych zależy od procedury pożyczkodawcy i może obejmować dodatkowe czynności, których reklama nie opisuje.
Hasło „bez BIK” traktuj jako potoczne określenie deklarowanej metody weryfikacji, a nie standardową nazwę produktu z określonym przebiegiem oceny. Procedury różnią się między pożyczkodawcami. Przed wysłaniem wniosku sprawdź wymagania i informacje o przetwarzaniu danych w dokumentach oferty.
- Dowód osobisty służy do potwierdzenia tożsamości.
- E-dowód jest dokumentem tożsamości z warstwą elektroniczną.
- Sprawdzenie BIK oznacza korzystanie z informacji dotyczących historii kredytowej.
- Ocena zdolności kredytowej dotyczy możliwości spłaty zobowiązania i różni się od samego potwierdzenia danych.
Czy pożyczka na dowód oznacza brak innych dokumentów?
Nie zawsze. Dowód pozwala pożyczkodawcy potwierdzić dane wnioskodawcy, ale firma może poprosić także o dodatkowe informacje lub dokumenty. Ich zakres zależy od procedury pożyczkodawcy i konkretnego wniosku. Nie zakładaj więc, że wszędzie wymagany jest wyłącznie dowód.
Pożyczkodawca może na przykład poprosić o informacje dotyczące dochodów lub sytuacji finansowej. Nie oznacza to, że każda firma wymaga tych samych zaświadczeń. Przed złożeniem wniosku przeczytaj opis procesu i sprawdź, jakie dane będą potrzebne. Pozwoli Ci to odróżnić uproszczoną identyfikację od oceny możliwości spłaty.
Czym różni się BIK od decyzji pożyczkowej?
BIK, czyli Biuro Informacji Kredytowej (BIK), gromadzi informacje związane z historią kredytową. Brak sprawdzenia tej bazy nie oznacza, że firma nie przeprowadzi innych kontroli ani nie oceni ryzyka. Pożyczkodawca może brać pod uwagę różne dane zgodnie ze swoją procedurą.
Dowód potwierdza tożsamość, a nie zdolność do spłaty. O przyznaniu finansowania decyduje pożyczkodawca, który ocenia wniosek na podstawie własnych procedur i dostępnych informacji. FinWybor jest porównywarką, a nie pożyczkodawcą. Nie sprawdza zdolności kredytowej użytkownika i nie wydaje decyzji. Zestawienie warunków pomaga uporządkować informacje, ale nie zastępuje oceny firmy, do której trafia wniosek.
Co może sprawdzać pożyczkodawca, gdy oferta mówi bez BIK?
Brak sprawdzenia BIK nie wyklucza innych kontroli ani oceny ryzyka. Przy ofercie opisanej jako pożyczka na dowód bez bik pożyczkodawca może korzystać z innych rejestrów i analizować informacje o sytuacji finansowej wnioskodawcy. Zakres weryfikacji zależy od procedur firmy, więc nie da się ustalić go na podstawie samego hasła reklamowego.
Pożyczkodawca może oceniać wniosek także poza bazą BIK. Rejestr jest jednym ze źródeł informacji, ale nie odpowiada samodzielnie na pytanie, czy dana osoba będzie w stanie spłacić zobowiązanie. Szczegóły procedury konkretnej firmy sprawdź w jej dokumentach, w tym w formularzu informacyjnym i zasadach przetwarzania danych.
Jakie rejestry mogą pojawić się przy weryfikacji?
BIK gromadzi informacje o historii kredytowej. KRD, BIG InfoMonitor i ERIF to biura informacji gospodarczej, które mogą zawierać dane dotyczące zaległych zobowiązań i innych opóźnionych płatności. Nie każda firma sprawdza wszystkie te źródła. Ich wykorzystanie zależy od procedur pożyczkodawcy i informacji przedstawionych w dokumentacji.
Wpis w rejestrze nie oznacza automatycznej odmowy. Znaczenie informacji zależy od jej rodzaju, aktualności i sposobu, w jaki pożyczkodawca ocenia wniosek. Jeśli nie wiesz, jakie dane mogą być sprawdzane, poszukaj w dokumentach firmy informacji o źródłach danych i celu ich przetwarzania. Nie zakładaj, że hasło „bez BIK” obejmuje również inne rejestry.
Dlaczego nadal ocenia się zdolność do spłaty?
Pożyczkodawca ocenia ryzyko związane z udzieleniem zobowiązania, nawet jeśli deklaruje, że nie korzysta z BIK. Może brać pod uwagę dochody, wydatki i istniejące zobowiązania, aby ocenić możliwość spłaty. Firmy stosują własne procedury, dlatego nie ma jednego progu dochodu ani zestawu kryteriów wspólnego dla wszystkich ofert.
We wniosku podawaj rzetelne informacje. Nie pomijaj stałych wydatków ani rat, ponieważ niepełne dane mogą nie odzwierciedlać Twojego budżetu. Jeśli firma poprosi o dodatkowe informacje lub wyjaśnienia, sprawdź, czego dotyczą i jak zostaną wykorzystane.
Przed wyborem firmy możesz sprawdzić także Ostrzeżenia publiczne KNF. To źródło informacji o podmiotach objętych ostrzeżeniami, a nie narzędzie do oceny Twojej zdolności kredytowej. Obecność lub brak nazwy na liście nie zastępuje sprawdzenia warunków umowy ani dokumentów pożyczkodawcy.
Porównując oferty, zwróć uwagę nie tylko na deklarowaną metodę weryfikacji, lecz także na koszt i zasady spłaty. FinWybor porządkuje informacje o ofertach, ale nie sprawdza wniosku ani nie podejmuje decyzji. Ostatecznej oceny dokonuje pożyczkodawca.
Jak rozpoznać mylące obietnice i porównać rzeczywiste warunki?
Oceniaj ofertę na podstawie dokumentów i kosztów, a nie samego hasła reklamowego. Przy produkcie opisywanym jako pożyczka na dowód bez bik sprawdź, co oznacza deklaracja dotycząca BIK, jakie są zasady spłaty i kto podejmuje decyzję o wniosku.
| Hasło reklamowe | Co można z niego wywnioskować | Czego nie gwarantuje |
|---|---|---|
| „Na dowód” | Dokument tożsamości może być potrzebny do potwierdzenia danych. | Że nie będą wymagane inne informacje lub dokumenty. |
| „Bez BIK” | Firma deklaruje określony sposób weryfikacji informacji o historii kredytowej. | Braku innych kontroli, oceny ryzyka ani sprawdzenia innych rejestrów. |
| „Szybka decyzja” | Reklama odnosi się do deklarowanego tempa procesu. | Przyznania finansowania ani konkretnego czasu wypłaty w każdej sytuacji. |
| „Wysoka przyznawalność” | To komunikat promocyjny, który należy oceniać w kontekście warunków firmy. | Akceptacji konkretnego wniosku ani braku indywidualnej oceny. |
Jak czytać koszt pożyczki zamiast skupiać się na haśle?
Porównuj RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty. RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu konsumenckiego w ujęciu rocznym, z uwzględnieniem jego kosztów zgodnie z przyjętymi zasadami obliczania. Całkowita kwota do zapłaty pokazuje, ile łącznie oddasz pożyczkodawcy w danym wariancie.
Sprawdź prowizje i inne opłaty wymienione w formularzu informacyjnym oraz umowie. Niskie oprocentowanie nominalne nie pokazuje całego kosztu, a zmiana okresu spłaty może wpłynąć zarówno na wysokość raty, jak i łączną kwotę do zapłaty. Porównuj warianty dla tej samej kwoty i podobnego okresu, a następnie sprawdź, czy podane wartości dotyczą warunków przedstawionych w Twoim wniosku.
Przed podpisaniem przeczytaj formularz informacyjny i umowę. Sprawdź pełną nazwę pożyczkodawcy oraz zgodność jego danych w dokumentach z informacjami o firmie. Nie podejmuj decyzji wyłącznie na podstawie widocznej raty lub miejsca oferty w zestawieniu.
Jak oddzielić informację od obietnicy marketingowej?
Sformułowania sugerujące pewną akceptację albo całkowity brak weryfikacji traktuj jako sygnał, by dokładniej sprawdzić warunki. Opis marketingowy nie zastępuje umowy ani indywidualnej decyzji pożyczkodawcy. Jeśli szczegóły kosztów, weryfikacji lub spłaty są niejasne, nie opieraj wyboru na samym sloganie.
Miejsce w zestawieniu nie jest dowodem jakości ani gwarancją korzystniejszych warunków. Serwis może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku. Taka relacja nie oznacza, że oferta jest lepsza. Porównaj warunki, szczególnie całkowitą kwotę do zapłaty i termin spłaty.
Co zrobić przed złożeniem wniosku i po odmowie?
Zanim złożysz wniosek o pożyczkę na dowód bez BIK, sprawdź, czy potrzebujesz tej kwoty i czy realnie możesz spłacić ją w podanym terminie. Nie podejmuj decyzji pod presją reklamy ani krótkiego czasu na skorzystanie z oferty. Przygotuj informacje, porównaj warunki i przeczytaj dokumenty przed wyrażeniem zgody.
Jak przygotować się do wniosku bez pochopnych decyzji?
Najpierw zestaw planowaną ratę z dochodami, stałymi wydatkami i innymi zobowiązaniami. Następnie sprawdź termin spłaty oraz całkowitą kwotę do zapłaty w formularzu informacyjnym i umowie. Sama rata nie pokazuje pełnego kosztu, szczególnie gdy porównujesz oferty o różnych okresach spłaty.
- Oceń budżet: uwzględnij stałe rachunki, raty i wydatki, które mogą się zmieniać.
- Ustal potrzebną kwotę: nie wnioskuj o więcej, niż możesz racjonalnie przeznaczyć na konkretny cel i spłacić.
- Sprawdź termin: upewnij się, kiedy przypada spłata i czy termin pasuje do Twoich wpływów.
- Przeczytaj dokumenty: porównaj formularz informacyjny z umową, w tym koszty, opłaty i zasady spłaty.
- Przygotuj wymagane dane: kieruj się listą pożyczkodawcy, ponieważ zakres dokumentów może się różnić.
- Zweryfikuj firmę: jeśli pożyczkodawca udziela pożyczek konsumenckich jako instytucja pożyczkowa, sprawdź jego wpis w Rejestrze Instytucji Pożyczkowych KNF.
Jeśli warunki są niejasne albo nie masz czasu, by spokojnie je przeczytać, wstrzymaj się z wysłaniem wniosku. Złożenie wniosku nie zastępuje analizy umowy. Zaplanuj spłatę, uwzględniając również nieprzewidziane wydatki.
Jak postąpić, gdy pożyczkodawca odrzuci wniosek?
Odmowa nie wyjaśnia sama z siebie jej przyczyny ani nie przesądza o wyniku kolejnego wniosku. Informacje, na podstawie których firma podjęła decyzję, zależą od jej procedur i sytuacji opisanej we wniosku. Możesz zwrócić się do pożyczkodawcy o wyjaśnienie dostępnych powodów, ale ponowne złożenie wniosku nie musi zmienić decyzji.
Przed kolejnym krokiem sprawdź, czy dane we wniosku były prawidłowe, i ponownie oceń swój budżet. Nie wysyłaj wielu wniosków bez zrozumienia warunków i nie traktuj następnej pożyczki jako automatycznego sposobu na pokrycie poprzedniej. Może to zwiększyć obciążenie i ryzyko spirali zadłużenia, szczególnie gdy nie masz realnego planu spłaty.
Jeśli nadal porównujesz dostępne warianty, porównaj warunki pożyczek, zwracając uwagę na koszt, ratę i okres spłaty. FinWybor jest porównywarką, nie pożyczkodawcą. Decyzję o finansowaniu podejmuje firma, a zestawienie pomaga uporządkować parametry. Nie zastąpi ono oceny własnego budżetu ani lektury umowy.
Jak porównać pożyczki na dowód bez BIK bez mylenia porównywarki z pożyczkodawcą?
Porównywarka porządkuje informacje o ofertach, ale nie udziela finansowania ani nie decyduje o przyznaniu pożyczki. FinWybor jest niezależnym serwisem porównawczym. Wniosek ocenia pożyczkodawca, a samo zestawienie ofert nie gwarantuje akceptacji ani korzystniejszych warunków.
Porównując oferty, zestawiaj tę samą kwotę i zbliżony okres spłaty. Zwróć uwagę na:
- RRSO oraz całkowitą kwotę do zapłaty;
- wysokość raty i liczbę rat, jeśli oferta przewiduje spłatę ratalną;
- okres spłaty oraz opłaty uwzględnione w warunkach;
- wymagania dotyczące wniosku i sposób weryfikacji opisany przez pożyczkodawcę.
Jak korzystać z porównania ofert odpowiedzialnie?
Traktuj zestawienie jako punkt wyjścia do sprawdzenia warunków, a nie indywidualną rekomendację. Przed decyzją przeczytaj formularz informacyjny i umowę pożyczkodawcy. Porównaj podane tam wartości z informacjami w zestawieniu, ponieważ ostateczne warunki mogą zależeć od wniosku i oferty przedstawionej przez firmę.
FinWybor może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku. To informacja o relacji komercyjnej, a nie potwierdzenie jakości czy korzystności konkretnej oferty. Oceniaj warunki na podstawie kosztów, czasu spłaty, przejrzystości dokumentów i własnego budżetu, a nie samej kolejności prezentacji.
Kiedy sprawdzić inne rodzaje finansowania?
Jeśli potrzebujesz rozłożyć spłatę na raty, porównaj tę formę z pożyczką spłacaną w krótszym terminie. Dopasuj okres do realnych możliwości budżetu, a nie tylko do wysokości raty. Przy rozważaniu kredytu bankowego pomocne może być także zestawienie kredytów gotówkowych online. Porównaj całkowity koszt i zasady spłaty.
Nowe finansowanie nie powinno być automatycznym rozwiązaniem przewlekłych trudności ze spłatą. Zaciągnięcie kolejnego zobowiązania wyłącznie po to, by uregulować poprzednie, może zwiększyć łączne obciążenie. Najpierw sprawdź, czy masz plan spłaty uwzględniający wszystkie aktualne zobowiązania.
Porównanie jest najbardziej przydatne, gdy pozwala zestawić konkretne parametry, a nie sugeruje pewny wynik wniosku. Dowód potwierdza tożsamość, a pożyczkodawca ocenia wniosek i podejmuje decyzję. Jeśli chcesz uporządkować warunki, porównaj dostępne pożyczki, a przed złożeniem wniosku sprawdź dokumenty i możliwość spłaty.
Wybierz kolejny krok bez pośpiechu
Przed decyzją zrób krótką przerwę i sprawdź, czy plan spłaty pozostawia miejsce na zwykłe, nieprzewidziane wydatki. To praktyczny sposób, by ocenić ofertę w kontekście codziennego budżetu, a nie tylko kwoty widocznej we wniosku. Jeśli nie masz pewności, odłóż decyzję do czasu spokojnego przeanalizowania warunków.
Hasło pożyczka na dowód bez BIK nie zastępuje własnej oceny zobowiązania. Porównaj warunki, a przed wysłaniem wniosku przeczytaj dokumenty konkretnego pożyczkodawcy. FinWybor może otrzymywać wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku. Taka relacja handlowa nie jest rekomendacją ani oceną jakości oferty.
Aby rozpocząć porównywanie, porównaj pożyczki i sprawdź ich koszty. Wybierz kryteria, daj sobie czas na analizę i podejmij decyzję dopiero wtedy, gdy rozumiesz jej konsekwencje. Zwróć szczególną uwagę na całkowitą kwotę do zapłaty i możliwość spłaty w terminie.
Najczęściej zadawane pytania
Czy pożyczka na dowód bez BIK oznacza brak sprawdzania baz?
Nie. Brak sprawdzenia BIK nie wyklucza weryfikacji w innych rejestrach ani analizy informacji o sytuacji finansowej. Pożyczkodawca może korzystać między innymi z KRD, BIG InfoMonitor lub ERIF, ale zakres kontroli zależy od jego procedur. Przed wysłaniem wniosku przeczytaj dokumenty firmy i sprawdź, jakie dane mogą być wykorzystywane. Sama nazwa oferty nie przesądza o sposobie oceny wniosku.
Czy pożyczka na dowód bez BIK jest legalna?
Samo określenie „bez BIK” nie przesądza o legalności ani nielegalności pożyczki. Znaczenie ma między innymi to, czy firma działa zgodnie z obowiązującymi przepisami i prawidłowo przedstawia warunki umowy. Sprawdź tożsamość pożyczkodawcy oraz, jeśli ma to zastosowanie, jego wpis w Rejestrze Instytucji Pożyczkowych KNF. Nie traktuj reklamy jako potwierdzenia legalności. Przed podpisaniem przeczytaj umowę i formularz informacyjny.
Czy można dostać pożyczkę bez BIK przy negatywnej historii kredytowej?
Możliwość złożenia wniosku nie oznacza, że zostanie on zaakceptowany. Pożyczkodawca może brać pod uwagę inne rejestry, dochody, wydatki i istniejące zobowiązania. Ocena zależy od konkretnej sytuacji oraz przyjętych zasad firmy. Nie ma pewności, że firma pominie negatywne informacje lub udzieli finansowania. Przed kolejnym wnioskiem oceń, czy realnie spłacisz nowe zobowiązanie bez zaciągania następnego długu.
Czy pożyczka na dowód wymaga zaświadczenia o dochodach?
Nie ma jednej reguły dla wszystkich pożyczkodawców. Jedna firma może poprosić o zaświadczenie, inna może wymagać innego potwierdzenia dochodu lub dodatkowych danych. Przed rozpoczęciem wniosku sprawdź listę wymaganych dokumentów i informacji w materiałach konkretnej oferty. Nie zakładaj, że „na dowód” oznacza brak pytań o dochody, zatrudnienie albo bieżące zobowiązania.
Czy sprawdzenie własnego raportu BIK obniża ocenę kredytową?
Sprawdzenie własnego raportu BIK nie obniża oceny punktowej BIK, ponieważ jest to zapytanie wykonywane przez Ciebie, a nie wniosek o finansowanie. Raport może pomóc sprawdzić, jakie informacje o historii kredytowej są widoczne przed złożeniem nowego wniosku. Odróżnij pobranie własnych danych od zapytań instytucji związanych z oceną wniosku. W razie wątpliwości sprawdź aktualne wyjaśnienia bezpośrednio w BIK.
Co zrobić, jeśli w raporcie BIK znajdują się nieprawidłowe dane?
Najpierw ustal, której umowy lub wpisu dotyczy błąd, i zachowaj kopię odpowiedniego fragmentu raportu. Następnie złóż reklamację lub wniosek o korektę do instytucji, która przekazała dane do BIK, na przykład banku albo firmy pożyczkowej. BIK nie rozstrzyga samodzielnie, czy informacja o zobowiązaniu jest prawidłowa. Dołącz dokumenty potwierdzające Twoje stanowisko i zachowaj potwierdzenie zgłoszenia.


