

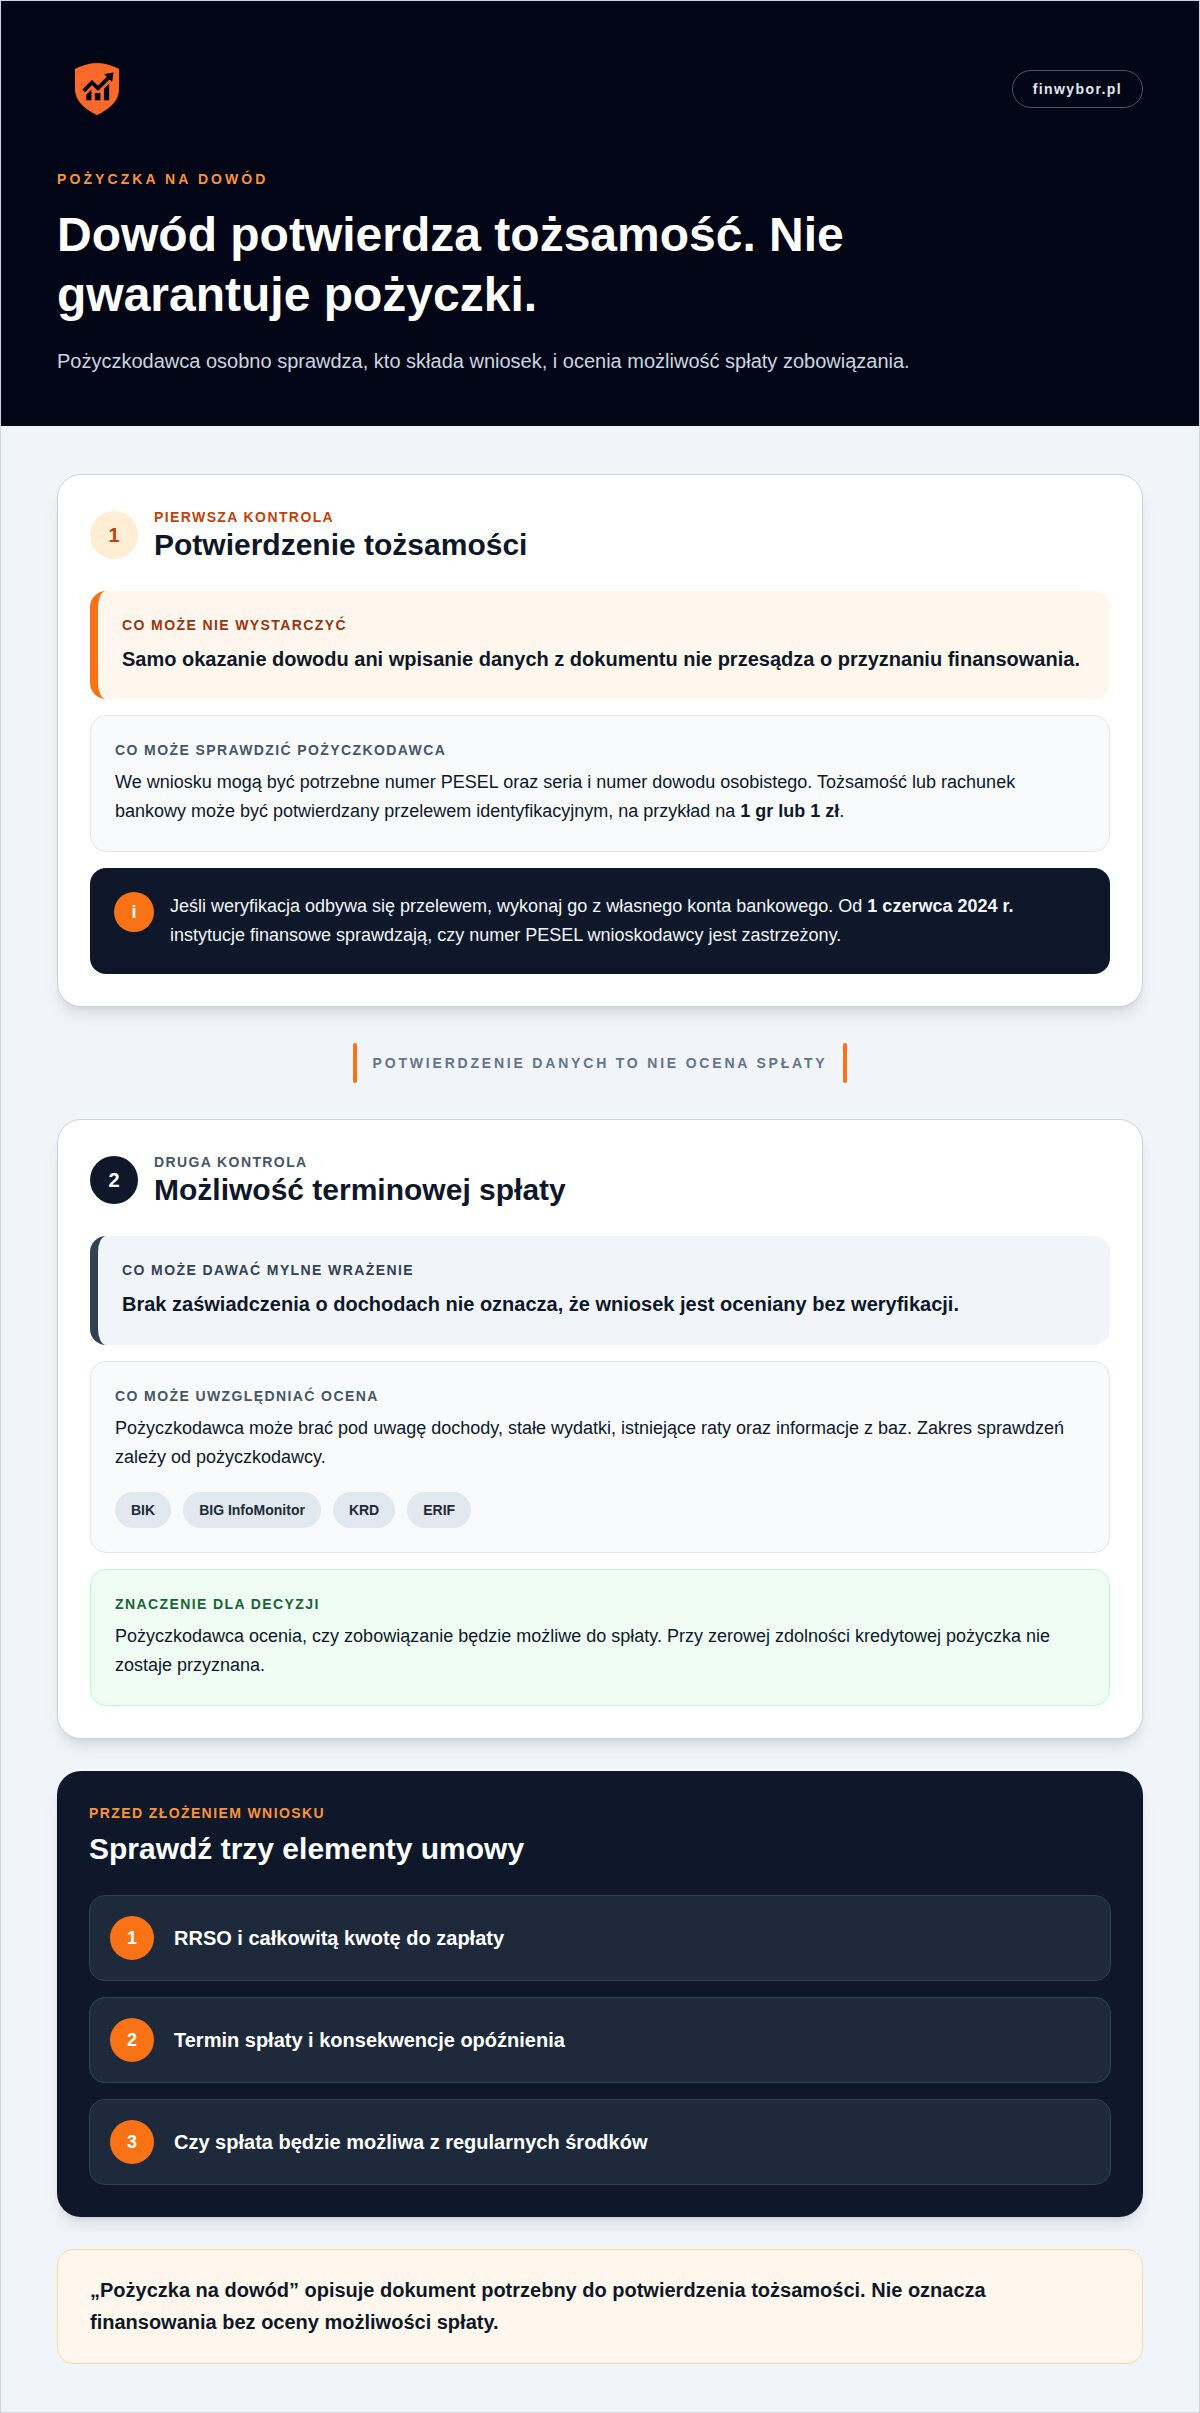
Sam dowód osobisty nie gwarantuje otrzymania pożyczki. Pożyczkodawca potwierdza tożsamość i ocenia, czy wnioskodawca będzie w stanie spłacić zobowiązanie. Dlatego pożyczka na dowód osobisty nie zawsze oznacza brak dodatkowych formalności. Wymóg zaświadczenia o dochodach może zależeć od kwoty, sytuacji finansowej i warunków oferty. Jeśli zależy Ci na prostym wniosku, sprawdź nie tylko wymagane dokumenty, lecz także całkowitą kwotę do zapłaty, RRSO i termin spłaty. Poniżej wyjaśniamy, jak zwykle przebiega weryfikacja i składanie wniosku oraz na co zwrócić uwagę, by zaplanować spłatę bez nadmiernego obciążania budżetu.
Najważniejsze wnioski
- Sam dokument tożsamości nie przesądza o przyznaniu finansowania. Pożyczkodawca weryfikuje dane i ocenia możliwość spłaty.
- Zaświadczenie o dochodach nie jest wymagane w każdej ofercie. Przygotuj się jednak na podanie informacji o dochodach i zobowiązaniach.
- Przed złożeniem wniosku porównaj RRSO, całkowitą kwotę do zapłaty oraz termin spłaty, a nie tylko wysokość raty.
- Sprawdź, jakie dane i dokumenty będą potrzebne do weryfikacji oraz jak przebiega przelew potwierdzający tożsamość.
- Ustal, z jakich regularnych środków spłacisz zobowiązanie, i sprawdź konsekwencje opóźnienia przed podpisaniem umowy.
Czy trzeba przedstawiać zaświadczenie o dochodach przy pożyczce na dowód?
Zaświadczenie o dochodach nie jest wymagane przy każdej pożyczce, ale sam dowód nie wystarczy, by uzyskać finansowanie. Bank lub firma pozabankowa potwierdza tożsamość i ocenia możliwość spłaty. Przed złożeniem wniosku zapoznaj się z warunkami, dokumentami umowy i statusem pożyczkodawcy. Możesz sprawdzić, czy figuruje w odpowiednim rejestrze KNF.
W banku lub firmie pozabankowej decyzja zależy od oceny wniosku i możliwości spłaty. Konsument ma prawo odstąpić od umowy kredytu konsumenckiego w ciągu 14 dni, zgodnie z ustawą o kredycie konsumenckim.
Weryfikacja tożsamości i zdolności do spłaty
Weryfikacja tożsamości potwierdza, że wniosek składa osoba wskazana w dowodzie. Osobno pożyczkodawca ocenia jej sytuację finansową i możliwość spłaty. Te etapy pomagają ograniczyć pomyłki i sprawdzić, czy raty są dostosowane do możliwości wnioskodawcy. Samo wpisanie danych z dokumentu nie zastępuje analizy dochodów i zobowiązań.
Wniosek zwykle zawiera numer PESEL oraz serię i numer dowodu osobistego. Firma może potwierdzić rachunek przelewem identyfikacyjnym, na przykład na 1 gr lub 1 zł. Weryfikację przeprowadź z własnego konta bankowego, jeśli taki sposób przewiduje proces. Od 1 czerwca 2024 r. instytucje finansowe sprawdzają, czy numer PESEL wnioskodawcy jest zastrzeżony.
Ocena zdolności kredytowej i historia w bazach
Zdolność kredytowa to ocena, czy pożyczkobiorca może spłacić zobowiązanie w terminie. Pożyczkodawca może uwzględniać dochody, stałe wydatki, istniejące raty i dane z baz. Historia w BIK może pokazywać wcześniejszą obsługę kredytów, a BIG InfoMonitor, KRD i ERIF gromadzą informacje gospodarcze. Zakres sprawdzeń zależy od pożyczkodawcy.
Brak zaświadczenia nie oznacza braku weryfikacji. Przy kwocie 3 000 zł finansowanie bez zaświadczeń może być dostępne, zależnie od zdolności i oferty. Przy kwocie przekraczającej równowartość podwójnego minimalnego wynagrodzenia, około 9 tys. zł, może być potrzebny dokument dochodowy. Ocenę zdolności może osłabić wysoki całkowity koszt innych zobowiązań lub nieregularny dochód.
Zasiłek dla bezrobotnych jest dochodem, lecz sam jego wpływ nie przesądza o decyzji. Od 1 czerwca 2026 r. wynosi 1 783,90 zł brutto przez pierwsze 90 dni pobierania, a po tym okresie 1 400,90 zł brutto. Pożyczkodawca zestawia wpływy z wydatkami i innymi ratami. Przy zerowej zdolności kredytowej pożyczka nie zostaje przyznana.
Dowód osobisty pomaga ustalić, kto składa wniosek, ale sam nie przesądza o przyznaniu finansowania. Instytucja pożyczkowa potwierdza tożsamość wnioskodawcy i ocenia, czy będzie on w stanie spłacić zobowiązanie. To dwie odrębne kwestie: potwierdzenie danych osobowych nie oznacza, że wnioskodawca może regulować raty. Dlatego określenie „pożyczka na dowód” nie powinno sugerować, że dokument zastępuje ocenę sytuacji osoby ubiegającej się o środki. Brak wymogu zaświadczenia nie oznacza, że pożyczkodawca pomija ocenę wniosku.
Składając wniosek, pamiętaj o różnicy między potwierdzeniem tożsamości a oceną możliwości spłaty. Samo okazanie dowodu nie przesądza o wyniku, a brak zaświadczenia nie oznacza braku weryfikacji. W praktyce pojęcie pożyczki na dowód opisuje dokument potrzebny do potwierdzenia tożsamości, a nie obietnicę finansowania bez oceny, czy zobowiązanie będzie możliwe do spłaty. Prostsze formalności nie oznaczają automatycznej zgody na pożyczkę. Instytucja pożyczkowa ocenia zarówno to, kto składa wniosek, jak i możliwość spłaty.
Jakie warunki spełnia chwilówka na dowód?
Chwilówka na dowód wymaga spełnienia warunków pożyczkodawcy, a nie tylko okazania dokumentu. Przed złożeniem wniosku sprawdź wymagania dotyczące wieku, możliwą kwotę, termin spłaty i całkowity koszt.
Kwota pożyczki i okres spłaty
Kwota i okres spłaty określają, ile pieniędzy otrzymasz i kiedy zwrócisz zobowiązanie. Chwilówki są zazwyczaj krótkoterminowe, a ich maksymalny okres spłaty wynosi zwykle 30 dni. Pożyczki na dowód obejmują kwoty od kilkuset do kilku tysięcy złotych, choć dostępne limity zależą od oferty i oceny zdolności kredytowej.
Warunkiem wskazywanym dla chwilówki jest ukończenie 18 lat. Niektóre firmy udostępniają oferty osobom pełnoletnim, ale mogą także ustalać dodatkowe wymagania. Dopasuj termin spłaty do dnia, w którym masz regularne wpływy. Krótki czas zwrotu może oznaczać jednorazową, wysoką płatność, dlatego nie oceniaj zobowiązania wyłącznie po kwocie wypłaty.
Jeśli potrzebujesz dłuższego harmonogramu, porównaj dostępne rodzaje pożyczek i sprawdź, czy pożyczka ratalna lepiej pasuje do planowanych spłat. Dłuższy okres nie oznacza automatycznie niższego kosztu. Znaczenie mają także RRSO, opłaty oraz liczba rat.
Koszty, RRSO i całkowita kwota do spłaty
RRSO to roczny wskaźnik uwzględniający koszty kredytu w relacji do pożyczonej kwoty. Całkowita kwota do zapłaty pokazuje sumę, którą oddasz zgodnie z umową. Porównuj oba parametry, termin spłaty i dodatkowe opłaty. Sama wysokość odsetek nie pokazuje pełnego kosztu zobowiązania.
Przykład poglądowy pożyczki ratalnej: kwota wynosi 4 500 zł, okres spłaty 32 miesiące, a RRSO 49,30%. Rata wynosi 232,78 zł, a ostatnia rata 232,94 zł. Obliczenie: 31 rat × 232,78 zł = 7 216,18 zł; po dodaniu ostatniej raty 232,94 zł, suma wynosi 7 449,12 zł. Całkowity koszt to 2 949,12 zł.
Inny przykład poglądowy dotyczy chwilówki na 4 000 zł, spłacanej przez 61 dni. W podanym wariancie RRSO wynosi 0%, całkowity koszt 0 zł, a do zapłaty pozostaje 4 000 zł. To przykład konkretnego wariantu, nie reguła dla każdej oferty. Przed podpisaniem umowy porównaj formularz informacyjny z harmonogramem i sprawdź, czy promocyjny koszt zależy od terminowej spłaty.
Dobierając kwotę zobowiązania, uwzględnij regularne dochody i pozostałe raty. Zaciągnięcie kolejnej pożyczki na spłatę poprzedniej może zwiększyć całkowity koszt i utrudnić kontrolowanie terminów. Zestawienie kwoty, kosztów i okresu spłaty pomaga ocenić ofertę przed złożeniem wniosku, bez kierowania się wyłącznie szybkością wypłaty.
Jak wziąć chwilówkę na dowód przez internet?
Wniosek online wymaga podania danych z dokumentu i przejścia weryfikacji określonej przez pożyczkodawcę. Przed wypełnieniem formularza przygotuj dowód, numer PESEL i dane rachunku bankowego.
Wymagania wobec wnioskodawcy
Wnioskodawca powinien być pełnoletni, mieć ważny dowód osobisty i aktywne konto bankowe. Te wymagania pomagają zidentyfikować osobę składającą wniosek oraz przekazać pieniądze na wskazany rachunek. Sam dostęp do internetu nie wystarczy, jeśli dane osobowe lub rachunek nie należą do wnioskodawcy.
Pożyczkodawca ocenia również możliwość spłaty. Analizuje informacje podane w formularzu i może sprawdzać dane w bazach. Przed rozpoczęciem wniosku przygotuj adres zamieszkania, numer telefonu oraz informacje o dochodach i zobowiązaniach. Ułatwi to poprawne wypełnienie formularza.
Wniosek online bez zaświadczenia o dochodach
Niektóre oferty pozwalają złożyć wniosek bez zaświadczenia od pracodawcy. Nie oznacza to pominięcia oceny finansowej, bo formularz może wymagać informacji o źródle i wysokości dochodu. Pożyczkodawca ocenia możliwość spłaty na podstawie przekazanych danych i własnych zasad weryfikacji.
Przy niższej kwocie dokument dochodowy nie zawsze jest wymagany, natomiast przy wyższej może być potrzebny. Wniosek o 5 000 zł bez zaświadczenia bywa możliwy, a przy 20 000 zł dokument dochodowy może być wymagany. Nie wpisuj wartości szacunkowych jako pewnych dochodów. Dane w formularzu powinny odpowiadać rzeczywistej sytuacji finansowej.
Wymagane dokumenty i dane we wniosku
Do podstawowych danych potrzebnych we wniosku należą numer PESEL oraz seria i numer dowodu osobistego. Formularz internetowy może też pytać o adres, numer telefonu, e-mail, źródło dochodu i miesięczne zobowiązania. Przygotuj te informacje wcześniej, by ograniczyć ryzyko rozbieżności między polami.
Weryfikacja rachunku bankowego może wymagać przelewu identyfikacyjnego na 1 gr lub 1 zł. W opisywanym procesie przelew należy wykonać z osobistego konta wnioskodawcy. Nie wysyłaj go z rachunku innej osoby. Jeśli oferta wymaga dodatkowych dokumentów, ich rodzaj wynika z procedury pożyczkodawcy i podanych danych.
Składanie wniosku przez internet
Wniosek online można zwykle wysłać o dowolnej porze, także nocą i w weekend. Przyjęcie formularza nie oznacza jeszcze decyzji ani wypłaty. Uważnie przejdź przez kolejne etapy, a przed akceptacją przeczytaj formularz informacyjny i umowę.
- Wybierz kwotę oraz termin spłaty, po czym sprawdź całkowitą kwotę do zapłaty.
- Wpisz dane osobowe zgodne z dowodem i uzupełnij wymagane informacje finansowe.
- Potwierdź tożsamość metodą wskazaną w procesie, na przykład przelewem identyfikacyjnym.
- Przeczytaj warunki, harmonogram i zasady spłaty przed zaakceptowaniem umowy.
- Zachowaj umowę oraz potwierdzenie złożenia wniosku, by wrócić do nich przed terminem płatności.
Jeśli porównujesz wnioski i ich warunki, zestawienie ofert pożyczek ułatwia ocenę kwoty, kosztu oraz okresu spłaty przed wyborem formularza.
Odpowiedzialne pożyczanie i terminowa spłata
Pozabankowe pożyczki mogą sięgać 15-25 tys. zł, a ich okres spłaty wynosić 3-4 lata; chwilówki są zwykle krótkoterminowe. Ryzyko ograniczysz, sprawdzając umowę, całkowity koszt i rejestr KNF oraz odrzucając oferty wymagające niejasnych opłat z góry.
Konsekwencje nieterminowej spłaty
Opóźnienie oznacza niedotrzymanie terminu wskazanego w umowie i może zwiększyć kwotę do oddania. Od zaległości mogą być naliczane odsetki ustawowe za opóźnienie, których wysokość jest równa stopie referencyjnej Narodowego Banku Polskiego powiększonej o 5,5 punktów procentowych. Sprawdź także zapisy dotyczące kontaktu w sprawie zaległości i kosztów przewidzianych umową.
Jeśli przewidujesz trudności ze spłatą, skontaktuj się z pożyczkodawcą przed terminem płatności. Zapytaj o dostępne rozwiązania i ich całkowity koszt. Przedłużenie terminu lub refinansowanie chwilówki zwykle wiąże się z opłatą. Nowa umowa nie oznacza, że poprzedni dług zniknie bez dodatkowych kosztów.
Unikaj zaciągania kolejnej pożyczki wyłącznie po to, by spłacić poprzednią. Może to zwiększyć sumę zobowiązań i utrudnić kontrolowanie terminów. Zapisuj daty płatności w kalendarzu i zachowuj potwierdzenia przelewów. Jeśli narastające długi utrudniają spłatę, możesz zwrócić się o pomoc do miejskiego lub powiatowego rzecznika konsumentów.
Wypłata i spłata pożyczki
Wypłata następuje po zawarciu umowy i zakończeniu wymaganej weryfikacji. Czas przekazania pieniędzy zależy między innymi od pory zatwierdzenia wniosku oraz sesji bankowych. Hasła reklamowe o wypłacie w 15 minut, a czasem nawet 5 minut, nie opisują każdej sytuacji. Uwzględnij czas weryfikacji i zaksięgowania przelewu.
Spłacaj zobowiązanie zgodnie z harmonogramem, korzystając z danych i terminów wskazanych przez pożyczkodawcę. Chwilówkę można spłacać jednorazowo, a pożyczka ratalna obejmuje kilka terminów płatności. W obu przypadkach sprawdź, czy przelew zaksięgowano przed datą wymagalności. Zachowaj potwierdzenie płatności razem z umową.
Przed podpisaniem umowy sprawdź, czy rata lub jednorazowa płatność odpowiadają Twoim regularnym wpływom. Zostaw środki na podstawowe wydatki i nie planuj spłaty z dochodu, którego jeszcze nie otrzymałeś. Porównaj harmonogram z innymi zobowiązaniami, by ocenić obciążenie budżetu w konkretnym miesiącu.
Ryzyko pożyczki i rozpoznawanie oszustw
Do ryzyk należą wyższy od oczekiwanego koszt, opóźnienie w spłacie i kradzież danych. Przed złożeniem wniosku sprawdź, czy firma figuruje w rejestrze instytucji pożyczkowych KNF. Porównaj nazwę odbiorcy przelewu z danymi w umowie i podmiotem wskazanym w formularzu. Wyjaśnij rozbieżności, zanim przekażesz dane lub podpiszesz dokumenty.
Zachowaj ostrożność, jeśli ktoś żąda opłaty z góry za samo „zagwarantowanie” decyzji, naciska na natychmiastowy przelew albo przedstawia umowę bez jasnego harmonogramu. Nie udostępniaj loginu ani hasła do bankowości internetowej. Weryfikacja rachunku nie powinna wymagać przekazania tych danych. Nie klikaj odnośników z podejrzanych wiadomości i nie wysyłaj skanu dowodu nieznanemu odbiorcy.
Przed akceptacją przeczytaj formularz informacyjny i umowę. Sprawdź kwotę wypłaty, RRSO, całkowitą kwotę do zapłaty, termin płatności i zasady obowiązujące w razie opóźnienia. Jeśli oferta pomija te informacje albo warunki zmieniają się podczas składania wniosku, przerwij proces. Szybka decyzja nie zastępuje sprawdzenia kosztów ani tożsamości pożyczkodawcy.
Czy sam dowód osobisty wystarczy do uzyskania pożyczki
Nie. Dowód potwierdza tożsamość, ale nie zastępuje oceny możliwości spłaty. Określenie „pożyczka na dowód osobisty” opisuje uproszczony sposób składania wniosku, a nie finansowanie bez weryfikacji. Przed podjęciem decyzji instytucja sprawdza dane wnioskodawcy i analizuje jego sytuację finansową.
Ani w banku, ani w firmie pozabankowej sam dokument nie przesądza o przyznaniu pieniędzy. Pożyczkodawca ocenia dochody, wydatki, istniejące zobowiązania i informacje z dostępnych baz. Nawet jeśli formularz nie wymaga zaświadczenia od pracodawcy, trzeba podać dane potrzebne do oceny zdolności kredytowej. Dowód jest jednym z elementów procesu, a nie jego zamiennikiem.
Wniosek może wymagać numeru PESEL, serii i numeru dowodu oraz danych rachunku. Tożsamość potwierdza się metodą określoną przez instytucję, na przykład przelewem z własnego konta bankowego. Taki przelew służy identyfikacji rachunku, a nie ocenie, czy wnioskodawca spłaci pożyczkę. To odrębne etapy procesu.
Zgodnie z informacjami gov.pl o zastrzeganiu numeru PESEL, od 1 czerwca 2024 r. instytucje finansowe sprawdzają, czy PESEL wnioskodawcy jest zastrzeżony. Przed złożeniem wniosku sprawdź status numeru i zgodność danych w formularzu z dokumentem. Rozbieżność może utrudnić przejście weryfikacji.
Warunki bankowej pożyczki na dowód zależą od oferty i oceny wniosku. Sam rodzaj dokumentu nie określa dostępnej kwoty ani okresu spłaty. Przed decyzją porównaj RRSO, całkowitą kwotę do zapłaty i harmonogram. Oceń wysokość raty w zestawieniu z terminem spłaty i pozostałymi zobowiązaniami.
Hasło „bez zaświadczeń” oznacza brak konkretnego dokumentu, a nie rezygnację z oceny wniosku. Pożyczkodawca nadal może sprawdzać dane i informacje o sytuacji finansowej. Oferta z RRSO 0% również może mieć określone warunki, takie jak terminowa spłata. Przeczytaj formularz informacyjny, umowę, harmonogram i zasady postępowania przy opóźnieniu.
- Porównaj nazwę firmy z danymi podanymi w umowie.
- Sprawdź firmę w rejestrze instytucji pożyczkowych KNF.
- Oceń RRSO, całkowity koszt, termin i sposób spłaty.
- Nie udostępniaj nikomu hasła do bankowości ani kodów autoryzacyjnych.
Przed wnioskiem ustal, czy przewidziana spłata zmieści się w Twoim budżecie. Jeśli rozważasz różne formy finansowania, porównaj rodzaje pożyczek i ich harmonogramy. FinWybor.pl porównuje oferty, ale nie udziela finansowania ani nie podejmuje decyzji kredytowych. Umowę zawierasz bezpośrednio z pożyczkodawcą, który weryfikuje wniosek i określa warunki.
Według porównania na stronie banki w Polsce udostępniają pożyczki na dowód nawet do kilkuset tysięcy złotych, z okresem spłaty do 10 lat. Są to maksymalne parametry dostępne w ofertach, a nie gwarancja, że wnioskodawca otrzyma taką kwotę lub będzie mógł wybrać wskazany czas spłaty. Przyznana suma i przedstawione warunki mogą być inne niż oczekiwane. Dlatego nie traktuj reklamowanego limitu jako podstawy do planowania wydatków przed otrzymaniem decyzji i zapoznaniem się z konkretną propozycją.
Zanim wybierzesz ofertę, określ potrzebną kwotę i ratę, którą możesz uwzględnić w domowym budżecie. Sprawdź cały harmonogram, nie tylko wysokość pojedynczej raty. Upewnij się, że terminy spłat pasują do przewidywanych wpływów i że zostanie Ci margines na bieżące wydatki. Jeśli dostępna kwota przewyższa Twoje potrzeby, nie musisz korzystać z pełnego limitu. Zastanów się też, czy długi okres spłaty będzie dla Ciebie wygodny i czy zaakceptujesz warunki umowy przez cały ten czas. Zestawienie własnych możliwości z warunkami oferty pomoże ocenić, czy finansowanie jest odpowiednie.
FinWybor
FinWybor pomaga porównać chwilówki i pożyczki ratalne oraz zestawić ich koszty i warunki spłaty. Serwis jest porównywarką, nie udziela pożyczek ani nie podejmuje decyzji kredytowych. O przyznaniu finansowania decyduje pożyczkodawca po własnej weryfikacji wniosku.
Porównując oferty, zwróć uwagę na RRSO, całkowitą kwotę do zapłaty, termin spłaty i wymagania. FinWybor może otrzymać wynagrodzenie od partnera, gdy przejdziesz do oferty lub złożysz wniosek. Nie wpływa to na rzetelność przedstawianych informacji.
Jeśli masz pytanie o porównanie ofert lub działanie serwisu, skontaktuj się z FinWybor.
Wybierz następny krok w swoim tempie
Przed decyzją ustal, jaką kwotę możesz spłacić bez naruszania budżetu na stałe wydatki. Nie skupiaj się wyłącznie na szybkości decyzji. Oceń, czy termin i sposób spłaty pasują do Twoich regularnych wpływów. To dobry punkt wyjścia przy wyborze pożyczki na dowód osobisty.
Porównaj warunki i przeczytaj dokumenty przed złożeniem wniosku. Jeśli żadna oferta nie mieści się w Twoim planie spłat, odłóż decyzję i ponownie przelicz budżet. Brak pośpiechu ułatwia spokojną ocenę dostępnych rozwiązań.
Gdy chcesz przejść od ogólnych zasad do porównania ofert, sprawdź dostępne pożyczki i oceń je według własnych potrzeb. Wybór należy do Ciebie, a przemyślana decyzja zaczyna się od jasnego planu spłaty.
FinWybor.pl pomaga porównać dostępne rozwiązania
FinWybor.pl udostępnia porównywarkę chwilówek. Skorzystaj z niej, jeśli po zapoznaniu się z zasadami pożyczki na dowód osobisty chcesz zestawić koszty i warunki ofert przed wyborem. Porównanie jest bezpłatne dla użytkowników.
Jeśli rozważasz inną formę finansowania, FinWybor.pl udostępnia także ranking pożyczek ratalnych, porównywarkę kart kredytowych oraz ranking finansowania dla firm.
Najczęściej zadawane pytania
Pożyczka na dowód osobisty - co warto wiedzieć?
Sama nazwa nie przesądza o wymaganych dokumentach ani kosztach. Przed rozpoczęciem wniosku ustal, jaką kwotę chcesz pożyczyć i z jakich regularnych wpływów ją spłacisz. Następnie porównaj oferty dla tej samej kwoty i podobnego terminu. Dzięki temu łatwiej ocenisz różnice między harmonogramami, zamiast zestawiać nieporównywalne przykłady. Warunki konkretnej umowy przeczytaj przed jej zaakceptowaniem.Czy do chwilówki wystarczy dowód i kto może złożyć wniosek?
Nie, dowód nie zawsze jest jedynym wymaganym elementem. Wnioskodawca podaje dane potrzebne do identyfikacji, a pożyczkodawca może poprosić o informacje finansowe lub dodatkowe potwierdzenie. O wniosek może ubiegać się osoba pełnoletnia spełniająca warunki danej firmy. Przed wysłaniem formularza upewnij się, że masz dostęp do rachunku wskazanego w procedurze i możesz odebrać wiadomości dotyczące wniosku.Czy osoba bezrobotna może ubiegać się o pożyczkę?
Tak, osoba bezrobotna może złożyć wniosek, jeśli ma dochód uwzględniany przez pożyczkodawcę. Może to być na przykład zasiłek, ale sama jego obecność nie przesądza o decyzji. Firmy mogą różnić się w ocenie źródeł i stabilności wpływów. Przed złożeniem wniosku rozważ, czy spłata będzie możliwa także wtedy, gdy świadczenie się zakończy albo zmienią się Twoje miesięczne dochody.Jakie źródła dochodu mogą być brane pod uwagę?
Pożyczkodawca może uwzględnić wynagrodzenie, emeryturę, przychody z działalności gospodarczej lub świadczenia. Akceptowane źródła i wymagane potwierdzenia zależą od zasad firmy. Jeśli uzyskujesz dochody z kilku miejsc, podaj je zgodnie z formularzem i nie pomijaj stałych zobowiązań. Przygotuj dokumenty potwierdzające wpływy, gdy są wymagane. Nie wpisuj przychodu oczekiwanego jako dochodu, który już otrzymujesz.Gdzie bezpiecznie wziąć pożyczkę na dowód: bank czy firma pozabankowa?
Pożyczkę można uzyskać w banku lub firmie pozabankowej; wybór zależy od oceny wniosku i możliwości spłaty. Bez względu na instytucję sprawdź jasność warunków, dokumenty umowy i status pożyczkodawcy w odpowiednim rejestrze KNF.


