Pożyczka nie musi być pierwszym krokiem po niespodziewanym rachunku: najpierw sprawdź, czy możesz pokryć go z bieżącego budżetu albo uzgodnić inny termin płatności. Jeśli rozważasz finansowanie, porównaj RRSO, opłaty, okres spłaty i całkowitą kwotę do zapłaty, a następnie oceń, czy rata zmieści się w Twoim budżecie.
FinWybor.pl jest niezależną porównywarką, a nie pożyczkodawcą, i nie gwarantuje przyznania finansowania.
Najważniejsze Wnioski
- Ustal, czy wydatek wymaga natychmiastowej zapłaty i jaka kwota rzeczywiście jest potrzebna.
- Zanim rozważysz pożyczkę na nagłe wydatki, sprawdź, czy możesz skorzystać z oszczędności lub uzgodnić odroczenie płatności.
- Porównuj RRSO i całkowitą kwotę do zapłaty, nie tylko wysokość raty lub oprocentowanie nominalne.
- Oceń, czy rata zmieści się w miesięcznym budżecie także po uwzględnieniu stałych rachunków i innych zobowiązań.
- Porządkuj oferty według kosztów, okresu spłaty i warunków, pamiętając, że porównanie nie oznacza gwarancji przyznania finansowania.
Spis Treści
- Pożyczka na nagłe wydatki: kiedy rozważyć finansowanie?
- Jak ocenić koszt pożyczki na nagłe wydatki?
- Pożyczka, kredyt czy inne rozwiązanie: co porównać?
- Jak bezpiecznie przejść od nagłego wydatku do decyzji?
- Podsumowanie: jak podejść do pożyczki na nagłe wydatki?
Pożyczka na nagłe wydatki: kiedy rozważyć finansowanie?
Finansowanie można rozważyć, gdy wydatek jest pilny, dotyczy ważnej potrzeby i nie da się go pokryć dostępnymi środkami ani uzgodnić późniejszego terminu płatności. Pożyczka nie jest jednak automatyczną odpowiedzią na każdy niespodziewany koszt. Najpierw ustal, co stanie się, jeśli wydatek odłożysz, i czy konsekwencje zwłoki są poważniejsze niż obciążenie wynikające z nowego zobowiązania.
Przykładem pilnej potrzeby może być naprawa usterki, która uniemożliwia bezpieczne korzystanie z mieszkania, albo zakup leków zaleconych przez lekarza. Inaczej można ocenić wymianę sprawnego sprzętu na nowszy model lub zakup dodatkowego wyposażenia. Nawet przy koniecznym wydatku rozważ pożyczkę dopiero po sprawdzeniu, czy istnieje rozwiązanie, które nie wymaga zaciągania długu.
Krótki materiał poniżej może być dodatkowym punktem odniesienia. Nie zastępuje jednak oceny własnej sytuacji ani warunków konkretnej oferty.
Jak ocenić, czy wydatek rzeczywiście wymaga szybkiego finansowania?
Sprawdź termin, w którym trzeba ponieść koszt, i ustal, co konkretnie grozi w razie zwłoki. Przy rachunku skontaktuj się z jego wystawcą przed upływem terminu i zapytaj o możliwe rozwiązania. Przy naprawie ustal, czy usterka wpływa na bezpieczeństwo lub codzienne funkcjonowanie, czy można tymczasowo ograniczyć korzystanie z uszkodzonej rzeczy.
Pomocne jest rozdzielenie potrzeby od wygody. Leczenie, sprawność ogrzewania czy dojazd niezbędny do pracy mogą wymagać szybkiego działania. Dodatkowe funkcje, droższy wariant urządzenia albo zakup, który można odłożyć bez istotnych konsekwencji, nie muszą być częścią pilnego wydatku.
Poproś o rachunek, wycenę lub informację od osoby, która ma wykonać usługę. Dzięki temu decyzję oprzesz na rzeczywistym zakresie potrzeby, a nie na niepewnym szacunku sporządzonym w pośpiechu.
Jakie alternatywy rozważyć przed złożeniem wniosku?
Zanim sięgniesz po finansowanie, sprawdź, czy możesz wykorzystać część oszczędności, nie rezygnując przy tym z pieniędzy potrzebnych na najbliższe podstawowe wydatki. Jeśli termin płatności jest problemem, poproś odbiorcę o jego przesunięcie albo podział należności. Uzgodnienie nie jest automatyczne, więc zaczekaj na jasną odpowiedź i zapisz ustalone warunki.
Jeśli taka możliwość jest dla Ciebie dostępna, możesz porozmawiać z bliską osobą o krótkoterminowej pomocy. Ustalcie z góry kwotę i termin zwrotu, aby oczekiwania obu stron były czytelne. Nie zakładaj jednak, że wsparcie rodziny jest dostępne dla każdego ani że zawsze będzie odpowiednim rozwiązaniem.
Pożyczka to zobowiązanie do zwrotu pieniędzy, a ogólne wyjaśnienie tego pojęcia zawiera definicja pożyczki. Jeśli żadna dostępna alternatywa nie pokrywa koniecznego wydatku, dopiero wtedy rozważ finansowanie i sprawdź, czy decyzja odpowiada Twojej sytuacji.
Jak ocenić koszt pożyczki na nagłe wydatki?
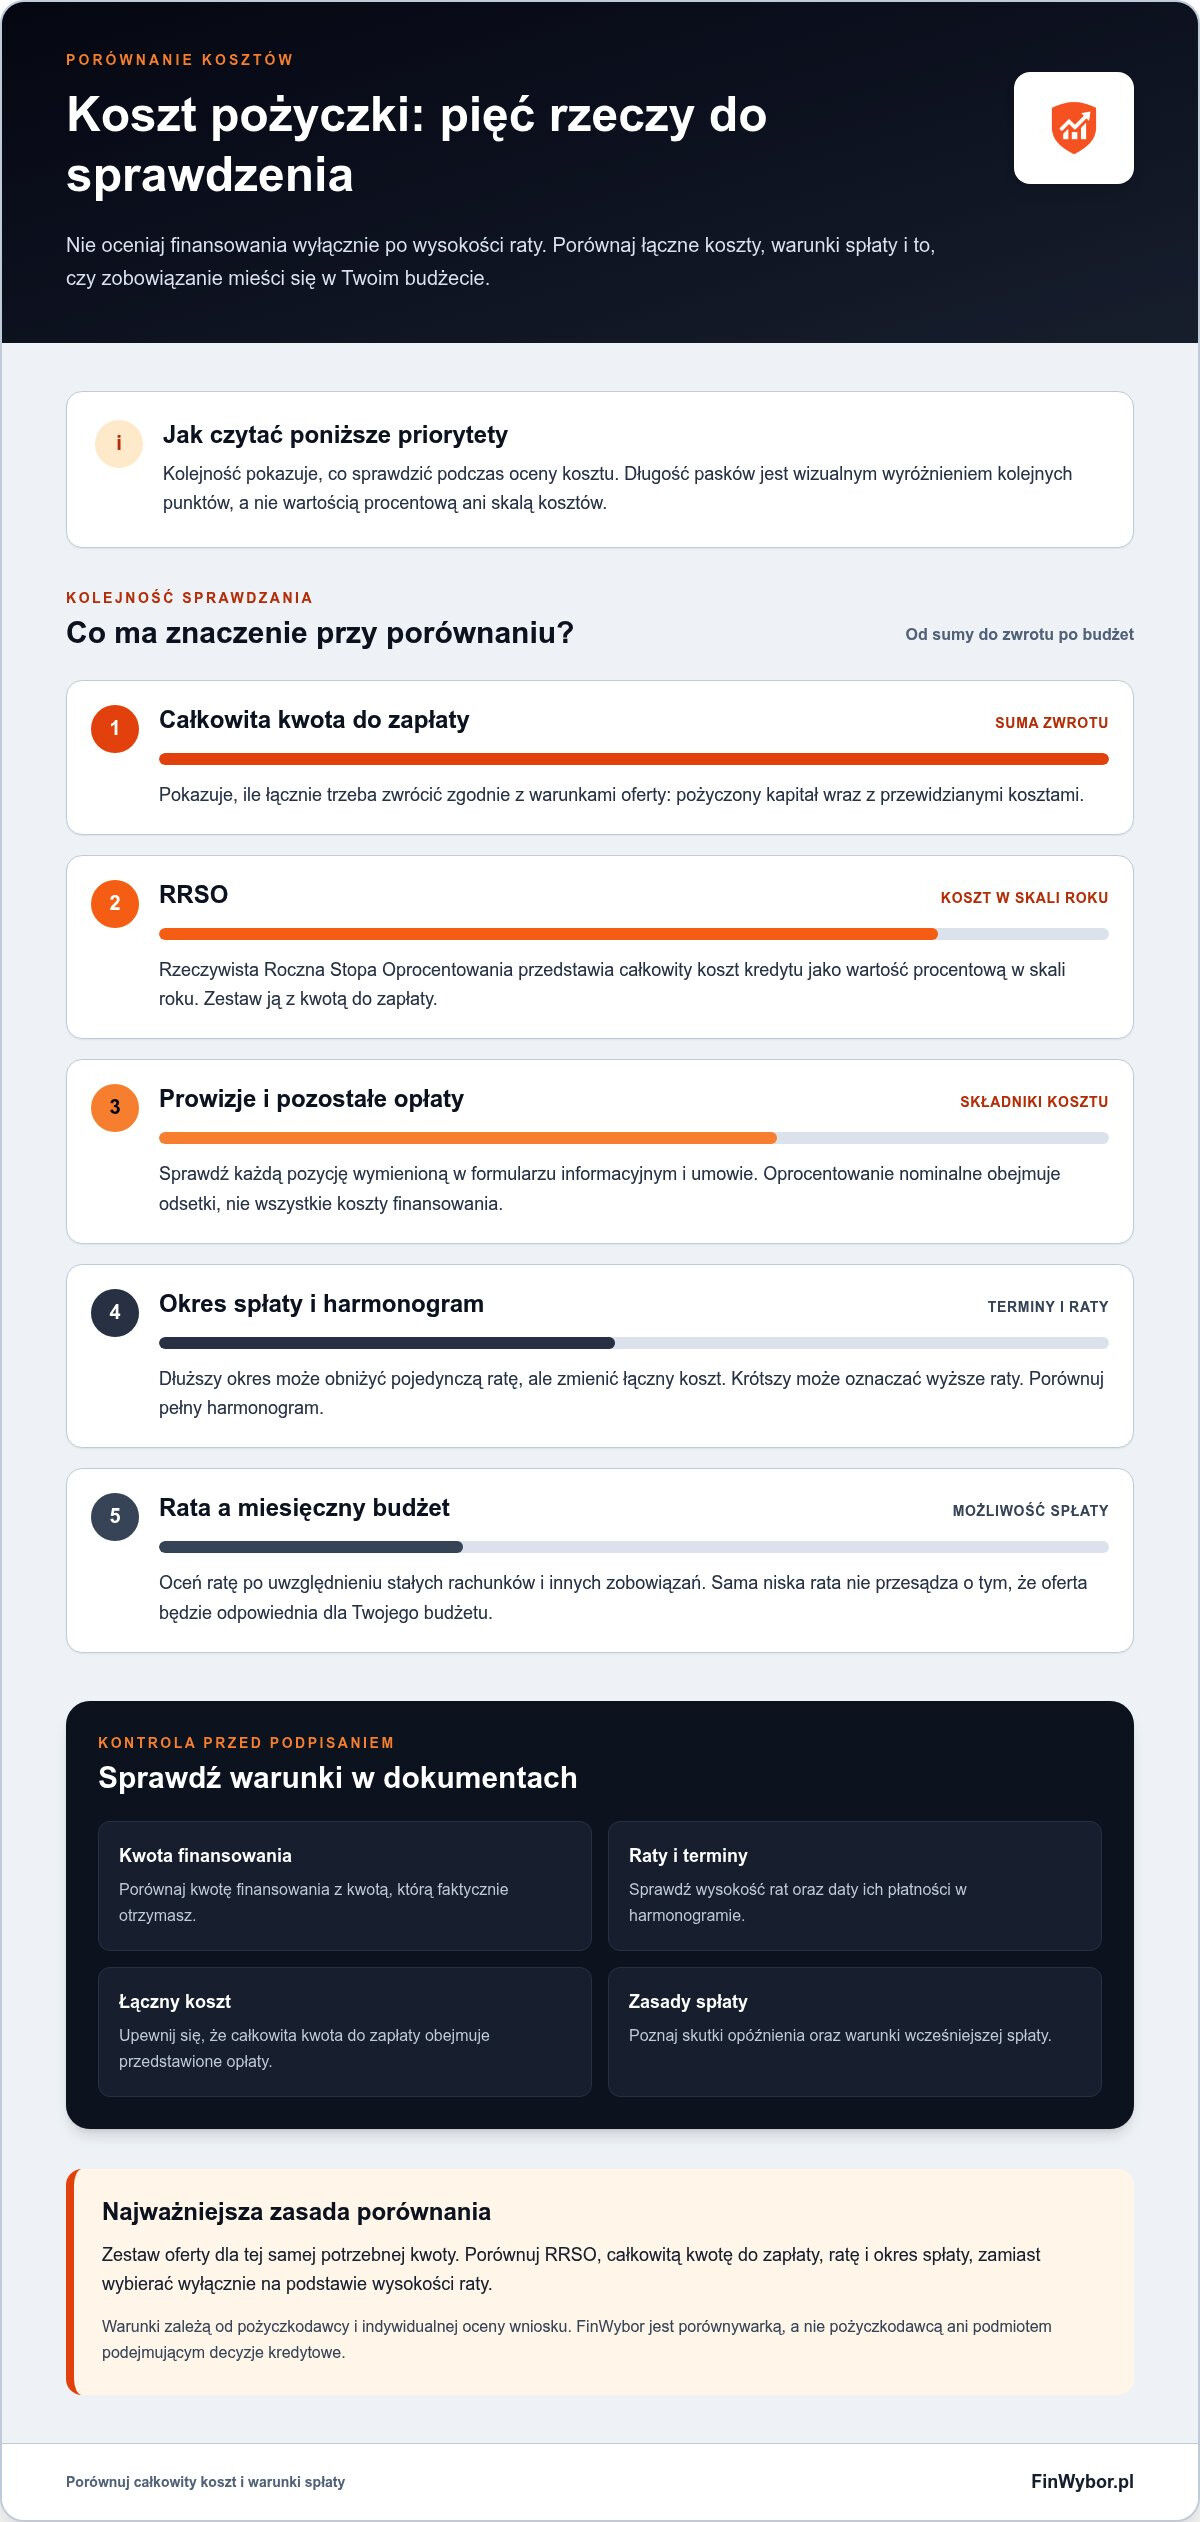
Koszt zobowiązania poznasz, zestawiając RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty. Sama wysokość raty może wyglądać przystępnie, ale nie pokazuje, ile oddasz łącznie. Oprocentowanie nominalne dotyczy odsetek, a nie wszystkich kosztów finansowania.
RRSO opisuje koszt kredytu w ujęciu rocznym, lecz porównuj je z kwotą do zapłaty. Rzeczywista Roczna Stopa Oprocentowania uwzględnia całkowity koszt kredytu w relacji do finansowanej kwoty i przedstawia go jako wartość procentową w skali roku. Całkowita kwota do zapłaty to suma, którą zgodnie z warunkami oferty trzeba zwrócić, czyli pożyczony kapitał wraz z przewidzianymi kosztami.
RRSO pomaga porównywać oferty, ale nie zastępuje sprawdzenia umowy. Informacje o edukacji finansowej, publikowane przez Ministerstwo Finansów, mogą być dodatkowym punktem odniesienia przy podejmowaniu decyzji dotyczących pieniędzy.
Co sprawdzić w formularzu informacyjnym i umowie?
Przed podpisaniem dokumentów sprawdź, czy przedstawione warunki odpowiadają potrzebnej kwocie i okresowi spłaty. Szczegóły zależą od pożyczkodawcy oraz wyniku indywidualnej oceny wniosku, dlatego wstępna symulacja nie musi być identyczna z ostateczną ofertą.
- Kwotę finansowania i kwotę, którą faktycznie otrzymasz.
- Harmonogram, wysokość rat i terminy ich płatności.
- Całkowitą kwotę do zapłaty oraz wyszczególnione prowizje i opłaty.
- Skutki opóźnienia w spłacie oraz zasady wcześniejszej spłaty.
Opłaty uwzględniaj w kalkulacji zgodnie z formularzem informacyjnym i umową. Zwróć uwagę na każdą pozycję ujętą w dokumentach, a niejasne zapisy wyjaśnij przed zawarciem umowy.
Jak porównać RRSO z całkowitą kwotą do zapłaty?
Porównując oferty dla tej samej potrzebnej kwoty, zestaw RRSO, całkowitą kwotę do zapłaty, ratę i długość spłaty. RRSO pokazuje koszt w ujęciu rocznym, a kwota do zapłaty wskazuje łączną sumę wynikającą z konkretnej oferty. Nie wybieraj wyłącznie na podstawie wysokości raty.
Dłuższy okres spłaty może obniżyć pojedynczą ratę, ale zmienić łączny koszt zobowiązania. Krótszy okres może oznaczać wyższe raty, które trudniej dopasować do budżetu. Sprawdź więc zarówno sumę do zwrotu, jak i możliwość terminowego regulowania każdej raty.
FinWybor porządkuje informacje o RRSO, ratach i całkowitym koszcie, ale nie jest pożyczkodawcą ani podmiotem podejmującym decyzje kredytowe. Porównanie pomaga zestawić parametry, lecz nie przesądza o jakości oferty ani o wyniku wniosku.
Pożyczka, kredyt czy inne rozwiązanie: co porównać?
Przy wyborze sposobu pokrycia nagłego wydatku zestaw nie tylko dostępność środków, lecz także koszt, termin zwrotu i wpływ na budżet. Oszczędności lub uzgodnione odroczenie płatności mogą ograniczyć potrzebę zaciągania długu. Jeśli rozważasz finansowanie, porównaj konkretne warunki kredytu gotówkowego i pożyczki pozabankowej, zamiast zakładać, że jedna forma zawsze będzie korzystniejsza.
| Rozwiązanie | Co sprawdzić | Główne ograniczenie |
|---|---|---|
| Oszczędności | Jaka część rezerwy zostanie po pokryciu wydatku | Może zmniejszyć środki na inne nieprzewidziane potrzeby |
| Odroczenie lub podział płatności | Nowy termin, raty i ewentualne opłaty uzgodnione z odbiorcą | Wymaga zgody drugiej strony |
| Kredyt gotówkowy | RRSO, całkowita kwota do zapłaty, okres i wymagania | Warunki i decyzja zależą od kredytodawcy oraz sytuacji wnioskodawcy |
| Pożyczka pozabankowa | RRSO, opłaty, harmonogram i całkowity koszt | Warunki różnią się między ofertami |
Tabela porządkuje kryteria, ale nie przesądza o wyborze. Przy płatności za naprawę możesz najpierw sprawdzić, czy wykonawca zgodzi się na rozłożenie należności. Jeśli termin jest nieprzesuwalny, porównaj finansowanie z dostępnymi środkami własnymi i oceń, czy po spłacie nadal pokryjesz podstawowe wydatki.
Czym różni się pożyczka krótkoterminowa od ratalnej?
Pożyczka krótkoterminowa zakłada spłatę w terminie określonym w umowie, natomiast pożyczka ratalna jest zwracana w częściach zgodnie z harmonogramem. Rzeczywisty okres, wysokość rat i koszty zależą od konkretnej oferty. Dlatego dopasuj termin spłaty do przewidywanego wpływu pieniędzy, a ratę do budżetu po opłaceniu rachunków i innych zobowiązań. Przy dłuższym harmonogramie porównaj łączną kwotę do zwrotu. Parametry można zestawić, korzystając z porównania pożyczek ratalnych.
Kiedy porównać pożyczkę z kredytem gotówkowym?
Porównaj oba rozwiązania, gdy potrzebna kwota może być finansowana na różne sposoby, a termin spłaty da się dopasować do Twoich możliwości. Sprawdź RRSO, całkowitą kwotę do zapłaty, okres, opłaty, wymagane informacje i przebieg wnioskowania. Bank lub firma pożyczkowa samodzielnie ocenia wniosek i ustala warunki, więc nie zakładaj, że podobna kwota oznacza taką samą decyzję albo termin wypłaty.
Przy pożyczce na nagłe wydatki liczy się dopasowanie do konkretnego braku w budżecie, nie sama nazwa produktu. Jeśli chcesz uwzględnić pożyczki w zestawieniu, porównaj dostępne oferty pożyczek na podstawie warunków przedstawionych w dokumentach konkretnego pożyczkodawcy.
Jak bezpiecznie przejść od nagłego wydatku do decyzji?
Przed złożeniem wniosku ustal dokładną brakującą kwotę, sprawdź miesięczny budżet i oceń, czy możesz spłacać zobowiązanie w terminie. Następnie porównaj warunki i zweryfikuj pożyczkodawcę. Taka kolejność pomaga oddzielić pilną potrzebę od decyzji podejmowanej pod wpływem stresu.
- Ustal cel i kwotę. Zbierz rachunek, kosztorys lub inne potwierdzenie wydatku. Odejmij od niego środki, które możesz przeznaczyć na ten cel, nie naruszając pieniędzy potrzebnych na podstawowe opłaty.
- Sprawdź budżet miesięczny. Zapisz stałe zobowiązania, podstawowe wydatki i nieregularne koszty, które mogą pojawić się w okresie spłaty. Oceń, jaka kwota pozostaje po ich uwzględnieniu.
- Oceń możliwy harmonogram. Zestaw wysokość raty i terminy płatności z datami, w których zwykle otrzymujesz dochód. Zostaw miejsce na nieprzewidziane wydatki, zamiast zakładać, że każdy miesiąc przebiegnie zgodnie z planem.
- Porównaj dokumenty i zweryfikuj firmę. Przed podpisaniem przeczytaj formularz informacyjny oraz umowę. Sprawdź tożsamość pożyczkodawcy, a w przypadku instytucji pożyczkowej także jej wpis w odpowiednim rejestrze Komisji Nadzoru Finansowego.
Jak dopasować kwotę i ratę do budżetu?
Bezpieczniejszym punktem wyjścia jest kwota potrzebna do pokrycia konkretnego wydatku, a nie maksymalna suma dostępna w ofercie. Po odjęciu podstawowych kosztów sprawdź, czy proponowana rata nie wymaga rezygnacji z opłat lub innych niezbędnych wydatków. Sama dodatnia różnica w budżecie nie przesądza o możliwości terminowej spłaty, bo sytuacja finansowa może się zmienić.
Jeśli wyliczenie nie pozostawia zapasu albo spłata zależy od niepewnego przyszłego wpływu, potraktuj to jako sygnał do ponownego rozważenia kwoty, terminu lub innych rozwiązań. Nie da się z góry zagwarantować, że przyszłe raty będą możliwe do uregulowania.
Co zrobić przed wysłaniem wniosku?
Porównaj kilka ofert według RRSO, całkowitej kwoty do zapłaty, opłat, harmonogramu oraz jasności zapisów. Następnie sprawdź, czy formularz i umowa opisują te same warunki, które bierzesz pod uwagę. Decyzję o przyznaniu finansowania podejmuje pożyczkodawca, a zestawienie ofert nie przesądza o wyniku wniosku.
Nie zaciągaj kolejnej pożyczki wyłącznie po to, by spłacić poprzednią, bez dokładnego poznania skutków. Takie działanie może zwiększyć łączne obciążenie i ryzyko spirali zadłużenia. Jeśli rozważasz finansowanie, porównaj dostępne pożyczki i sprawdź warunki w dokumentach konkretnego pożyczkodawcy.
Podsumowanie: jak podejść do pożyczki na nagłe wydatki?
Decyzję o finansowaniu podejmuj po kolei: rozpoznaj pilność wydatku, sprawdź dostępne alternatywy, policz możliwą spłatę i dopiero wtedy porównaj warunki. Taki porządek ułatwia oddzielenie nagłej potrzeby od presji, by szybko zaakceptować pierwszą napotkaną propozycję.
Przed wyborem zapisz odpowiedzi na cztery pytania:
- Jaki konkretny wydatek trzeba pokryć i kiedy przypada termin płatności?
- Czy można wykorzystać część oszczędności, przesunąć płatność lub uzgodnić jej podział?
- Jaka kwota pozostaje po odjęciu dostępnych środków?
- Czy przewidywana rata mieści się w budżecie, także po opłaceniu podstawowych wydatków?
Jeśli brakuje odpowiedzi na któreś z nich, wstrzymaj się z wnioskiem i uzupełnij informacje. Pożyczka nie rozwiązuje problemu, jeśli jej spłata wymaga pominięcia innych ważnych zobowiązań albo zaciągnięcia kolejnego długu.
Jak korzystać z porównywarki bez pochopnej decyzji?
Porównywarka może uporządkować parametry ofert, lecz nie zastępuje lektury dokumentów. Zestaw RRSO, wysokość raty, całkowity koszt oraz podany czas wypłaty, a następnie sprawdź, czy warunki odnoszą się do potrzebnej kwoty i odpowiadają Twojej sytuacji. Przed podjęciem decyzji przeczytaj formularz informacyjny i umowę pożyczkodawcy.
FinWybor jest niezależną porównywarką, a nie bankiem ani pożyczkodawcą. Serwis nie ocenia zdolności kredytowej, nie zatwierdza wniosków i nie ustala ostatecznych warunków. Decyzję podejmuje kredytodawca po analizie wniosku, a informacje w zestawieniu nie oznaczają gwarancji uzyskania finansowania.
FinWybor może otrzymać wynagrodzenie od partnera, gdy użytkownik kliknie ofertę lub złoży wniosek. Taka relacja nie jest dowodem na wyższą jakość ani lepsze dopasowanie danej propozycji. Oceniaj warunki na podstawie ich parametrów i dokumentów, nie samej kolejności prezentacji.
Co zrobić, jeśli pożyczka nie pasuje do budżetu?
Jeśli rata budzi wątpliwości, rezygnacja z wniosku jest rozsądną możliwością. Wróć do sprawdzenia oszczędności, terminu rachunku i tego, czy odbiorca płatności może zgodzić się na odroczenie lub podział należności. Możesz ponownie ocenić sytuację, gdy znasz pełny koszt i możliwy harmonogram, bez podejmowania decyzji pod presją.
Jeśli finansowanie nadal bierzesz pod uwagę, sprawdź i porównaj dostępne pożyczki. Porównanie potraktuj jako etap analizy, a nie rekomendację ani obietnicę uzyskania środków. Ostateczny wybór należy poprzedzić oceną własnego budżetu i sprawdzeniem dokumentów konkretnej oferty.
Wybierz kolejny krok bez presji
Jeśli rozważasz pożyczkę na nagłe wydatki, potraktuj porównanie jako sposób na uporządkowanie decyzji, nie powód do szybszego złożenia wniosku. Zestaw RRSO, ratę, całkowity koszt i czas wypłaty, a potem skonfrontuj warunki z własnym budżetem oraz dokumentami konkretnej oferty.
FinWybor jest porównywarką, nie pożyczkodawcą. Nie przyznaje finansowania ani nie rozstrzyga o wyniku wniosku. Serwis może otrzymać wynagrodzenie partnerskie za kliknięcie oferty lub złożenie wniosku, ale nie oznacza to, że dana propozycja jest lepsza. Oceniaj ją na podstawie warunków, które mają znaczenie dla Ciebie.
Gdy chcesz spokojnie zestawić dostępne możliwości, porównaj dostępne pożyczki. Możesz najpierw sprawdzić parametry, a dopiero później zdecydować, czy składać wniosek. Świadomy wybór zaczyna się od czasu na ocenę, nie od pośpiechu.
Najczęściej zadawane pytania
Czy pożyczka na nagłe wydatki bez BIK oznacza brak weryfikacji?
Nie. Brak sprawdzenia w BIK nie oznacza, że wniosek zostanie rozpatrzony bez weryfikacji. Pożyczkodawca może analizować zdolność do spłaty i korzystać z innych źródeł informacji, takich jak KRD, BIG InfoMonitor lub ERIF. Zakres sprawdzeń zależy od konkretnej firmy. Przed złożeniem wniosku przeczytaj warunki oferty i nie traktuj określenia „bez BIK” jako obietnicy uzyskania finansowania.
Czy można otrzymać pożyczkę przy innych aktywnych zobowiązaniach?
Możliwość uzyskania kolejnego finansowania zależy od oceny pożyczkodawcy i sytuacji wnioskodawcy. Znaczenie mogą mieć między innymi dochody, wysokość obecnych rat oraz historia terminowych spłat. Przed wnioskiem policz, ile miesięcznie przeznaczasz na wszystkie zobowiązania i czy dodatkowa rata nie utrudni opłacania podstawowych rachunków. Sam fakt posiadania innych pożyczek nie przesądza o decyzji.
Jak szybko pożyczkodawca wypłaca pieniądze po decyzji?
Nie ma jednego terminu wypłaty, który można zastosować do wszystkich ofert. Czas może zależeć od procedury pożyczkodawcy, momentu zatwierdzenia wniosku oraz realizacji przelewu przez banki. Sprawdź informację o czasie wypłaty w dokumentach oferty i pamiętaj, że podany czas nie musi oznaczać gwarantowanego terminu zaksięgowania pieniędzy. Jeśli rachunek ma konkretny termin, ustal z odbiorcą płatności, czy można go przesunąć.
Co zrobić, jeśli wniosek o pożyczkę zostanie odrzucony?
Po odrzuceniu wniosku nie składaj od razu kolejnych bez sprawdzenia przyczyny i własnego budżetu. Zobacz, czy dane wpisane we wniosku były poprawne, a jeśli to możliwe, zapytaj pożyczkodawcę o powód decyzji. Sprawdź też informacje o swoich zobowiązaniach w odpowiednich bazach. Następnie wróć do alternatyw, takich jak uzgodnienie innego terminu płatności. Odrzucenie nie jest powodem, by akceptować niejasne warunki.
Czy pożyczkę można przeznaczyć na dowolny nagły wydatek?
To zależy od warunków konkretnej umowy i rodzaju finansowania. Przed złożeniem wniosku sprawdź, czy oferta określa cel pożyczki lub ogranicza sposób wykorzystania pieniędzy. Przy finansowaniu na konkretny zakup zachowaj dokumenty potwierdzające wydatek, jeśli umowa tego wymaga. Nie zakładaj, że wszystkie produkty działają na tych samych zasadach. W razie wątpliwości oprzyj się na zapisach umowy i formularza informacyjnego.
Jak rozpoznać ryzyko spirali zadłużenia przy nagłych wydatkach?
Sygnałem ostrzegawczym jest sytuacja, w której kolejna pożyczka ma pokryć ratę lub spłatę wcześniejszego długu, a po opłaceniu zobowiązań brakuje pieniędzy na podstawowe potrzeby. Niepokój powinny wzbudzić także powtarzające się opóźnienia i konieczność zaciągania nowych zobowiązań, by utrzymać bieżące płatności. Zatrzymaj się, spisz wszystkie długi oraz terminy i skontaktuj się z wierzycielami, by ustalić dostępne możliwości spłaty.