

Czy brak zaświadczenia o zarobkach oznacza, że pożyczkodawca nie sprawdzi, czy możesz spłacać raty? Nie. Pożyczka ratalna bez zaświadczeń o zarobkach może nie wymagać papierowego dokumentu od pracodawcy, ale nadal wiąże się z oceną Twojej sytuacji finansowej.
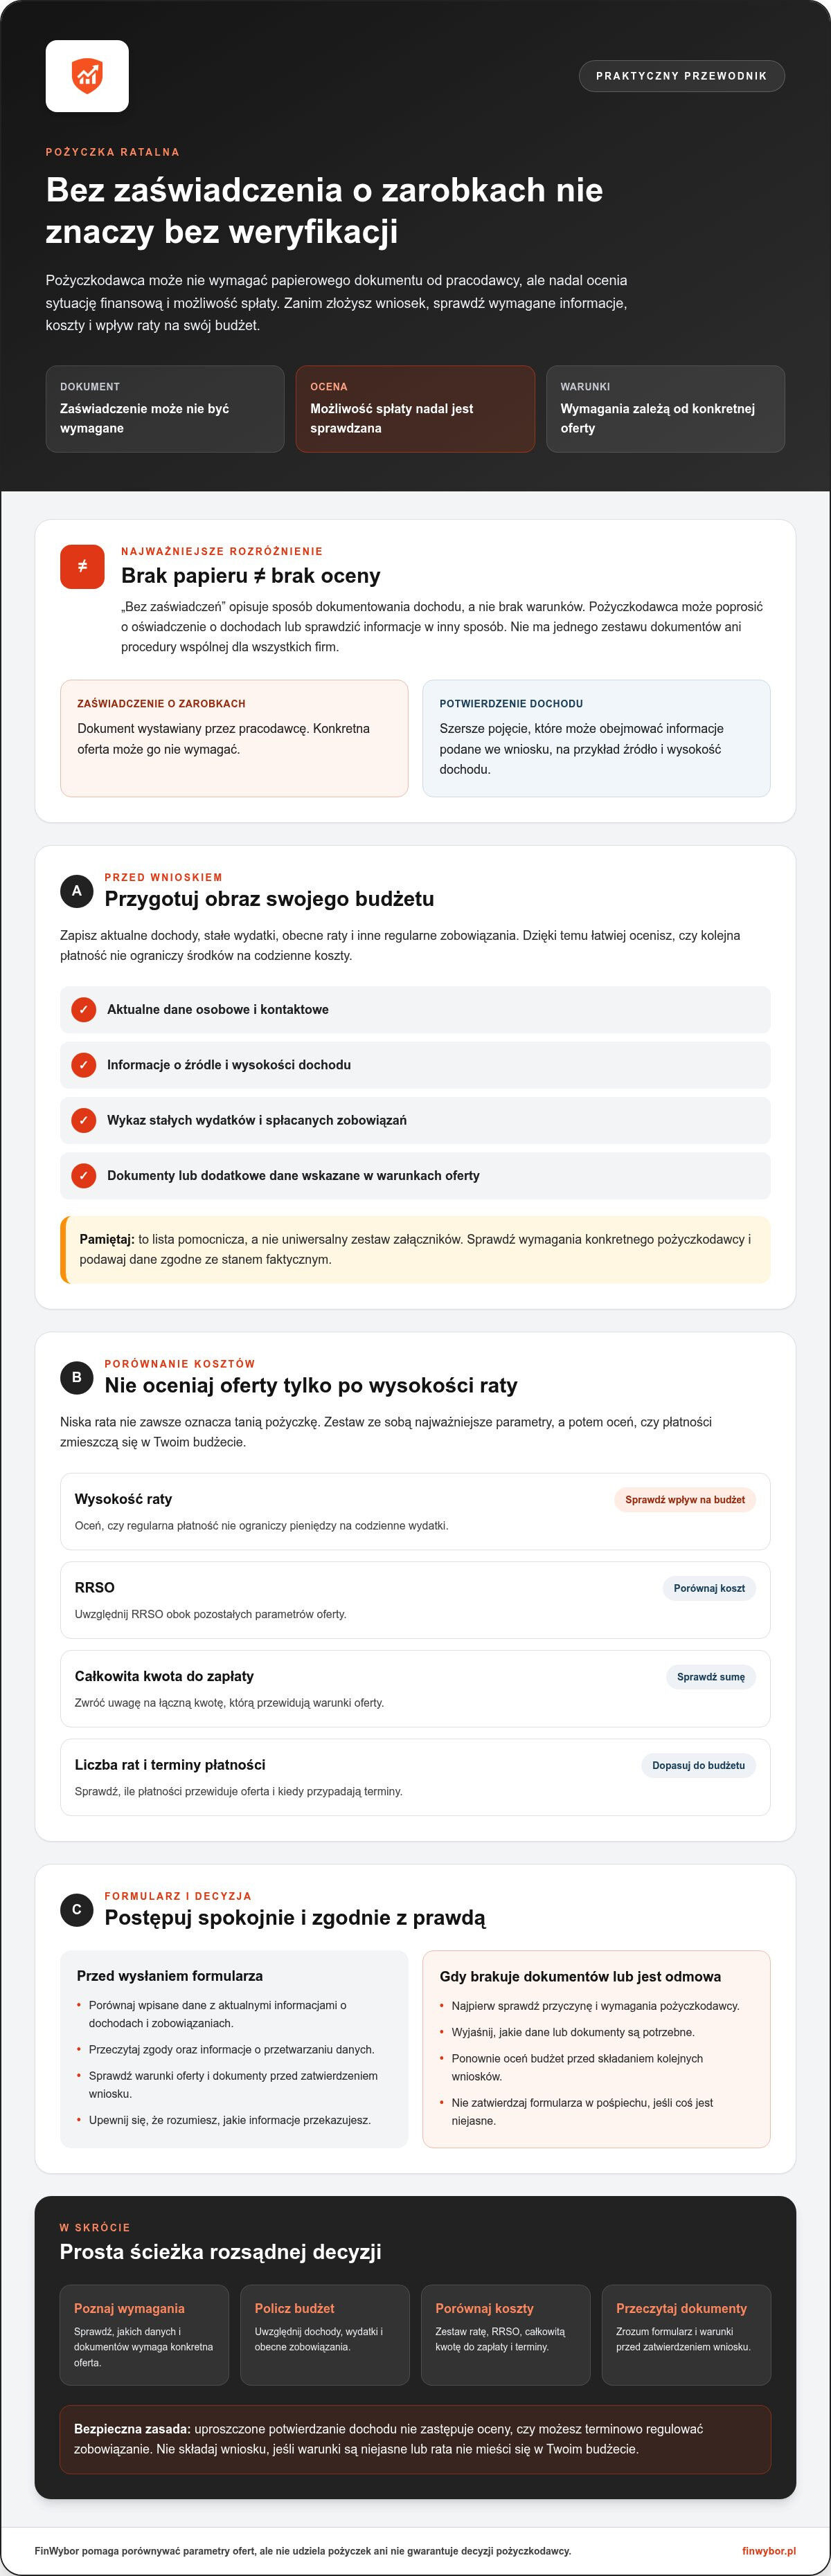
Brak zaświadczenia nie musi automatycznie oznaczać odmowy, ale nie oznacza też braku weryfikacji. Pożyczkodawca może poprosić o oświadczenie o dochodach lub sprawdzić informacje w inny sposób. Zakres wymaganych danych zależy od warunków konkretnej oferty.
Przed złożeniem wniosku sprawdź, jakie informacje przygotować oraz na co zwrócić uwagę w formularzu i umowie. Porównaj wysokość raty, RRSO i całkowitą kwotę do zapłaty, a następnie oceń, czy spłata zmieści się w Twoim budżecie. Uproszczone potwierdzanie dochodu nie zastępuje sprawdzenia, czy możesz terminowo regulować zobowiązanie.
Najważniejsze wnioski
- Pożyczka ratalna bez zaświadczeń o zarobkach może nie wymagać dokumentu od pracodawcy. Warunki i sposób oceny dochodu zależą jednak od konkretnej oferty.
- Przed złożeniem wniosku przygotuj aktualne informacje o dochodach i miesięcznych zobowiązaniach. Sprawdź, jakich danych wymaga pożyczkodawca.
- Porównaj RRSO, całkowitą kwotę do zapłaty, liczbę rat i terminy płatności, a nie tylko wysokość pojedynczej raty.
- Jeśli wniosek zostanie odrzucony lub brakuje dokumentów, najpierw sprawdź przyczynę i wymagania. Nie składaj kolejnych wniosków bez ponownej oceny budżetu.
- FinWybor.pl pomaga porównać parametry ofert, ale nie udziela pożyczek ani nie gwarantuje decyzji pożyczkodawcy.
Pożyczka ratalna bez zaświadczeń o zarobkach: co to naprawdę oznacza
Pożyczka ratalna bez zaświadczeń o zarobkach to oferta, w której pożyczkodawca może nie wymagać papierowego zaświadczenia od pracodawcy. Nie oznacza to jednak, że dochód i możliwość spłaty pozostają bez oceny. Zakres wymaganych informacji oraz sposób ich potwierdzenia zależą od konkretnej firmy i oferty.
Określenie „bez zaświadczeń” opisuje przede wszystkim sposób dokumentowania dochodu, a nie brak warunków. We wniosku nadal mogą być potrzebne informacje o dochodach i miesięcznych zobowiązaniach. Pożyczkodawca może też analizować inne dane potrzebne do oceny wniosku. Sprawdź wymagania przed rozpoczęciem formularza. Uproszczony wniosek ani krótsza ścieżka składania dokumentów nie przesądzają o przyznaniu finansowania.
Czym różni się zaświadczenie o zarobkach od potwierdzenia dochodu
Zaświadczenie o zarobkach to dokument wystawiany przez pracodawcę. Potwierdzenie dochodu jest pojęciem szerszym i może obejmować informacje podane przez Ciebie we wniosku, na przykład źródło i wysokość dochodu. To, czy pożyczkodawca zaakceptuje takie dane bez dodatkowego dokumentu, zależy od jego wymagań.
Przed złożeniem wniosku sprawdź, czy firma wymaga zaświadczenia, oświadczenia o dochodach lub innego potwierdzenia. Nie zakładaj, że zasady jednej firmy obowiązują również w przypadku innych ofert. Podawaj dane zgodne ze stanem faktycznym i przygotuj się na ich potwierdzenie, jeśli pożyczkodawca o to poprosi.
Czy brak zaświadczenia oznacza brak weryfikacji
Nie. Brak dokumentu od pracodawcy nie przesądza o braku oceny dochodu, zdolności kredytowej ani dotychczasowych zobowiązań. Pożyczkodawca może weryfikować dane podane we wniosku lub korzystać z innych metod, zgodnie z zasadami konkretnej oferty. Nie ma jednego zestawu dokumentów ani procedury wspólnej dla wszystkich firm.
Sprawdź, jakie informacje będą potrzebne i w jaki sposób mogą zostać zweryfikowane. Jeśli masz wątpliwości, zapoznaj się z warunkami oferty przed przekazaniem danych. Ogólne omówienie pojęcia pożyczki znajdziesz także pod hasłem definicja prawna pożyczki, ale wymagania dotyczące konkretnego wniosku sprawdź w dokumentach pożyczkodawcy.
Jak przygotować się do wniosku o pożyczkę ratalną bez zaświadczeń
Zanim rozpoczniesz wniosek, sprawdź budżet i warunki oferty. Przygotuj aktualne informacje o dochodach oraz zobowiązaniach, pamiętając, że poszczególni pożyczkodawcy mogą wymagać innych danych i dokumentów.
Jeśli chcesz najpierw poznać cechy tego rodzaju finansowania, przeczytaj więcej o pożyczkach ratalnych. Następnie przygotuj potrzebne informacje i zdecyduj, czy chcesz przejść do wniosku.
Jakie informacje przygotować przed wypełnieniem formularza
Zacznij od sprawdzenia domowego budżetu. Zapisz dochody, stałe wydatki, obecne raty i inne regularne zobowiązania. Dzięki temu ocenisz, czy kolejna płatność nie ograniczy środków potrzebnych na codzienne koszty.
Przed otwarciem formularza przygotuj:
- aktualne dane osobowe i kontaktowe;
- informacje o źródle oraz wysokości dochodu;
- orientacyjny wykaz stałych wydatków i spłacanych zobowiązań;
- dokumenty lub dodatkowe dane wskazane w warunkach konkretnej oferty.
To lista pomocnicza, a nie uniwersalny zestaw wymaganych załączników. Wymagania mogą się różnić, dlatego sprawdź je bezpośrednio u pożyczkodawcy. Przed przekazaniem danych możesz też zweryfikować firmę w prowadzonym przez Komisję Nadzoru Finansowego rejestrze instytucji pożyczkowych.
Jak bezpiecznie przejść przez formularz online
Wypełniaj wniosek uważnie i zgodnie z prawdą. Nie zaniżaj wydatków ani nie zawyżaj dochodu, by poprawić obraz swojej sytuacji. Niedokładne lub nieaktualne informacje mogą utrudnić ocenę wniosku i nie pomogą Ci ustalić, czy rata zmieści się w budżecie.
Przed wysłaniem formularza:
- porównaj wpisane dane z aktualnymi informacjami o dochodach i zobowiązaniach;
- przeczytaj treść zgód oraz informacje o przetwarzaniu danych;
- sprawdź warunki oferty i dokumenty przedstawione przed zatwierdzeniem wniosku;
- upewnij się, że rozumiesz, jakie informacje przekazujesz i jaki będzie następny etap.
Nie zatwierdzaj wniosku w pośpiechu, jeśli coś jest niejasne. Wróć do warunków albo skontaktuj się z pożyczkodawcą, by wyjaśnić wymagania. Decyzję o złożeniu wniosku podejmij dopiero po sprawdzeniu budżetu, formularza i dokumentów.
Jak porównać koszty i ocenić, czy rata jest do udźwignięcia
Niska rata nie zawsze oznacza tanią pożyczkę. Porównaj jednocześnie RRSO, całkowitą kwotę do zapłaty, liczbę rat i terminy płatności. Dopiero te parametry pomagają ocenić łączny koszt zobowiązania i to, jak długo będzie obciążać budżet.
Które parametry kosztów sprawdzić przed decyzją
RRSO, czyli rzeczywista roczna stopa oprocentowania, ułatwia porównanie kosztów finansowania. Uwzględnia oprocentowanie i inne koszty związane z pożyczką, wyrażone w ujęciu rocznym. Porównuj ten wskaźnik dla ofert o zbliżonej kwocie i okresie spłaty, ponieważ różnice w tych parametrach mogą utrudnić ocenę.
Sprawdź również całkowitą kwotę do zapłaty i zestaw ją z kwotą, którą otrzymasz. Zobaczysz w ten sposób łączny koszt, którego sama wysokość raty ani oprocentowanie nominalne nie pokazują w pełni. W formularzu informacyjnym i umowie zweryfikuj też liczbę rat, ich wysokość oraz terminy płatności. Więcej informacji o tym, na co zwrócić uwagę przy zobowiązaniu, znajdziesz w materiałach UOKiK o prawach konsumenta.
Niższa rata może wynikać z dłuższego okresu spłaty, a wtedy całkowita kwota do zapłaty może być wyższa. Porównuj więc pełne warunki, a nie tylko jeden parametr.
Jak policzyć bezpieczny poziom miesięcznej raty
Zapisz regularne dochody, niezbędne wydatki i obecnie spłacane zobowiązania. Od dochodu odejmij te pozycje, a następnie uwzględnij zmienne koszty, takie jak wydatki na leki, naprawy czy sezonowe rachunki. Pozostała kwota pokaże, ile orientacyjnie zostaje w budżecie przed uwzględnieniem nowej raty.
Nie przeznaczaj całej nadwyżki na spłatę. Zostaw miejsce na nieprzewidziane wydatki i zastanów się, czy rata będzie możliwa do opłacenia także w słabszym miesiącu. Nie ma jednego limitu raty odpowiedniego dla każdego. Przy pożyczce ratalnej bez zaświadczeń o zarobkach oceń ofertę na podstawie własnego budżetu i dokładnych warunków. Przed decyzją przeczytaj formularz informacyjny oraz umowę.
Co zrobić, gdy brakuje dokumentów albo wniosek zostanie odrzucony
Brak załącznika i odmowa wniosku to różne sytuacje. Jeśli pożyczkodawca prosi o dodatkowe informacje, sprawdź, czego dokładnie brakuje i jak możesz je przekazać. Po otrzymaniu odmowy nie składaj od razu kolejnych wniosków. Najpierw sprawdź, co możesz zweryfikować, i oceń, czy nowe zobowiązanie pasuje do Twojego budżetu.
Jak postąpić po odmowie wniosku
Przeczytaj komunikat o decyzji i sprawdź, czy zawiera wyjaśnienie albo wskazuje brakujące dane. Jeśli powód nie jest jasny, zapytaj pożyczkodawcę, czy może udzielić dodatkowych informacji o rozpatrzeniu wniosku. Zakres wyjaśnień może zależeć od zasad danej firmy.
Przed rozważeniem kolejnego wniosku sprawdź:
- czy dane we wcześniej wysłanym formularzu były aktualne i poprawne;
- czy uwzględniłeś wszystkie obecne raty i inne zobowiązania;
- czy warunki kolejnej oferty odpowiadają Twoim potrzebom i możliwościom spłaty;
- czy pożyczkodawca wskazał dodatkowe informacje lub dokumenty do uzupełnienia.
Nie składaj wielu wniosków bez zapoznania się z wymaganiami i zasadami przetwarzania danych. Korekta informacji ani ponowne wysłanie formularza nie gwarantują pozytywnej decyzji. Jeśli nadal rozważasz pożyczkę ratalną bez zaświadczeń o zarobkach, wróć do warunków konkretnej oferty i oceń ją niezależnie od wcześniejszej odmowy.
Przed wyborem firmy sprawdź, czy figuruje w Rejestrze Instytucji Pożyczkowych KNF. Wpis do rejestru nie oznacza, że wniosek zostanie zaakceptowany. Osobno przeanalizuj warunki oferty i własną możliwość terminowej spłaty.
Kiedy lepiej wstrzymać się z kolejnym zobowiązaniem
Jeśli po odjęciu niezbędnych wydatków i obecnych rat w budżecie brakuje miejsca na kolejną płatność, nie traktuj nowej pożyczki jako prostego rozwiązania. Zaciąganie zobowiązania na spłatę rat, których obecny budżet nie udźwignie, może prowadzić do spirali zadłużenia.
Gdy masz trudności z bieżącą spłatą, skontaktuj się z wierzycielem i zapytaj o dostępne sposoby postępowania. Nie czekaj, aż zaległości się powiększą. Odpowiedzialna decyzja może oznaczać wstrzymanie się z kolejnym wnioskiem i ponowne przeliczenie dochodów, wydatków oraz zobowiązań.
Aby spokojnie zestawić dostępne parametry, sprawdź porównanie pożyczek.
Jak wybrać ofertę pożyczki ratalnej i porównać ją bez pośpiechu
Porównuj oferty według tych samych kryteriów, a nie na podstawie jednego wyróżnionego parametru. Zapisz wysokość raty, RRSO, całkowitą kwotę do zapłaty, okres spłaty i wymagane dokumenty. Sprawdź również, czy informacje są aktualne i pochodzą z dokumentów dotyczących konkretnej oferty.
Jak uporządkować porównanie dostępnych ofert
Przygotuj krótkie zestawienie i uzupełnij te same pozycje dla każdej propozycji. Zwróć uwagę, czy porównujesz takie same kwoty i okresy spłaty. Niższa rata może wiązać się z dłuższym okresem, dlatego zestaw ją z całkowitą kwotą do zapłaty. Jeśli chcesz sprawdzić, jak parametry oferty pasują do Twojej sytuacji, skorzystaj z narzędzia do dopasowania pożyczki.
FinWybor porównuje informacje o ofertach, między innymi ratę, RRSO i całkowitą kwotę do zapłaty. Nie udziela pożyczek ani nie podejmuje decyzji za pożyczkodawcę. Porównanie ułatwia uporządkowanie danych, ale wybór i ocena możliwości spłaty należą do Ciebie. Sprawdzając koszt finansowania, zwróć uwagę na relację kwoty, którą otrzymasz, do łącznej kwoty wskazanej do spłaty, a nie tylko na oprocentowanie.
Co sprawdzić przed podpisaniem umowy
Przed podjęciem decyzji przeczytaj formularz informacyjny i umowę. Upewnij się, że najważniejsze parametry oferty są w nich zgodne. Sprawdź:
- całkowitą kwotę do zapłaty oraz wysokość i liczbę rat;
- harmonogram i terminy płatności;
- wymagane dokumenty i informacje przekazane we wniosku;
- zasady postępowania w razie opóźnienia w spłacie.
Nie podpisuj umowy, jeśli nie rozumiesz któregoś zapisu. Poproś pożyczkodawcę o wyjaśnienie i porównaj dokumenty z wcześniej przedstawionymi warunkami. Możesz też porównać dostępne pożyczki, a następnie samodzielnie sprawdzić szczegóły wybranej oferty.
Podsumowanie
Brak zaświadczenia o zarobkach nie oznacza braku oceny wniosku ani pewności uzyskania finansowania. Sprawdź wymagania, porównaj ratę, RRSO i całkowitą kwotę do zapłaty, a następnie oceń ratę w kontekście całego budżetu. Pożyczaj tylko wtedy, gdy możesz spłacać zobowiązanie terminowo. Przed decyzją przeczytaj formularz informacyjny i umowę.
Sprawdź warunki i podejmij świadomą decyzję
Pożyczka ratalna bez zaświadczeń o zarobkach może ograniczyć formalności, ale nie oznacza braku oceny sytuacji finansowej ani pewności uzyskania finansowania. Przed złożeniem wniosku sprawdź, jakie dane i dokumenty są wymagane. Uwzględnij ratę razem z innymi zobowiązaniami oraz stałymi wydatkami.
Porównując oferty, patrz szerzej niż na wysokość miesięcznej płatności. RRSO, całkowita kwota do zapłaty, okres spłaty i terminy rat pomagają ocenić pełny koszt oraz dopasowanie zobowiązania do budżetu. Przed podpisaniem przeczytaj formularz informacyjny i umowę. Pożyczaj tylko wtedy, gdy możesz terminowo spłacać raty bez zaciągania kolejnego zobowiązania na pokrycie poprzedniego.
FinWybor jest platformą porównawczą, a nie pożyczkodawcą. Umożliwia zestawienie RRSO, wysokości rat i całkowitej kwoty do zapłaty, ale decyzję o przyznaniu finansowania podejmuje pożyczkodawca. Porównaj dostępne pożyczki ratalne, a następnie sprawdź szczegóły wybranej oferty i oceń ją pod kątem swoich możliwości.


