

Najniższa rata nie zawsze oznacza najtańszą pożyczkę, dlatego ranking pożyczek ratalnych warto oceniać, sprawdzając całkowitą kwotę do zapłaty, RRSO oraz wpływ raty na domowy budżet.
Porównuj oferty według tych samych kryteriów. Przed decyzją przeczytaj warunki umowy i upewnij się, że będziesz w stanie spłacać raty przez cały okres zobowiązania.
FinWybor.pl porównuje dostępne oferty, ale nie udziela pożyczek ani nie decyduje o przyznaniu finansowania. Traktuj zestawienie jako pomoc w analizie, a nie obietnicę uzyskania pożyczki.
Najważniejsze wnioski
- Traktuj ranking pożyczek ratalnych jako pomoc w porównaniu parametrów, a nie gwarancję przyznania finansowania.
- Porównaj RRSO, wysokość i liczbę rat oraz całkowitą kwotę do zapłaty, aby ocenić pełny koszt oferty.
- Sprawdź pożyczkodawcę w Rejestrze instytucji pożyczkowych KNF. Porównaj też umowę z formularzem informacyjnym i harmonogramem.
- Oceń ratę na tle domowego budżetu i pożyczaj tylko tyle, ile możesz spłacić bez naruszania podstawowych wydatków.
- Przed decyzją sprawdź najważniejsze warunki i upewnij się, że odpowiadają Twoim potrzebom oraz możliwościom.
Ranking pożyczek ratalnych: co porównuje i jak czytać zestawienie
Ranking pożyczek ratalnych porządkuje dostępne oferty według wybranych parametrów, takich jak RRSO, wysokość raty i całkowita kwota do zapłaty. Ułatwia porównanie ich na wspólnych zasadach, ale pozycja w zestawieniu nie przesądza o tym, czy pożyczkodawca zaakceptuje wniosek ani jakie warunki zaproponuje konkretnej osobie.
W skrócie: porównaj RRSO, ratę i całkowitą kwotę do zapłaty. Sprawdź też liczbę rat i harmonogram. Przed decyzją przeczytaj dokumenty i oceń, czy spłata zmieści się w Twoim budżecie.
Pożyczka ratalna jest spłacana w częściach, zgodnie z harmonogramem ustalonym w umowie. Chwilówka jest zwykle kojarzona z krótszym finansowaniem i jednorazową spłatą, natomiast kredyt gotówkowy to produkt udzielany przez bank. To ogólne rozróżnienie, a nie gwarantowany opis warunków. Kwota, czas spłaty i sposób rozliczenia zależą od konkretnej oferty oraz umowy. Podstawowe znaczenie terminu „pożyczka” wyjaśnia także ta definicja pożyczki.
Czym pożyczka ratalna różni się od chwilówki
Najważniejsza różnica dotyczy sposobu spłaty. Pożyczka ratalna jest rozłożona na zaplanowane płatności, a chwilówka może wymagać spłaty całości w jednym terminie. Nie zakładaj jednak z góry określonej liczby rat ani czasu spłaty. Sprawdź harmonogram konkretnej oferty. Jeśli rozważasz krótsze finansowanie, porównaj również ranking chwilówek.
Co ranking może, a czego nie może powiedzieć
Zestawienie pomaga szybko dostrzec różnice między ofertami, ale nie zastępuje indywidualnej oceny wniosku przez pożyczkodawcę. Ostateczne warunki mogą zależeć od tej oceny, dlatego parametry z rankingu traktuj jako punkt wyjścia do dalszej weryfikacji.
Sprawdź, według jakich kryteriów uporządkowano oferty i czy podane informacje są aktualne. Następnie porównaj formularz informacyjny, umowę i harmonogram. Miejsce w zestawieniu ma znaczenie tylko wtedy, gdy wiesz, co oznaczają prezentowane wartości i czy odpowiadają Twoim potrzebom. Nawet oferta wysoko w rankingu może nie pasować do Twojego budżetu.
Jak porównać koszt pożyczki ratalnej: RRSO, rata i suma spłat
Aby rzetelnie ocenić koszt pożyczki, porównaj kilka parametrów jednocześnie: RRSO, wysokość raty, liczbę rat i całkowitą kwotę do zapłaty. Zestawiaj oferty dotyczące tej samej kwoty i podobnego okresu spłaty. W przeciwnym razie różnice w ratach mogą wynikać z odmiennych założeń, a nie z niższego kosztu.
Warto zapamiętać: oceniaj całkowitą kwotę do zapłaty razem z RRSO.
| Parametr | Co pokazuje | Jak go sprawdzić |
|---|---|---|
| RRSO | Roczny wskaźnik kosztu zobowiązania, szerszy niż samo oprocentowanie. | Porównaj wartość dla ofert opartych na tych samych założeniach. |
| Rata | Kwotę pojedynczej płatności wskazaną w harmonogramie. | Sprawdź, czy rata jest stała, i uwzględnij ją w domowym budżecie. |
| Liczba rat | Pokazuje, jak długo i w ilu częściach planowana jest spłata. | Porównaj harmonogramy, a nie tylko wysokość miesięcznej płatności. |
| Całkowita kwota do zapłaty | Sumę, którą trzeba oddać na przedstawionych warunkach. | Odczytaj ją z formularza informacyjnego i sprawdź w umowie. |
Jak czytać RRSO i całkowitą kwotę do zapłaty
Oprocentowanie informuje o koszcie odsetek, ale nie pokazuje wszystkich kosztów związanych z pożyczką. RRSO uwzględnia szerszy zestaw kosztów i ich rozłożenie w czasie, dlatego pomaga porównywać oferty. Nie zastępuje jednak sprawdzenia kwoty do zapłaty. Znajdź ją w formularzu informacyjnym, a następnie upewnij się, że zgadza się z warunkami umowy.
Jeśli chcesz ocenić wiarygodność pożyczki, sprawdź również informacje i ostrzeżenia publikowane przez Urząd Ochrony Konkurencji i Konsumentów. Możesz też przejrzeć porównanie pożyczek, a następnie zweryfikować szczegóły w dokumentach oferty.
Czy najniższa rata oznacza najtańszą pożyczkę
Nie zawsze. Niższa rata może wiązać się z dłuższym okresem spłaty, dlatego porównaj ją z liczbą rat i sumą wszystkich płatności. Sprawdź, czy całkowita kwota do zapłaty obejmuje koszty wskazane w dokumentach. Sama reklamowana wysokość raty nie wystarcza do oceny.
W rankingu pożyczek ratalnych porównuj konkretne wartości, a nie same hasła reklamowe. Najpierw ustal, jakiej kwoty potrzebujesz i jaki okres spłaty bierzesz pod uwagę. Potem sprawdź RRSO, ratę, harmonogram oraz całkowitą kwotę do zapłaty. Na końcu oceń, czy regularna płatność będzie możliwa bez naruszania podstawowego budżetu.
Jak ocenić warunki i wiarygodność pożyczki ratalnej
Przed złożeniem wniosku sprawdź, kto będzie stroną umowy i jakie warunki zobowiązania opisano w dokumentach. Ranking pożyczek ratalnych ułatwia porównanie, ale nie zastępuje weryfikacji pożyczkodawcy ani lektury umowy.
Jak sprawdzić pożyczkodawcę i dokumenty
Zweryfikuj nazwę firmy i jej dane w dokumentach, a następnie sprawdź, czy znajduje się w Rejestrze instytucji pożyczkowych prowadzonym przez Komisję Nadzoru Finansowego. Sam wpis nie przesądza o jakości konkretnej oferty ani nie zastępuje oceny jej warunków. Przed decyzją sprawdź aktualne informacje o rejestrze bezpośrednio w KNF.
Nie podpisuj umowy, dopóki nie porównasz jej z formularzem informacyjnym i harmonogramem. Sprawdź, czy dokumenty jasno wskazują wysokość rat, terminy płatności, całkowitą kwotę do zapłaty oraz konsekwencje opóźnień. Jeśli wartości lub zapisy są niejasne, poproś pożyczkodawcę o wyjaśnienie przed zawarciem umowy.
- Upewnij się, że dane pożyczkodawcy są spójne w dokumentach.
- Porównaj formularz informacyjny z umową i harmonogramem.
- Sprawdź, czy całkowita kwota do zapłaty odpowiada przedstawionym warunkom.
- Przeczytaj zasady dotyczące terminów spłaty i opóźnień.
Przydatne mogą być także zasady bezpiecznego pożyczania według UOKiK, które pomagają uporządkować kwestie do sprawdzenia przed zaciągnięciem zobowiązania.
Co oznacza ocena zdolności kredytowej
Pożyczkodawca sam ocenia złożony wniosek i podejmuje decyzję, dlatego pozycja oferty w rankingu nie przewiduje wyniku. Może uwzględniać informacje o dochodach, wydatkach i istniejących zobowiązaniach. To, jakie dane i kryteria bierze pod uwagę, zależy od konkretnego podmiotu.
Hasło „bez BIK” nie musi oznaczać, że pożyczkodawca nie sprawdza baz. Może weryfikować informacje również w biurach informacji gospodarczej, takich jak KRD, BIG InfoMonitor i ERIF, oraz przeprowadzać własną ocenę zdolności kredytowej. Nie traktuj więc tego hasła jako zapewnienia, że wniosek zostanie zaakceptowany. Ostateczne warunki poznasz po ocenie wniosku i otrzymaniu dokumentów dotyczących konkretnej propozycji.
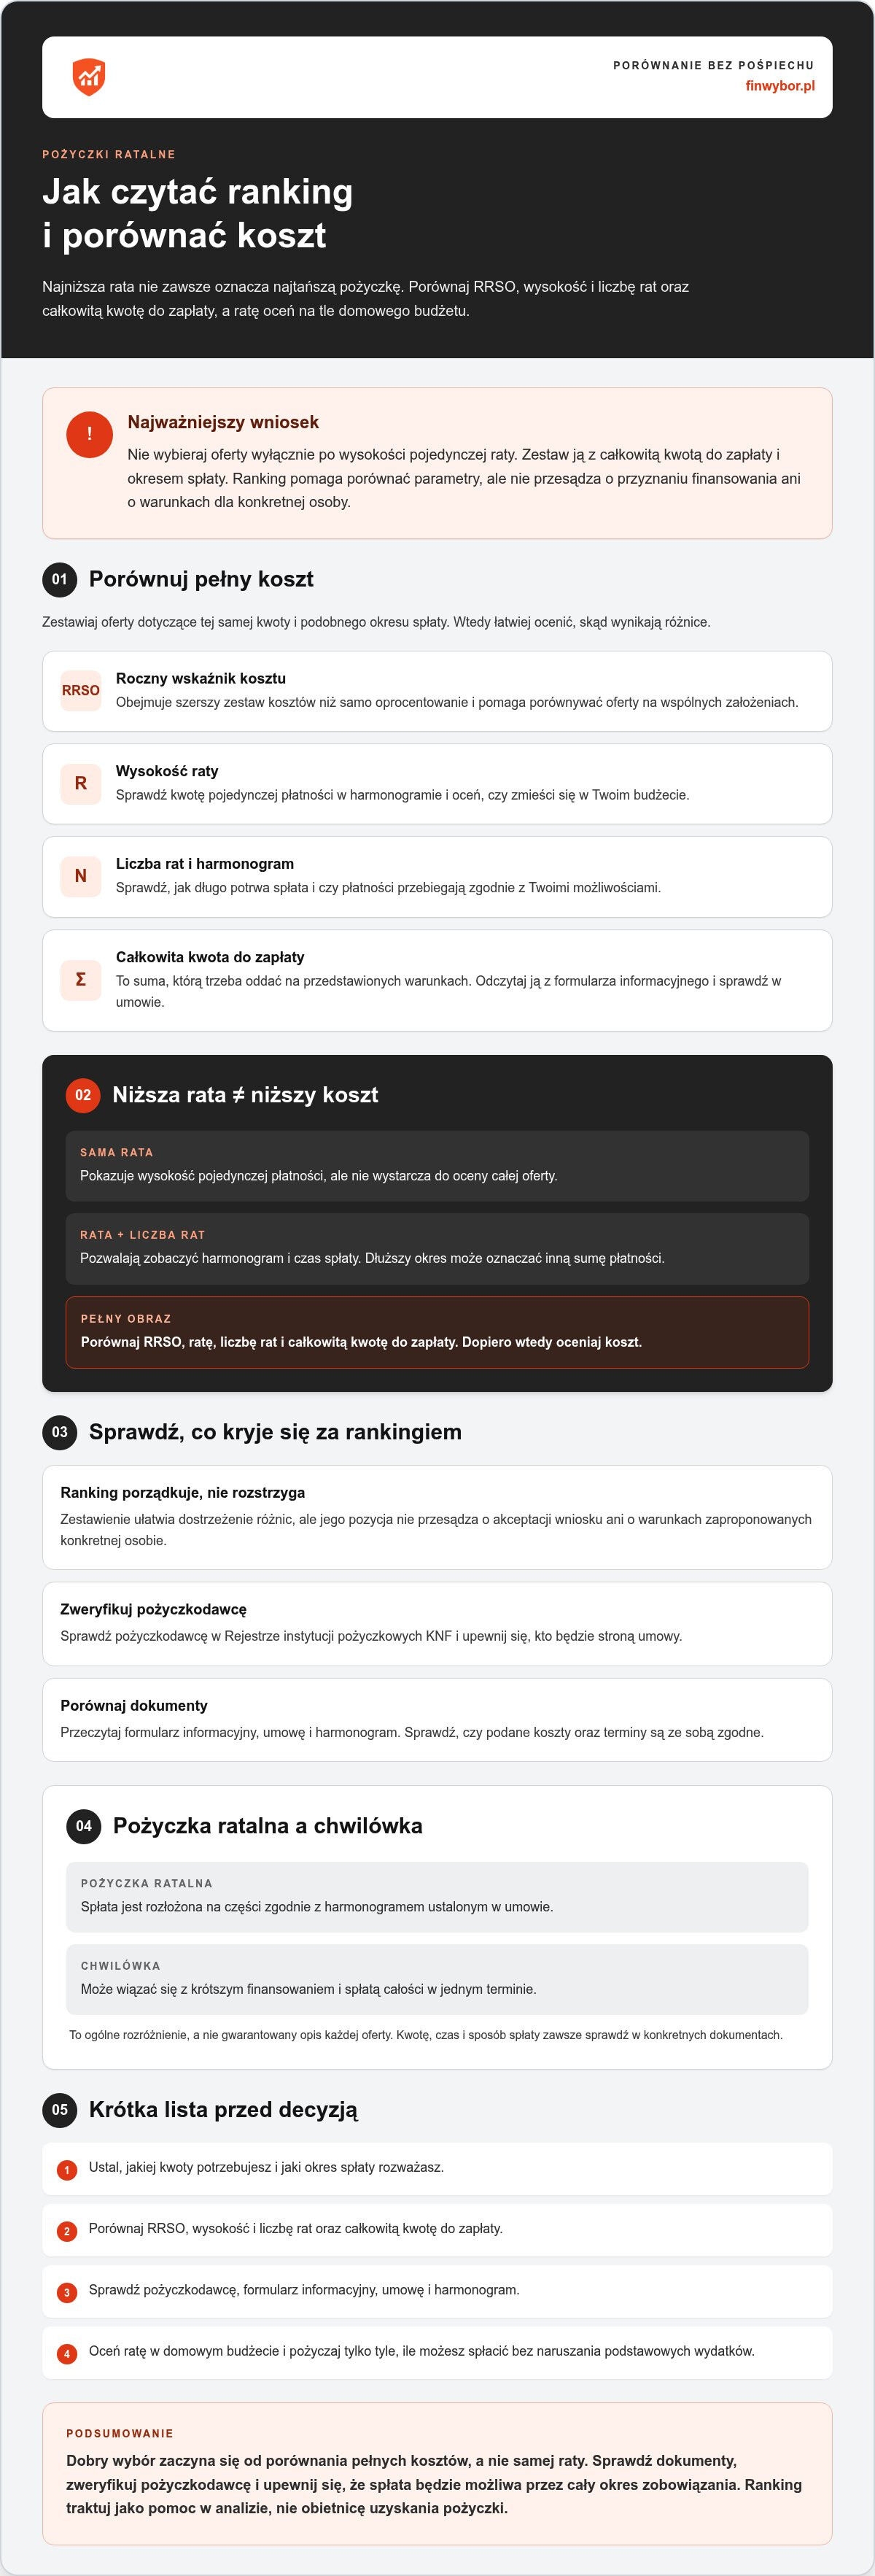
Jak wybrać pożyczkę ratalną krok po kroku i ocenić ratę
Przed złożeniem wniosku przejdź od określenia potrzeby do sprawdzenia dokumentów. Ranking pożyczek ratalnych może uporządkować porównanie, ale zacznij od ustalenia potrzebnej kwoty i raty, którą możesz regularnie spłacać.
- Określ potrzebę. Ustal, na co przeznaczysz pieniądze i jaka kwota jest potrzebna. Nie zwiększaj jej tylko dlatego, że widzisz taką możliwość w zestawieniu.
- Sprawdź budżet. Zestaw regularne dochody ze stałymi wydatkami i obecnymi zobowiązaniami. Zostaw miejsce na podstawowe potrzeby oraz nieprzewidziane koszty.
- Porównaj koszty. Dla tej samej potrzebnej kwoty sprawdź RRSO, wysokość raty, liczbę płatności i całkowitą kwotę do zapłaty. Nie wybieraj wyłącznie na podstawie najniższej raty.
- Zweryfikuj dokumenty. Przed podpisaniem porównaj informacje z zestawienia z formularzem informacyjnym, umową i harmonogramem. Sprawdź, czy rozumiesz terminy płatności i wszystkie wskazane koszty.
Jak dopasować ratę do domowego budżetu
Oceń, ile pieniędzy pozostaje po opłaceniu stałych rachunków, codziennych wydatków i innych zobowiązań. Weź pod uwagę, że dochody lub wydatki mogą zmienić się w trakcie spłaty. Rata, która mieści się w budżecie tylko przy obecnych, optymistycznych założeniach, może być trudna do utrzymania.
Nie traktuj niskiej miesięcznej płatności jako wystarczającego argumentu. Sprawdź, jak długo potrwa spłata i ile wyniesie suma wszystkich płatności. Pożyczaj wyłącznie kwotę, którą możesz oddać bez rezygnowania z podstawowych wydatków i bez zaciągania kolejnego zobowiązania na spłatę poprzedniego.
Co zrobić przed wysłaniem wniosku
Przygotuj informacje i dokumenty wskazane przez pożyczkodawcę. Upewnij się, że dane we wniosku są zgodne ze stanem faktycznym, a parametry w formularzu informacyjnym odpowiadają tym, które porównujesz. Warunki widoczne w zestawieniu nie przesądzają o decyzji ani o ostatecznej propozycji.
Jeśli wniosek zostanie odrzucony, nie wysyłaj automatycznie kolejnych. Najpierw sprawdź, czy przyczyną mogły być błędne dane, obecne zobowiązania lub zbyt napięty budżet. Narzędzie dopasowujące pożyczki do sytuacji może pomóc uporządkować dalsze porównanie, ale nie przewiduje decyzji pożyczkodawcy.
Gdy znasz już potrzebną kwotę i kryteria, porównaj dostępne pożyczki, a przed wyborem ponownie sprawdź dokumenty i możliwość spłaty.
Podsumowanie: sprawdź ranking pożyczek ratalnych przed decyzją
Ranking pożyczek ratalnych pomaga uporządkować oferty, ale nie wybiera za Ciebie. Przed złożeniem wniosku sprawdź koszty w dokumentach i upewnij się, że będziesz w stanie spłacać ratę przez cały okres umowy. Niska rata lub wysoka pozycja w zestawieniu nie wystarczą do oceny zobowiązania.
Krótka checklista przed wyborem oferty
- RRSO i całkowita kwota do zapłaty: sprawdź oba parametry. Nie oceniaj kosztu wyłącznie na podstawie oprocentowania ani reklamowanej raty.
- Wysokość raty i harmonogram: zweryfikuj liczbę płatności, ich terminy oraz to, czy rozumiesz zasady spłaty.
- Umowa i formularz informacyjny: porównaj zawarte w nich warunki z informacjami w zestawieniu. Wyjaśnij niejasne zapisy przed podpisaniem.
- Domowy budżet: uwzględnij stałe wydatki, inne zobowiązania i możliwe nieprzewidziane koszty. Wybierz tylko kwotę, którą możesz spłacać bez rezygnowania z podstawowych potrzeb.
Jeżeli któryś z warunków budzi wątpliwości albo rata mieści się w budżecie tylko przy optymistycznych założeniach, wstrzymaj się z decyzją i dokładniej przeanalizuj dokumenty. Pożyczka nie powinna wymagać zaciągania kolejnego zobowiązania na spłatę poprzedniego. Rozważ ją wyłącznie wtedy, gdy znasz pełny koszt i masz realny plan terminowej spłaty.
Sprawdź dostępne pożyczki ratalne
Gdy znasz już kryteria i oceniłeś możliwości swojego budżetu, możesz porównać dostępne pożyczki ratalne. Ostateczne warunki i decyzję przedstawia pożyczkodawca po ocenie wniosku.
Pożyczaj tylko tyle, ile możesz spłacić. Jeśli rata zagraża opłaceniu podstawowych wydatków lub nie masz pewności, jak poradzisz sobie ze spłatą, nie podejmuj decyzji pod presją.
Porównaj warunki i zdecyduj bez pośpiechu
Dobry ranking pożyczek ratalnych pomaga zestawić oferty, ale o wyborze powinny decydować pełne koszty i Twoje możliwości spłaty. Porównaj RRSO z całkowitą kwotą do zapłaty, sprawdź ratę i harmonogram, a przed podpisaniem dokładnie przeczytaj umowę oraz formularz informacyjny.
FinWybor to niezależna platforma porównująca produkty finansowe. Zestawienie może prezentować między innymi RRSO, wysokość raty, całkowity koszt i deklarowany czas wypłaty. Traktuj te informacje jako pomoc w porównaniu, nie obietnicę przyznania finansowania. Decyzję podejmuje pożyczkodawca po ocenie wniosku.
Jeśli znasz już potrzebną kwotę i wiesz, jaką ratę możesz uwzględnić w budżecie, porównaj dostępne pożyczki ratalne. Przed dalszym krokiem sprawdź aktualne warunki i upewnij się, że zobowiązanie nie ograniczy pieniędzy na podstawowe wydatki. Pożyczaj tylko wtedy, gdy masz realny plan spłaty. Spokojne porównanie pomoże Ci podjąć bardziej świadomą decyzję.
Najczęściej zadawane pytania o pożyczki ratalne
Jak działa ranking pożyczek ratalnych?
Ranking pożyczek ratalnych zestawia dostępne oferty według prezentowanych parametrów, aby ułatwić ich porównanie. Jeśli dane są dostępne, możesz sprawdzić między innymi RRSO, wysokość raty i całkowitą kwotę do zapłaty. Ranking pomaga wybrać oferty do dalszej analizy, ale nie podejmuje decyzji za pożyczkodawcę. Nie oznacza też, że wniosek zostanie zaakceptowany ani że przedstawione warunki będą ostateczne.
Na co zwrócić uwagę, porównując pożyczki ratalne?
Porównaj RRSO, wysokość raty, liczbę rat i całkowitą kwotę do zapłaty. Sprawdź, czy zestawiasz oferty dotyczące tej samej potrzebnej kwoty i podobnego okresu spłaty. Następnie przeczytaj formularz informacyjny, umowę i harmonogram, zwracając uwagę na terminy oraz wszystkie wskazane koszty. Oceń też, czy rata zmieści się w budżecie po uwzględnieniu stałych wydatków i obecnych zobowiązań.
Czy można dostać pożyczkę ratalną bez sprawdzania BIK?
Hasło „bez BIK” nie oznacza, że pożyczkodawca nie ocenia zdolności kredytowej ani nie sprawdza żadnych baz. Może weryfikować informacje w innych rejestrach, takich jak KRD, BIG InfoMonitor i ERIF. Każdy pożyczkodawca stosuje własną ocenę wniosku, więc samo hasło reklamowe nie przesądza o wyniku. Przed złożeniem wniosku sprawdź, jakie warunki i zasady weryfikacji opisano w dokumentach oferty.
Co zrobić, jeśli pożyczkodawca odrzuci wniosek?
Po odrzuceniu wniosku nie składaj od razu kolejnych w wielu miejscach. Sprawdź, czy podane dane były prawidłowe, i przeanalizuj dochody, wydatki oraz obecne zobowiązania. Możesz zapytać pożyczkodawcę, czy wskaże przyczynę decyzji. Zanim rozważysz następną ofertę, ponownie oceń, czy rata będzie możliwa do spłaty bez naruszania podstawowego budżetu.
Czy skorzystanie z porównywarki FinWybor jest bezpłatne?
Tak, korzystanie z porównania ofert na platformie FinWybor jest bezpłatne. Zestawienie może prezentować takie informacje jak RRSO, rata, całkowity koszt i deklarowany czas wypłaty. Przed podjęciem decyzji sprawdź aktualne warunki bezpośrednio w dokumentach pożyczkodawcy.


