

Oferta zajmująca wysoką pozycję w zestawieniu nie musi być tą, którą najłatwiej spłacisz. Ranking pożyczek zamiast Vivus warto traktować jako punkt wyjścia, a decyzję oprzeć na całkowitej kwocie do zapłaty i terminie dopasowanym do Twojego budżetu.
Porównanie chwilówek i pożyczek ratalnych może być trudne, gdy różnią się okresem spłaty, opłatami i sposobem przedstawiania kosztów. Sprawdź RRSO, prowizje, ratę oraz pozostałe opłaty, a następnie oceń, czy spłata będzie realna bez zaciągania kolejnego zobowiązania. Zwróć też uwagę na kryteria rankingu: wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku nie oznacza, że dana oferta jest korzystniejsza.
FinWybor.pl jest niezależną porównywarką, a nie pożyczkodawcą: nie udziela finansowania ani nie podejmuje decyzji kredytowych. W dalszej części poznasz parametry, które ułatwiają rzetelne zestawienie ofert, różnice między pożyczką krótkoterminową a ratalną oraz sposoby oceny, czy wybrany termin spłaty pasuje do Twojej sytuacji.
Najważniejsze Wnioski
- Ranking pożyczek zamiast Vivus traktuj jako zestawienie do dalszej analizy, nie gotową odpowiedź. Porównuj oferty według tych samych parametrów.
- Sprawdź RRSO, całkowitą kwotę do zapłaty, opłaty oraz okres spłaty. Samo oprocentowanie nominalne nie pokazuje pełnego kosztu.
- Dopasuj formę finansowania do sposobu spłaty, którego możesz dotrzymać. Chwilówka, pożyczka ratalna i kredyt różnią się warunkami, ale żadna forma nie jest automatycznie tańsza.
- Przed złożeniem wniosku zweryfikuj pożyczkodawcę w odpowiednim rejestrze KNF i przeczytaj umowę oraz formularz informacyjny.
- Policz, czy spłata zmieści się w Twoim budżecie. Nie zaciągaj kolejnego zobowiązania na spłatę poprzedniego bez zrozumienia kosztów i możliwych konsekwencji.
Pożyczka zamiast Vivus: od czego zacząć poszukiwanie alternatywy
Poszukiwanie pożyczki zamiast Vivus zacznij od ustalenia, jakiego finansowania potrzebujesz i kiedy realnie możesz je spłacić. Alternatywa oznacza porównanie dostępnych możliwości, a nie pewność, że inna oferta będzie korzystniejsza. Chwilówka to krótkoterminowa pożyczka, lecz warunki, koszty i terminy różnią się między pożyczkodawcami. Sprawdź porównanie chwilówek, ale nie zakładaj, że każda propozycja działa tak samo.
Najpierw oddziel kryteria przydatne przy każdej ofercie od danych zależnych od konkretnego pożyczkodawcy. Do pierwszej grupy należą cel finansowania, potrzebna kwota, możliwy termin spłaty i dopasowanie płatności do budżetu. Zmienne są między innymi opłaty, wymagania wobec wnioskodawcy, sposób weryfikacji oraz szczegółowe warunki umowy. Szybki wniosek nie przesądza o tym, czy zobowiązanie da się bezpiecznie spłacić.
Porównanie alternatyw pomaga ustalić, jaka forma i termin spłaty pasują do potrzeb, a ranking ofert porządkuje propozycje według określonych kryteriów. Pozycja na liście nie zastępuje samodzielnej oceny warunków ani budżetu.
Kiedy szukać innego rodzaju finansowania
Wybór zacznij od terminu, w którym możesz oddać pożyczkę. Jeśli środki są potrzebne na krótki czas, sprawdź oferty krótkoterminowe; jeśli spłata jednorazowa byłaby trudna, rozważ finansowanie rozłożone na raty. Żadna z tych form nie jest automatycznie tańsza ani lepiej dopasowana.
Zapisz cel, potrzebną kwotę i przewidywany dzień spłaty. Następnie uwzględnij stałe wydatki oraz możliwe zmiany dochodu, by ocenić, czy termin jest realny. Szerszy kontekst różnych zobowiązań opisuje też dług konsumencki.
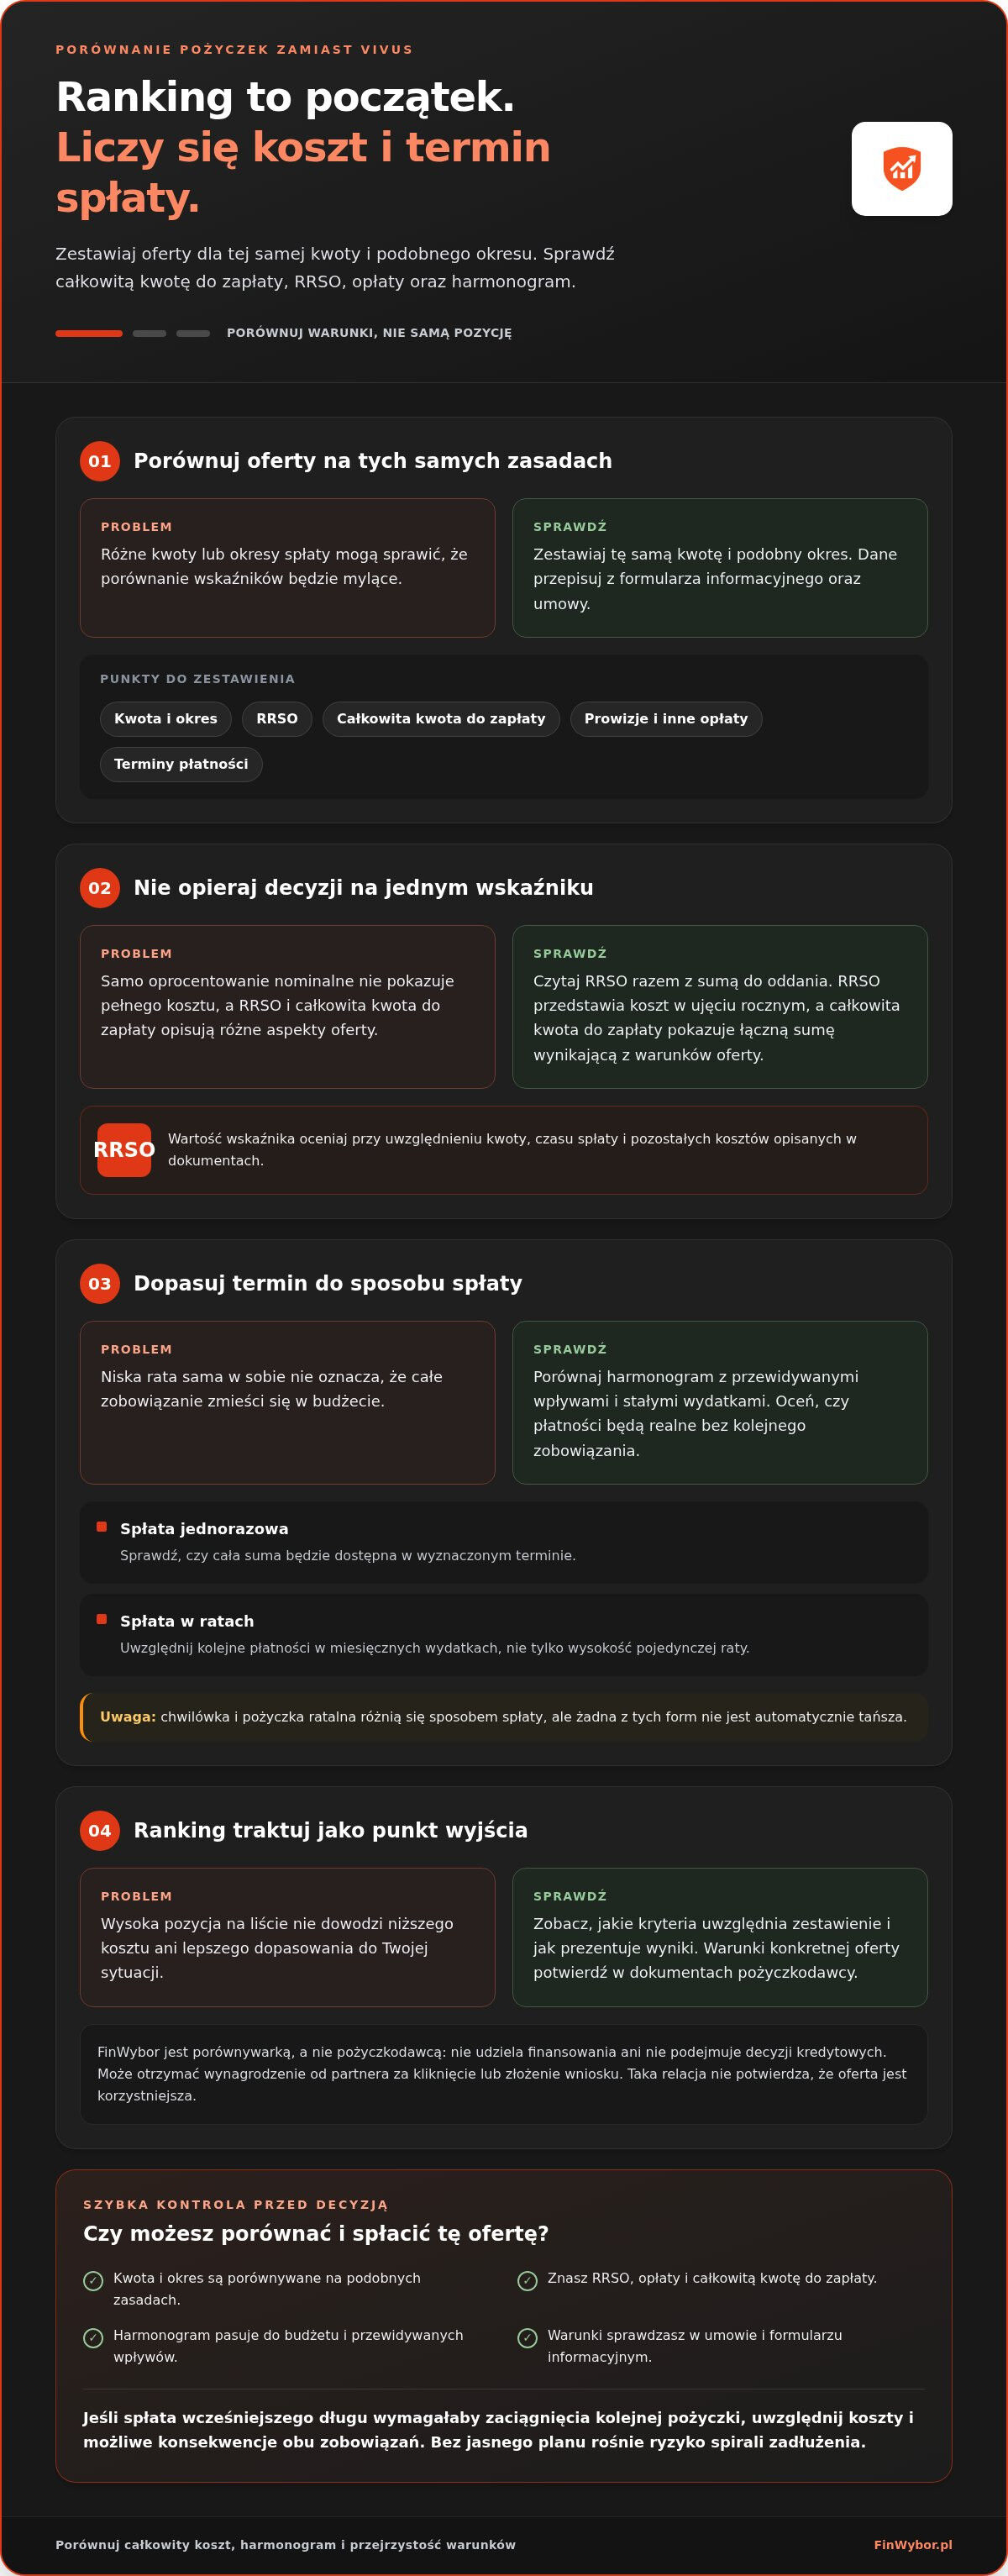
Jeżeli szukasz finansowania po to, by spłacić wcześniejszy dług, zatrzymaj się i rozważ skutki obu zobowiązań. Nowa pożyczka może przesunąć termin płatności, ale sama nie usuwa zadłużenia. Bez jasnego planu spłaty kolejne zobowiązanie może zwiększyć ryzyko spirali zadłużenia.
Jak czytać ranking pożyczek zamiast Vivus
Ranking pożyczek zamiast Vivus czytaj przez pryzmat kryteriów, a nie samej kolejności ofert. Sprawdź, czy zestawienie uwzględnia koszty, okres spłaty, wymagania i przejrzystość warunków oraz wyjaśnia sposób prezentacji wyników. Szczegóły konkretnej propozycji zweryfikuj w dokumentach pożyczkodawcy, ponieważ mogą zależeć od warunków i indywidualnego wniosku.
Oddziel ocenę redakcyjną od miejsca, w którym propozycja pojawia się na stronie. Wysoka pozycja sama w sobie nie dowodzi niższego kosztu ani lepszego dopasowania do Twojej sytuacji. FinWybor może otrzymać wynagrodzenie od partnera za kliknięcie lub złożenie wniosku, ale taka relacja nie potwierdza jakości ani korzystniejszych warunków oferty.
Jak porównać pożyczki zamiast Vivus według całkowitego kosztu
Porównuj oferty dla tej samej kwoty i podobnego okresu spłaty. Zapisz obok siebie RRSO, całkowitą kwotę do zapłaty, opłaty oraz terminy płatności. Samo oprocentowanie nominalne nie pokazuje wszystkich kosztów związanych z umową, dlatego nie używaj go jako jedynego kryterium. W Rankingu pożyczek zamiast Vivus kolejność propozycji potraktuj jako początek analizy, nie jej wynik.
RRSO należy analizować razem z całkowitą kwotą do zapłaty. RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu w ujęciu rocznym i uwzględnia określone koszty związane z umową. Całkowita kwota do zapłaty pokazuje sumę, którą trzeba oddać zgodnie z warunkami oferty. Te wartości odpowiadają na różne pytania, więc zestawiaj je łącznie.
RRSO, opłaty i całkowita kwota do zapłaty
Porównanie zacznij od sprawdzenia, czy prezentowane wartości dotyczą takiej samej kwoty i zbliżonego czasu spłaty. Różne założenia mogą sprawić, że zestawienie wskaźników będzie mylące. Następnie przeczytaj formularz informacyjny i umowę. Sprawdź, jakie prowizje i inne opłaty wymieniono oraz czy uwzględniono je w przedstawionym koszcie.
Możesz ułożyć własną tabelę i wypełnić ją danymi z dokumentów konkretnej oferty. Nie wpisuj wartości, których nie możesz potwierdzić.
- Kwota i okres: zanotuj, ile pożyczasz i w jakim terminie ma nastąpić spłata.
- RRSO: przepisz wskaźnik podany dla tych warunków.
- Całkowita kwota do zapłaty: zapisz łączną sumę wynikającą z oferty.
- Opłaty: odnotuj prowizje i pozostałe wymienione koszty.
- Harmonogram: sprawdź liczbę, wysokość i terminy płatności.
Przykład poglądowy: dwie propozycje dotyczące różnych okresów mogą mieć odmienne RRSO, więc nie porównuj samych wskaźników bez sprawdzenia sumy do oddania i harmonogramu. To wyłącznie metoda analizy, nie opis rzeczywistych ofert. Parametry pożyczek możesz wstępnie zestawić w porównaniu dostępnych pożyczek, a następnie sprawdzić w dokumentach wybranego pożyczkodawcy.
Informacje o roli instytucji nadzorującej rynek finansowy publikuje Komisja Nadzoru Finansowego (KNF). Materiały regulatora nie zastępują jednak formularza informacyjnego ani umowy konkretnego podmiotu. Przy porównywaniu skup się na warunkach przedstawionych właśnie w tych dokumentach.
Termin spłaty i konsekwencje opóźnienia
Jednorazowa spłata i raty inaczej obciążają budżet. Przy jednej płatności sprawdź, czy cała suma będzie dostępna w wyznaczonym terminie. Przy ratach uwzględnij kolejne płatności w miesięcznych wydatkach, a nie tylko wysokość pojedynczej raty.
Przed decyzją sprawdź daty płatności, dopuszczone sposoby spłaty oraz zapisy umowy dotyczące opóźnień. Porównaj harmonogram z przewidywanymi wpływami i stałymi wydatkami. Jeśli termin lub konsekwencje nieterminowej płatności są niejasne, wyjaśnij je na podstawie dokumentów przed złożeniem wniosku.
Chwilówka, pożyczka ratalna czy kredyt: co porównać z Vivus
Porównuj chwilówkę, pożyczkę ratalną i kredyt według sposobu spłaty, czasu na uregulowanie zobowiązania oraz całkowitej kwoty do oddania. Sama nazwa produktu nie przesądza o jego koszcie ani dopasowaniu. Wybór zależy od celu, budżetu i tego, czy możesz terminowo realizować płatności.
Najpierw określ, kiedy będziesz mieć środki na spłatę i czy wolisz jedną płatność, czy kilka zaplanowanych rat. Potem porównaj oferty dla podobnej kwoty i sprawdź, jak harmonogram wpłynie na Twoje miesięczne wydatki. Ranking pożyczek zamiast Vivus może pomóc przejrzeć możliwości, ale nie zastąpi oceny konkretnych warunków.
Kiedy porównać chwilówki i pożyczki ratalne
Chwilówka zwykle wiąże się ze spłatą w krótszym terminie, często jednorazowo, natomiast pożyczka ratalna rozkłada płatności w czasie. Nie oznacza to, że jedna forma ma zawsze niższy koszt. Zestaw całkowitą kwotę do zapłaty dla każdej oferty i sprawdź, czy termin oraz wysokość płatności pasują do Twojego budżetu.
Raty mogą ułatwić rozplanowanie wydatków, ale oznaczają kolejne płatności, które trzeba uwzględnić w budżecie. Przy spłacie jednorazowej upewnij się, że cała wymagana suma będzie dostępna w terminie. Jeśli rozważasz rozłożenie zobowiązania na raty, przejrzyj ranking pożyczek ratalnych i porównaj harmonogramy oraz łączny koszt.
- Chwilówka: sprawdź termin jednorazowej spłaty i kwotę wymaganą w tym dniu.
- Pożyczka ratalna: porównaj wysokość i terminy rat oraz ich łączną sumę.
- Obie formy: oceń, czy plan spłaty nie wymaga ograniczenia środków na podstawowe wydatki.
Kiedy uwzględnić kredyt gotówkowy lub kartę
Kredyt gotówkowy to odrębna kategoria finansowania, którą można zestawić z pożyczkami, jeśli odpowiada celowi i planowanemu terminowi spłaty. Porównuj podobne kwoty oraz okresy, a w dokumentach sprawdź RRSO, całkowitą kwotę do zapłaty, opłaty i harmonogram. Więcej ofert tej kategorii można przejrzeć w porównaniu kredytów gotówkowych. Zasady nadzoru nad rynkiem finansowym opisuje także serwis nadzoru finansowego w Polsce.
Karta kredytowa działa inaczej niż pożyczka wypłacana jednorazowo, dlatego nie porównuj jej wyłącznie na podstawie dostępnego limitu. Sprawdź zasady korzystania z przyznanego kredytu i związane z nim koszty w dokumentach. Nie trzeba analizować każdej formy naraz: uwzględnij tylko te, które pasują do celu i sposobu spłaty.
Przy zestawianiu alternatyw możesz zacząć od porównania pożyczek, a następnie zawęzić wybór do rodzaju finansowania zgodnego z Twoim planem. Ostateczne warunki sprawdź w dokumentach instytucji finansującej.
Jak sprawdzić wiarygodność pożyczkodawcy i warunki wniosku
Przed złożeniem wniosku sprawdź, kto udziela finansowania, jakie warunki zapisano w dokumentach i jak przebiega spłata. Ranking pożyczek zamiast Vivus może pomóc porównać parametry, ale nie zastępuje weryfikacji pożyczkodawcy ani lektury umowy. Decyzję o przyznaniu finansowania podejmuje pożyczkodawca, który ocenia wniosek i zdolność kredytową.
W przypadku pozabankowej instytucji pożyczkowej sprawdź jej wpis w rejestrze instytucji pożyczkowych prowadzonym przez KNF. Dla innych rodzajów podmiotów właściwy może być inny rejestr. Wpis potwierdza spełnienie wymogów formalnych, ale sam nie przesądza o jakości konkretnej oferty. Zwróć uwagę, czy nazwa i dane podmiotu w rejestrze zgadzają się z informacjami w umowie.
Przed wysłaniem wniosku przejdź przez tę checklistę:
- Podmiot: sprawdź nazwę firmy, dane identyfikacyjne i właściwy rejestr publiczny.
- Formularz informacyjny i umowa: porównaj przedstawione warunki, opłaty i całkowitą kwotę do zapłaty.
- Harmonogram: sprawdź terminy płatności, sposób spłaty oraz zapisy dotyczące opóźnień.
- Dane i zgody: przed wysłaniem wniosku upewnij się, że podane informacje są prawidłowe, a treść udzielanych zgód jest dla Ciebie jasna.
Jak rozumieć sprawdzanie baz i ocenę zdolności
BIK i biura informacji gospodarczej to odrębne źródła danych. Do przykładów biur informacji gospodarczej należą KRD, BIG InfoMonitor i ERIF. Brak sprawdzenia danych w BIK nie oznacza, że pożyczkodawca nie weryfikuje wniosku w inny sposób ani że pomija ocenę zdolności kredytowej i ryzyka.
Zakres sprawdzanych informacji i stosowane metody zależą od pożyczkodawcy oraz jego procedur. Dlatego hasło „pożyczka bez BIK” nie mówi samo w sobie, jak będzie wyglądać cała ocena. Przed przekazaniem danych przeczytaj, jakie zgody zaznaczasz i komu je udzielasz.
Jak bezpiecznie przejść od porównania do wniosku
Porównywarka ułatwia zestawienie ofert, lecz nie wpływa na decyzję pożyczkodawcy ani nie gwarantuje akceptacji. Zanim przejdziesz do wniosku, zestaw dane z porównania z dokumentami przedstawionymi przez instytucję. Jeśli parametry lub zasady spłaty różnią się od informacji, na których opierałeś wybór, oceń ofertę ponownie przed zawarciem umowy.
Możesz porównać dostępne pożyczki, a następnie samodzielnie sprawdzić dokumenty wybranej oferty. Nie składaj wniosku wyłącznie dlatego, że propozycja jest wysoko w zestawieniu. Najpierw upewnij się, że rozumiesz warunki i możesz realnie dotrzymać harmonogramu spłaty.
Podsumowanie: jak wybrać pożyczkę zamiast Vivus
Wybór pożyczki zamiast Vivus uporządkuj w kilku krokach: określ potrzebę, porównaj całkowity koszt, sprawdź dokumenty i oceń, czy możesz spłacić zobowiązanie zgodnie z harmonogramem. Ranking pożyczek zamiast Vivus może pomóc zebrać parametry w jednym miejscu, ale pozycja oferty nie przesądza o jej dopasowaniu do Twojego budżetu. Decyzję podejmuj na podstawie warunków konkretnej umowy, nie samej kolejności w zestawieniu.
Krótka lista kontrolna przed decyzją
Przed przejściem do wniosku sprawdź, czy kwota odpowiada rzeczywistej potrzebie, a termin spłaty jest możliwy do dotrzymania. Następnie zestaw RRSO, całkowitą kwotę do zapłaty i harmonogram. Sama wysokość raty nie wystarczy, jeśli nie uwzględnia wszystkich płatności i innych stałych wydatków.
- Potrzeba: ustal, jakiej kwoty potrzebujesz i na jaki cel, zamiast wybierać najwyższą dostępną sumę.
- Koszt: porównaj RRSO, całkowitą kwotę do zapłaty oraz opłaty przedstawione w dokumentach.
- Spłata: sprawdź, kiedy przypada płatność i czy pozostaną Ci środki na podstawowe wydatki.
- Warunki: przeczytaj formularz informacyjny i umowę, zwracając uwagę na zasady spłaty oraz postanowienia dotyczące opóźnień.
Jeśli rozważasz nowe zobowiązanie, aby spłacić wcześniejsze, najpierw ustal, jakie będą łączne koszty i konsekwencje obu umów. Samo przesunięcie płatności nie usuwa zadłużenia, a kolejne zobowiązanie może zwiększyć obciążenie budżetu. Gdy nie masz jasnego planu spłaty, wstrzymaj się z wnioskiem i ponownie oceń dostępne możliwości.
Porównaj oferty bez obietnic łatwej akceptacji
FinWybor jest bezpłatną porównywarką, a nie pożyczkodawcą. Zestawia parametry ofert, lecz nie ocenia zdolności kredytowej, nie podejmuje decyzji i nie gwarantuje przyznania finansowania. Decyzję podejmuje instytucja, do której kierujesz wniosek. Możliwe wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku nie świadczy o tym, że dana propozycja ma lepsze warunki.
Przejrzyj dostępne pożyczki do porównania, a następnie sprawdź warunki wybranej oferty bezpośrednio w dokumentach pożyczkodawcy. Zwróć uwagę, czy kwota, koszt i harmonogram odpowiadają temu, co porównywałeś. Samo zapoznanie się z zestawieniem nie zobowiązuje Cię do składania wniosku. Daj sobie czas na ocenę warunków i wybierz kolejny krok tylko wtedy, gdy rozumiesz zasady spłaty oraz możesz ją realnie uwzględnić w swoim budżecie.
Wybierz kolejny krok na podstawie własnego budżetu
Ranking pożyczek zamiast Vivus potraktuj jako narzędzie do uporządkowania możliwości, nie wskazanie, którą ofertę masz wybrać. Zanim przejdziesz dalej, sprawdź, czy termin spłaty pasuje do przewidywanych wpływów i czy zobowiązanie nie ograniczy środków na podstawowe wydatki. Jeśli nie możesz ocenić tego spokojnie, odłóż decyzję i wróć do niej po przeanalizowaniu budżetu.
FinWybor bezpłatnie zestawia między innymi RRSO, ratę, całkowity koszt i czas wypłaty. Nie udziela pożyczek ani nie decyduje o przyznaniu finansowania. Serwis może otrzymać wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku, ale nie jest ono miarą jakości ani przewagi danej oferty.
Jeśli chcesz samodzielnie sprawdzić dostępne możliwości, porównaj dostępne pożyczki. Potraktuj zestawienie jako pierwszy etap, a przed wnioskiem przeczytaj dokumenty pożyczkodawcy i upewnij się, że rozumiesz warunki. Masz czas, by porównać oferty i wybrać bez pośpiechu.
Najczęściej zadawane pytania
Czy pożyczka zamiast Vivus może być darmowa?
Może nie wiązać się z kosztami tylko wtedy, gdy przewidują to warunki konkretnej oferty i spłacisz ją zgodnie z nimi. Określenie „darmowa” nie oznacza, że każda pożyczka, w tym pierwsza, będzie bezpłatna. Przed podpisaniem porównaj umowę i formularz informacyjny, zwłaszcza całkowitą kwotę do zapłaty oraz termin spłaty. Sprawdź też, co dokumenty mówią o kosztach, jeśli nie dotrzymasz terminu.
Czy po odmowie mogę złożyć wniosek u innego pożyczkodawcy?
Możesz rozważyć wniosek u innej instytucji, ale jej decyzji nie da się przewidzieć na podstawie wcześniejszej odmowy. Każdy pożyczkodawca ocenia wniosek według własnych procedur i dostępnych informacji. Zanim złożysz kolejny, sprawdź, czy dane we wcześniejszym wniosku były prawidłowe i czy nowa oferta pasuje do Twojego budżetu. Nie wysyłaj wniosków automatycznie, bez zapoznania się z warunkami i zasadami oceny.
Czy pożyczka bez BIK oznacza, że nikt nie sprawdzi mojej sytuacji?
Nie. Brak sprawdzenia w BIK nie oznacza braku oceny zdolności kredytowej ani ryzyka. Pożyczkodawca może korzystać z innych źródeł danych, w tym z biur informacji gospodarczej, takich jak KRD, BIG InfoMonitor czy ERIF. Zakres weryfikacji zależy od podmiotu i jego procedur. Przed wnioskiem przeczytaj informacje o przetwarzaniu danych oraz udzielanych zgodach. Samo hasło „bez BIK” nie określa pełnego procesu oceny.
Jak sprawdzić, czy pożyczkodawca działa legalnie?
Najpierw ustal, jaki podmiot będzie stroną umowy, a potem sprawdź rejestr właściwy dla jego rodzaju. W przypadku instytucji pożyczkowej sprawdź rejestr instytucji pożyczkowych KNF; inne podmioty mogą podlegać odrębnym zasadom i rejestrom. Porównanie ofert nie zastępuje tej weryfikacji. Skorzystaj z oficjalnych źródeł KNF lub innych właściwych instytucji, a nazwę i dane podmiotu porównaj z tymi podanymi w umowie.
Czy warto zaciągnąć nową pożyczkę, żeby spłacić Vivus?
Nowa pożyczka może zwiększyć łączne zadłużenie i koszty, jeśli nie poprawi realnie warunków spłaty. Przed taką decyzją zestaw całkowitą kwotę do zapłaty, terminy obu zobowiązań oraz konsekwencje zapisane w umowach. Sprawdź, czy po uregulowaniu wcześniejszego długu pozostanie wykonalny plan spłaty nowego. Nie traktuj kolejnej pożyczki jako uniwersalnego rozwiązania. Jeśli liczby są niejasne, wstrzymaj się z wnioskiem i najpierw uporządkuj informacje o zobowiązaniach.


