

Niższe RRSO nie zawsze oznacza, że za finansowanie zapłacisz mniej. Jeśli pytasz „rrso co to znaczy” w praktyce, to wskaźnik pokazujący całkowity koszt kredytu konsumenckiego w ujęciu rocznym: uwzględnia oprocentowanie oraz inne koszty, które trzeba ponieść, by uzyskać finansowanie, ale sam nie mówi wprost, ile złotych oddasz łącznie.
To rozróżnienie ma znaczenie, gdy porównujesz chwilówki, pożyczki ratalne, kredyty gotówkowe lub karty kredytowe. RRSO pozwala zestawić koszt ofert, ale porównanie jest najbardziej miarodajne przy tej samej kwocie i takim samym okresie spłaty. Przy różnych warunkach sprawdź także całkowitą kwotę do zapłaty, wysokość rat, prowizje i pozostałe opłaty wskazane w dokumentach.
W dalszej części wyjaśniamy, co wpływa na wysokość RRSO, czym różni się ono od oprocentowania nominalnego i jak czytać je obok całkowitego kosztu finansowania. Dzięki temu łatwiej ocenisz, które parametry porównać, zanim podejmiesz decyzję.
Najważniejsze Wnioski
- RRSO pomaga ocenić roczny koszt finansowania, ale nie zastępuje sprawdzenia warunków umowy.
- Jeśli zastanawiasz się, „rrso co to znaczy”, pamiętaj: sam procent nie pokazuje całej kwoty, którą oddasz.
- Porównuj oferty o zbliżonej kwocie i okresie spłaty, a różnice w kosztach sprawdzaj w formularzu informacyjnym i umowie.
- Przed wyborem zestaw RRSO z całkowitą kwotą do zapłaty, ratą i harmonogramem spłaty.
RRSO: co to znaczy i co pokazuje ten wskaźnik?
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia całkowity koszt kredytu ponoszony przez konsumenta jako wartość procentową w ujęciu rocznym. To odpowiedź na pytanie „rrso co to znaczy”: wskaźnik, który pomaga ocenić koszt finansowania szerzej niż samo oprocentowanie nominalne. Nie jest jednak kwotą do zapłaty ani zamiennikiem lektury umowy.
RRSO służy do porównywania kosztów, ale wynik trzeba odczytywać w kontekście parametrów konkretnej oferty. Liczą się między innymi kwota, okres spłaty i terminy poszczególnych płatności. Sama liczba nie wyjaśnia, z jakich elementów składa się koszt ani jakie obowiązki przyjmujesz na siebie.
W krótkim materiale wideo znajdziesz dodatkowe omówienie wskaźnika i sposobu jego interpretacji.
Rozwinięcie terminu i jego podstawowe znaczenie opisuje także Rzeczywista roczna stopa oprocentowania (RRSO). Przy analizie własnej oferty przejdź jednak od definicji do dokumentów: tam sprawdzisz, jakie założenia i koszty dotyczą konkretnej umowy.
Czym RRSO różni się od oprocentowania nominalnego?
Oprocentowanie nominalne opisuje odsetki naliczane od pożyczonego kapitału. RRSO pokazuje szerszy obraz kosztu, ponieważ poza odsetkami mogą wpływać na nie również prowizje i inne opłaty związane z umową, jeśli występują. Dlatego tych wartości nie należy utożsamiać: niższe oprocentowanie nominalne nie przesądza samo w sobie o niższym całkowitym koszcie.
Sprawdź formularz informacyjny i umowę, aby ustalić, jakie koszty dotyczą oferty oraz czy są warunki wpływające na ich poniesienie. Porównując wskaźniki, zwróć uwagę, czy dotyczą takich samych założeń.
Dlaczego RRSO zapisuje się jako wartość procentową?
Procent pozwala przedstawić koszt finansowania w skali roku i ułatwia zestawianie ofert, ale nie oznacza, że właśnie taki procent zostanie doliczony jednorazowo do pożyczonej kwoty. RRSO wynika z przepływów pieniężnych w czasie: uwzględnia, kiedy środki są wypłacane, a kiedy i w jakich częściach następuje spłata. Z tego powodu nie wystarczy pomnożyć kwoty kredytu przez podany wskaźnik.
Wartość zależy od parametrów finansowania i przyjętych założeń, w tym harmonogramu spłat. Przy ratach rozłożonych na różne terminy znaczenie ma nie tylko suma opłat, lecz także moment ich uregulowania. Oceniając ofertę, odczytaj procent jako narzędzie do porównania, a nie samodzielną kwotę kosztu.
Praktycznie rozdziel trzy informacje: oprocentowanie nominalne mówi o odsetkach, RRSO ujmuje koszt w ujęciu rocznym, a całkowita kwota do zapłaty pokazuje, ile wyniosą łączne spłaty zgodnie z przedstawionymi warunkami. Żaden z tych parametrów nie zastępuje pozostałych. Zestaw je z harmonogramem i sprawdź, czy opisane koszty odpowiadają zapisom umowy.
Jakie koszty i warunki wpływają na wysokość RRSO?
Na wysokość RRSO wpływają odsetki, koszty związane z umową oraz sposób i terminy spłaty. Znaczenie mają także kwota finansowania i okres kredytowania, dlatego sam procent nie wystarczy, by ocenić konkretną ofertę. RRSO należy odczytywać razem z warunkami konkretnego finansowania.
To ważne, gdy próbujesz ustalić, „rrso co to znaczy” w przypadku wybranej pożyczki. Nie zakładaj, że każda oferta uwzględnia identyczny zestaw kosztów. Sprawdź formularz informacyjny i umowę, a w razie wątpliwości porównaj opis opłat w obu dokumentach.
Które opłaty mogą być uwzględniane w RRSO?
Poza odsetkami na koszt kredytu mogą składać się prowizje, opłaty przygotowawcze i koszt ubezpieczenia, jeśli jego poniesienie jest wymagane do uzyskania finansowania lub skorzystania z warunków przedstawionych w ofercie. Urząd Ochrony Konkurencji i Konsumentów wyjaśnia znaczenie porównywania kosztów w materiale o RRSO i kosztach pożyczki. Konkretne składniki zależą od umowy.
Odróżnij opłaty obowiązkowe od opcji dodatkowych. Jeśli ubezpieczenie jest dobrowolne, sprawdź, czy jego wybór zmienia warunki finansowania, na przykład wysokość oprocentowania. Nie przypisuj kosztu automatycznie do RRSO ani go nie pomijaj: ustal w dokumentach, czy jego poniesienie jest konieczne i jak oferta opisuje jego wpływ.
- Sprawdź, czy prowizja jest jednorazowa i w jaki sposób jest rozliczana.
- Poszukaj opłat dodatkowych oraz warunków, od których zależą.
- Ustal, czy ubezpieczenie jest wymagane, czy dobrowolne.
- Porównaj formularz informacyjny z zapisami umowy, zwłaszcza w części dotyczącej kosztów.
Jeśli zestawiasz pożyczki, zwracaj uwagę nie tylko na nazwy opłat, ale też na ich wpływ na kwotę do spłaty. Porównywarka może uporządkować parametry ofert, lecz szczegółowe warunki określa dokumentacja pożyczkodawcy.
Dlaczego okres spłaty zmienia sposób interpretacji wskaźnika?
Okres spłaty wpływa na to, jak koszty rozkładają się w czasie, a harmonogram pokazuje, kiedy przypadają poszczególne płatności. Dlatego dwie wartości RRSO nie muszą opisywać porównywalnych ofert, jeśli różnią się kwotą, terminem spłaty lub częstotliwością rat.
Przy tym samym koszcie wyrażonym w złotych zmiana okresu spłaty może zmienić wynik procentowy. Nie oznacza to automatycznie, że oferta z wyższym RRSO zawsze wymaga większej łącznej spłaty. Zanim wyciągniesz taki wniosek, sprawdź całkowitą kwotę do zapłaty i harmonogram.
Porównuj więc finansowanie o możliwie zbliżonej kwocie i czasie spłaty. Następnie zestaw całkowity koszt, wysokość rat oraz daty ich wymagalności. Taki przegląd pomaga zauważyć zarówno koszt, jak i tempo obciążenia budżetu, bez traktowania samego wskaźnika jako pełnego opisu umowy.
Czy najniższe RRSO zawsze oznacza najtańszą pożyczkę?
Nie. Niższe RRSO samo w sobie nie przesądza, że całkowita kwota do spłaty będzie niższa. Wskaźnik pomaga porównywać koszty, ale wynik ma sens dopiero przy zbliżonych warunkach finansowania. Jeśli kwoty, okresy spłaty lub uwzględnione opłaty są różne, porównujesz oferty o innych założeniach.
To ważne rozróżnienie, gdy zastanawiasz się, co oznacza RRSO w praktyce. Procent jest informacją o koszcie ujętym w skali roku, a całkowita kwota do zapłaty pokazuje łączną sumę przewidzianą do spłaty w ramach umowy. Żaden pojedynczy parametr nie opisuje samodzielnie wszystkich warunków.
Kiedy porównanie RRSO może wprowadzać w błąd?
Porównanie może być mylące, gdy oferty dotyczą innej kwoty lub mają różny okres spłaty. Znaczenie ma też zakres uwzględnionych kosztów i założenia, na podstawie których podano wskaźnik. Sprawdź formularz informacyjny oraz umowę, zamiast traktować dwa procenty jak wyniki obliczone dla identycznych warunków.
Przykład poglądowy: jedna oferta może dotyczyć krótszej spłaty, a druga dłuższego okresu i innego harmonogramu. Nawet jeśli pierwsza ma niższe RRSO, różnice w liczbie rat, opłatach lub terminach płatności mogą zmienić całkowitą kwotę do zapłaty. Bez zestawienia tych elementów nie da się rzetelnie ocenić, która oferta oznacza niższy łączny koszt.
Co sprawdzić poza RRSO przed oceną oferty?
Oprócz wskaźnika porównaj całkowitą kwotę do zapłaty, wysokość rat i czas spłaty. Zajrzyj do dokumentów, by zweryfikować prowizje, pozostałe opłaty, harmonogram oraz warunki, które mogą wpływać na koszt. Sprawdź też, czy przedstawione parametry odnoszą się do tych samych założeń, na przykład tej samej kwoty finansowania.
- Całkowita kwota do zapłaty: sprawdź łączną sumę spłat wskazaną w dokumentach.
- Rata i harmonogram: ustal wysokość płatności oraz terminy ich uregulowania.
- Opłaty i warunki: zweryfikuj prowizje i inne koszty, a także to, czy są obowiązkowe.
- Możliwość spłaty: oceń, czy raty mieszczą się w budżecie również przy zwykłych, regularnych wydatkach.
Przy porównywaniu oddziel fakty z własną oceną: wysokość RRSO i całkowita kwota do zapłaty wynikają z przedstawionych warunków, natomiast to, czy oferta pasuje do Twoich potrzeb i możliwości, zależy od Twojej sytuacji. FinWybor.pl jest porównywarką, a nie pożyczkodawcą, i nie podejmuje decyzji kredytowych. Serwis może otrzymać wynagrodzenie partnerskie za kliknięcie lub złożenie wniosku, ale nie jest to dowód na korzystniejsze warunki oferty.
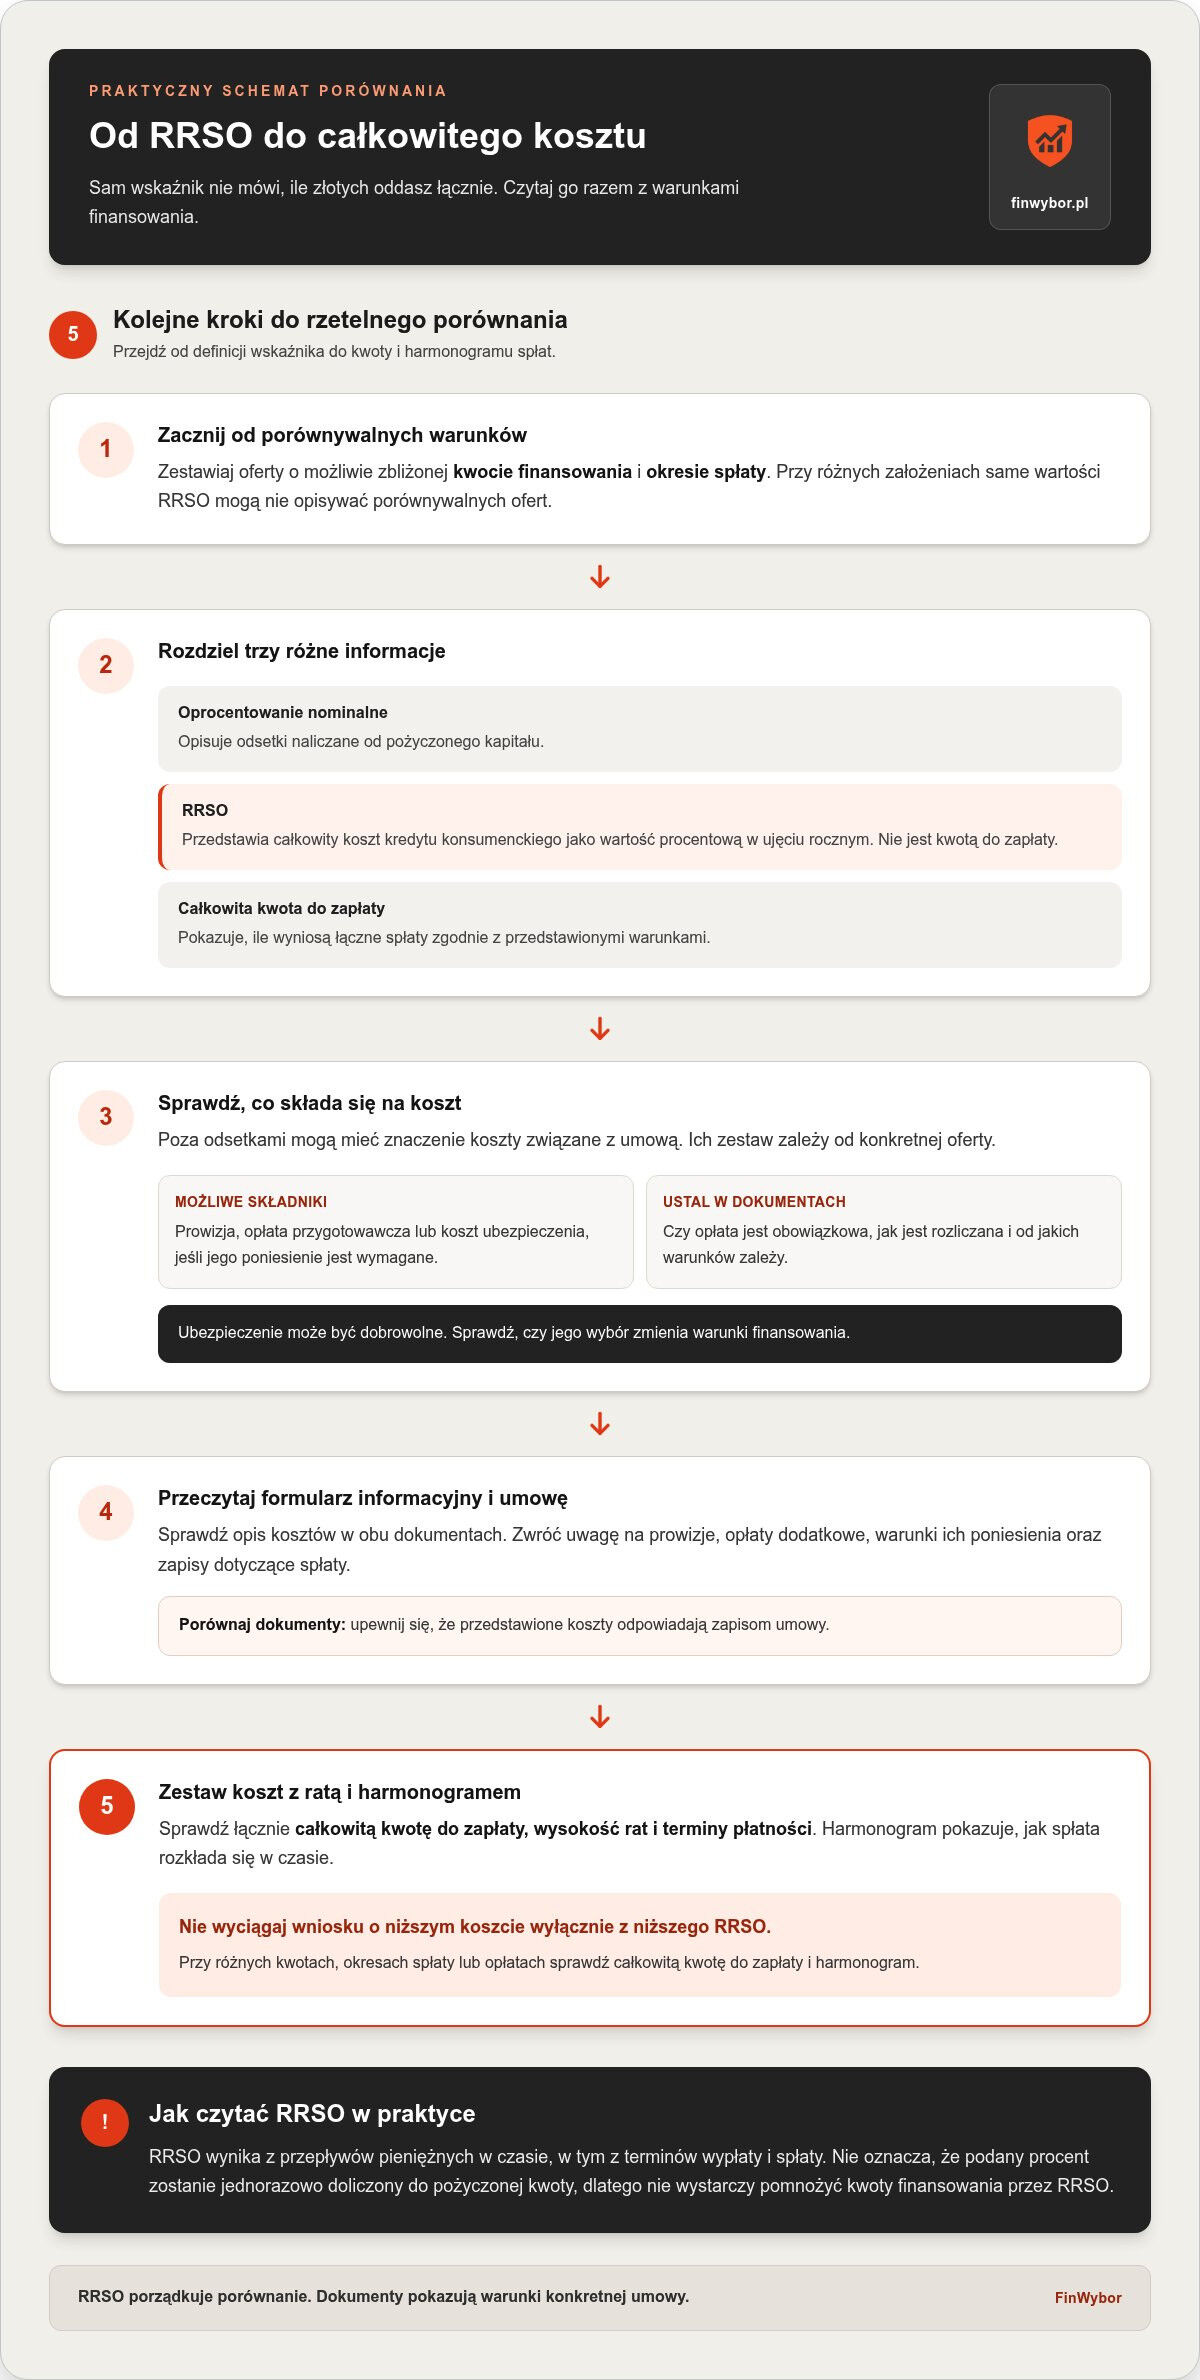
Jak odczytać RRSO w dokumentach i porównać koszty?
RRSO najlepiej analizować razem z całkowitą kwotą do zapłaty, ratą i okresem spłaty. Zanim zestawisz oferty, upewnij się, że dotyczą zbliżonej kwoty i podobnych założeń. Wtedy łatwiej ocenisz, czy różnica w procentach idzie w parze z różnicą w łącznej sumie spłat.
Dokumenty pokazują nie tylko wartości do porównania, lecz także warunki, na jakich zostały obliczone. Zwróć uwagę, czy oferta uwzględnia dodatkowe opłaty oraz kiedy przypadają płatności. Jeżeli jakieś założenie jest niejasne, nie zastępuj go własnym domysłem.
Jak krok po kroku przeczytać formularz informacyjny?
Formularz informacyjny uporządkuje najważniejsze parametry przed lekturą umowy. Sprawdź w nim wskaźnik RRSO, całkowitą kwotę do zapłaty, wysokość rat i czas spłaty. Następnie porównaj te dane z harmonogramem i zapisami umowy, aby wychwycić różnice między przedstawioną kalkulacją a warunkami, które mają obowiązywać.
- Odszukaj RRSO oraz sprawdź, do jakiej kwoty i okresu odnosi się podana wartość.
- Znajdź całkowitą kwotę do zapłaty i porównaj ją z sumą rat wskazanych w harmonogramie.
- Sprawdź wysokość rat, terminy płatności i okres spłaty.
- Przeczytaj informacje o prowizjach i pozostałych kosztach. Zwróć uwagę, czy dokument opisuje je jako obowiązkowe, czy zależne od dodatkowych warunków.
- Przed podjęciem decyzji porównaj formularz informacyjny z umową i wyjaśnij rozbieżności.
Nie ograniczaj się do pierwszej widocznej liczby. RRSO może być przedstawione przy określonych założeniach, dlatego sprawdź, czy odpowiadają kwocie i harmonogramowi, które dotyczą analizowanej propozycji. Umowa pozwala zweryfikować, jakie warunki rzeczywiście mają zastosowanie.
Jak bezpiecznie porównać dwa przykłady finansowania?
Zestawiaj dwie propozycje o tej samej kwocie i okresie, jeśli chcesz porównać ich parametry możliwie rzetelnie. Sprawdź RRSO, ratę, łączną sumę spłat oraz wskazane opłaty. Nie dopisuj kosztów, których nie podano, i nie zakładaj, że identycznie nazwane opłaty są naliczane na tych samych zasadach.
Przykład poglądowy: przygotuj dwa zestawienia dla tej samej kwoty i czasu spłaty. W każdym zapisz RRSO, wysokość raty, całkowitą kwotę do zapłaty, harmonogram oraz opłaty wymienione w dokumentach. Takie zestawienie nie jest ofertą pożyczkodawcy ani obietnicą konkretnych warunków. Rzeczywiste parametry mogą zależeć od oferty i indywidualnej kalkulacji.
Możesz też skorzystać z porównywarki FinWybor, by zestawić dostępne parametry. Serwis nie udziela pożyczek ani nie podejmuje decyzji kredytowych. Porównaj pożyczki według kosztów i warunków spłaty, a przed wyborem sprawdź szczegóły w dokumentach pożyczkodawcy.
Podsumowanie: jak wykorzystać RRSO przed wyborem finansowania?
RRSO jest przydatnym punktem odniesienia, ale decyzję o finansowaniu opieraj na pełnym zestawieniu kosztów i warunków. Porównaj je z całkowitą kwotą do zapłaty, ratą oraz okresem spłaty. Następnie sprawdź, czy harmonogram i opłaty opisane w formularzu informacyjnym są zgodne z umową.
Zrozumienie, co oznacza RRSO, pozwala trafniej czytać oferty, ale nie rozstrzyga, czy dana rata będzie odpowiednia dla Twojego budżetu. Przed złożeniem wniosku oceń, czy po uregulowaniu regularnych wydatków pozostaną środki na spłatę zobowiązania w terminie. Jeśli sytuacja finansowa może się zmienić, uwzględnij to w swojej ocenie.
Jak przejść od definicji RRSO do porównania ofert?
Porównanie zacznij od sprawdzenia, czy oferty dotyczą tej samej kwoty i podobnego okresu spłaty. Dopiero wtedy zestaw procentowy wskaźnik z konkretnymi kwotami i zapisami. Taki porządek pomaga odróżnić samą wartość RRSO od rzeczywistej sumy płatności przewidzianych w danej umowie.
- RRSO: sprawdź wartość oraz założenia przyjęte w przedstawionej kalkulacji.
- Całkowita kwota do zapłaty: ustal łączną sumę spłat wynikającą z oferty.
- Rata i harmonogram: sprawdź wysokość płatności oraz terminy ich uregulowania.
- Okres i dodatkowe koszty: porównaj czas spłaty, prowizje i inne opłaty wskazane w dokumentach.
- Warunki umowy: upewnij się, że rozumiesz zapisy dotyczące kosztów i spłaty.
Jeśli chcesz przejść od analizy parametrów do zestawienia propozycji, sprawdź porównywane pożyczki i zweryfikuj szczegóły w dokumentach każdej oferty. Może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku, co samo w sobie nie oznacza, że dana propozycja ma korzystniejsze warunki.
Co zapamiętać przed złożeniem wniosku?
Przed podpisaniem umowy przeczytaj formularz informacyjny i sprawdź, czy rozumiesz opis kosztów oraz harmonogram. Porównuj oferty na podstawie parametrów odnoszących się do podobnych kwot i okresów. Nie opieraj oceny wyłącznie na jednym procencie ani na wysokości pojedynczej raty.
Rozważ kwotę, którą możesz realnie spłacać w ustalonych terminach, i uwzględnij pozostałe zobowiązania oraz wydatki. Zaciągnięcie kolejnej pożyczki na spłatę poprzedniej może zwiększyć łączne obciążenie, dlatego przed takim krokiem dokładnie przeanalizuj koszty i konsekwencje. Jeśli warunki są niejasne lub nie pasują do Twojej sytuacji, wstrzymaj decyzję do czasu ich wyjaśnienia.
Najważniejszy praktyczny wniosek jest prosty: analizuj RRSO obok całkowitej kwoty do zapłaty i warunków spłaty opisanych w dokumentach. Dzięki temu porównanie uwzględnia zarówno koszt finansowania, jak i jego wpływ na domowy budżet.
Wykorzystaj RRSO do świadomego porównania
Pytanie „rrso co to znaczy” warto przekuć w konkretny nawyk: przed wyborem finansowania zestawiaj wskaźnik z kwotami i terminami zapisanymi w dokumentach. Takie podejście pomaga ocenić nie tylko sam koszt, lecz także to, jak spłata wpisze się w Twój budżet. Jeśli nie możesz jasno ustalić, ile łącznie zapłacisz lub kiedy przypadają raty, wróć do formularza informacyjnego i umowy.
Przyjrzyj się parametrom ofert obok siebie. FinWybor pozwala porównywać RRSO, wysokość raty i całkowitą kwotę do zapłaty. To niezależny serwis porównawczy, a nie pożyczkodawca. Pamiętaj też, że serwis może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku, co nie przesądza o jej warunkach.
Gdy masz już określoną kwotę i wiesz, jakiego okresu spłaty szukasz, porównaj dostępne pożyczki i sprawdź ich parametry. Przed podjęciem decyzji sprawdź szczegóły w dokumentach i upewnij się, że możesz realistycznie spłacać zobowiązanie w terminie. Spokojne porównanie to dobry punkt wyjścia do dalszych decyzji.
Najczęściej zadawane pytania o RRSO
Co dokładnie oznacza skrót RRSO?
RRSO oznacza rzeczywistą roczną stopę oprocentowania. To procentowy wskaźnik całkowitego kosztu kredytu konsumenckiego przedstawionego w skali roku, a nie kwota, którą dopłacasz jednorazowo. Przy odczytywaniu go sprawdź, jakiej kwoty i okresu dotyczy podana wartość. Sama nazwa może sugerować, że chodzi wyłącznie o odsetki, lecz RRSO jest szerszym parametrem.
Czy RRSO obejmuje prowizję i inne koszty pożyczki?
Może uwzględniać prowizję i inne koszty związane z umową, jeśli zgodnie z warunkami finansowania trzeba je ponieść. Sprawdź w formularzu informacyjnym, czy opłata dotyczy uzyskania pożyczki, czy jest związana z opcją dodatkową. Jeśli ubezpieczenie lub inna usługa jest dobrowolna, przeczytaj, czy jej wybór zmienia pozostałe warunki oferty.
Czy niższe RRSO zawsze oznacza niższą kwotę do spłaty?
Nie zawsze. Niższy wskaźnik nie przesądza o mniejszej łącznej sumie spłat, zwłaszcza gdy oferty różnią się kwotą lub czasem kredytowania. Sprawdź całkowitą kwotę do zapłaty oraz harmonogram, a nie tylko wartość procentową. Dzięki temu zobaczysz, ile wyniosą wszystkie płatności w konkretnym wariancie i kiedy przypadną.
Dlaczego RRSO różni się między ofertami o podobnym oprocentowaniu?
Podobne oprocentowanie nominalne nie oznacza identycznych kosztów ani warunków spłaty. Różnicę w RRSO mogą powodować między innymi odmienne prowizje, inne opłaty związane z umową, kwota finansowania czy rozkład płatności w czasie. Porównując oferty, sprawdź, czy przedstawiono je dla tych samych założeń. Zwróć też uwagę, czy koszt dodatkowej usługi jest obowiązkowy.
Gdzie w dokumentach pożyczki znajdę RRSO i całkowitą kwotę do zapłaty?
Poszukaj tych wartości w formularzu informacyjnym dotyczącym pożyczki oraz w dokumentach umowy. Mogą być ujęte wśród informacji o koszcie, parametrach finansowania lub spłacie. Sprawdź, czy całkowita kwota do zapłaty zgadza się z warunkami przedstawionymi w harmonogramie. Jeśli wartości albo opisy opłat się różnią, nie opieraj decyzji na samej prezentacji oferty.
Czy można porównywać RRSO pożyczek na różne kwoty i okresy?
Można zestawić podane wskaźniki, ale taki wynik może nie dać miarodajnej odpowiedzi, która oferta oznacza niższą sumę spłat. Różne kwoty i okresy zmieniają kontekst porównania. Najpierw sprawdź całkowitą kwotę do zapłaty oraz raty, a jeśli to możliwe, zestaw parametry ofert o podobnej kwocie i czasie spłaty.
Czy FinWybor udziela pożyczek i podejmuje decyzję kredytową?
Nie. Taką decyzję podejmuje instytucja rozpatrująca wniosek. FinWybor może otrzymać wynagrodzenie od partnera za kliknięcie oferty lub złożenie wniosku, co nie oznacza, że oferta ma korzystniejsze warunki.


