Po skutecznym skorzystaniu z tego uprawnienia konsument spłaca wyłącznie kapitał kredytu, bez odsetek i pozostałych kosztów. Podstawę określa art. 45 ustawy o kredycie konsumenckim, ale ochrona nie działa automatycznie: trzeba spełnić ustawowe warunki i złożyć kredytodawcy pisemne oświadczenie. Sprawdź, jakie umowy mogą być objęte tym rozwiązaniem, jak ocenić podstawy jego zastosowania oraz jak ustalić pozostały kapitał i rozliczyć wcześniej zapłacone koszty.
Najważniejsze wnioski
- Sprawdź rodzaj umowy, jej datę zawarcia i zapisy o kosztach, zanim ocenisz możliwość zastosowania sankcji.
- Przygotuj pisemne oświadczenie dla kredytodawcy, wskazując faktyczne i prawne podstawy swojego stanowiska.
- Jeśli kredyt został już spłacony, zwróć uwagę na termin: oświadczenie trzeba złożyć nie później niż w ciągu roku od całkowitej spłaty.
- Po zastosowaniu sankcji ustal pozostały kapitał i zestaw go z kosztami już zapłaconymi, aby określić sposób rozliczenia.
- Przed podjęciem decyzji uporządkuj umowę, harmonogram spłat i potwierdzenia wpłat - ułatwią prześledzenie rozliczeń.
Sankcja kredytu darmowego - czym jest?
To szczególny sposób rozliczenia kredytu konsumenckiego, który może wyłączyć odsetki i pozostałe koszty. Skorzystanie z niego wymaga spełnienia ustawowych przesłanek i działania konsumenta.
- Sprawdź podstawę prawną. Art. 45 ustawy o kredycie konsumenckim reguluje uprawnienie do spłaty kapitału bez odsetek i innych kosztów. Sankcja kredytu darmowego może mieć zastosowanie, gdy kredytodawca naruszył określone obowiązki ustawowe. Sama wysoka rata albo niekorzystna ocena warunków umowy nie przesądzają o uprawnieniu. Porównaj zapisy dokumentów z wymaganiami ustawy i wskaż konkretny problem.
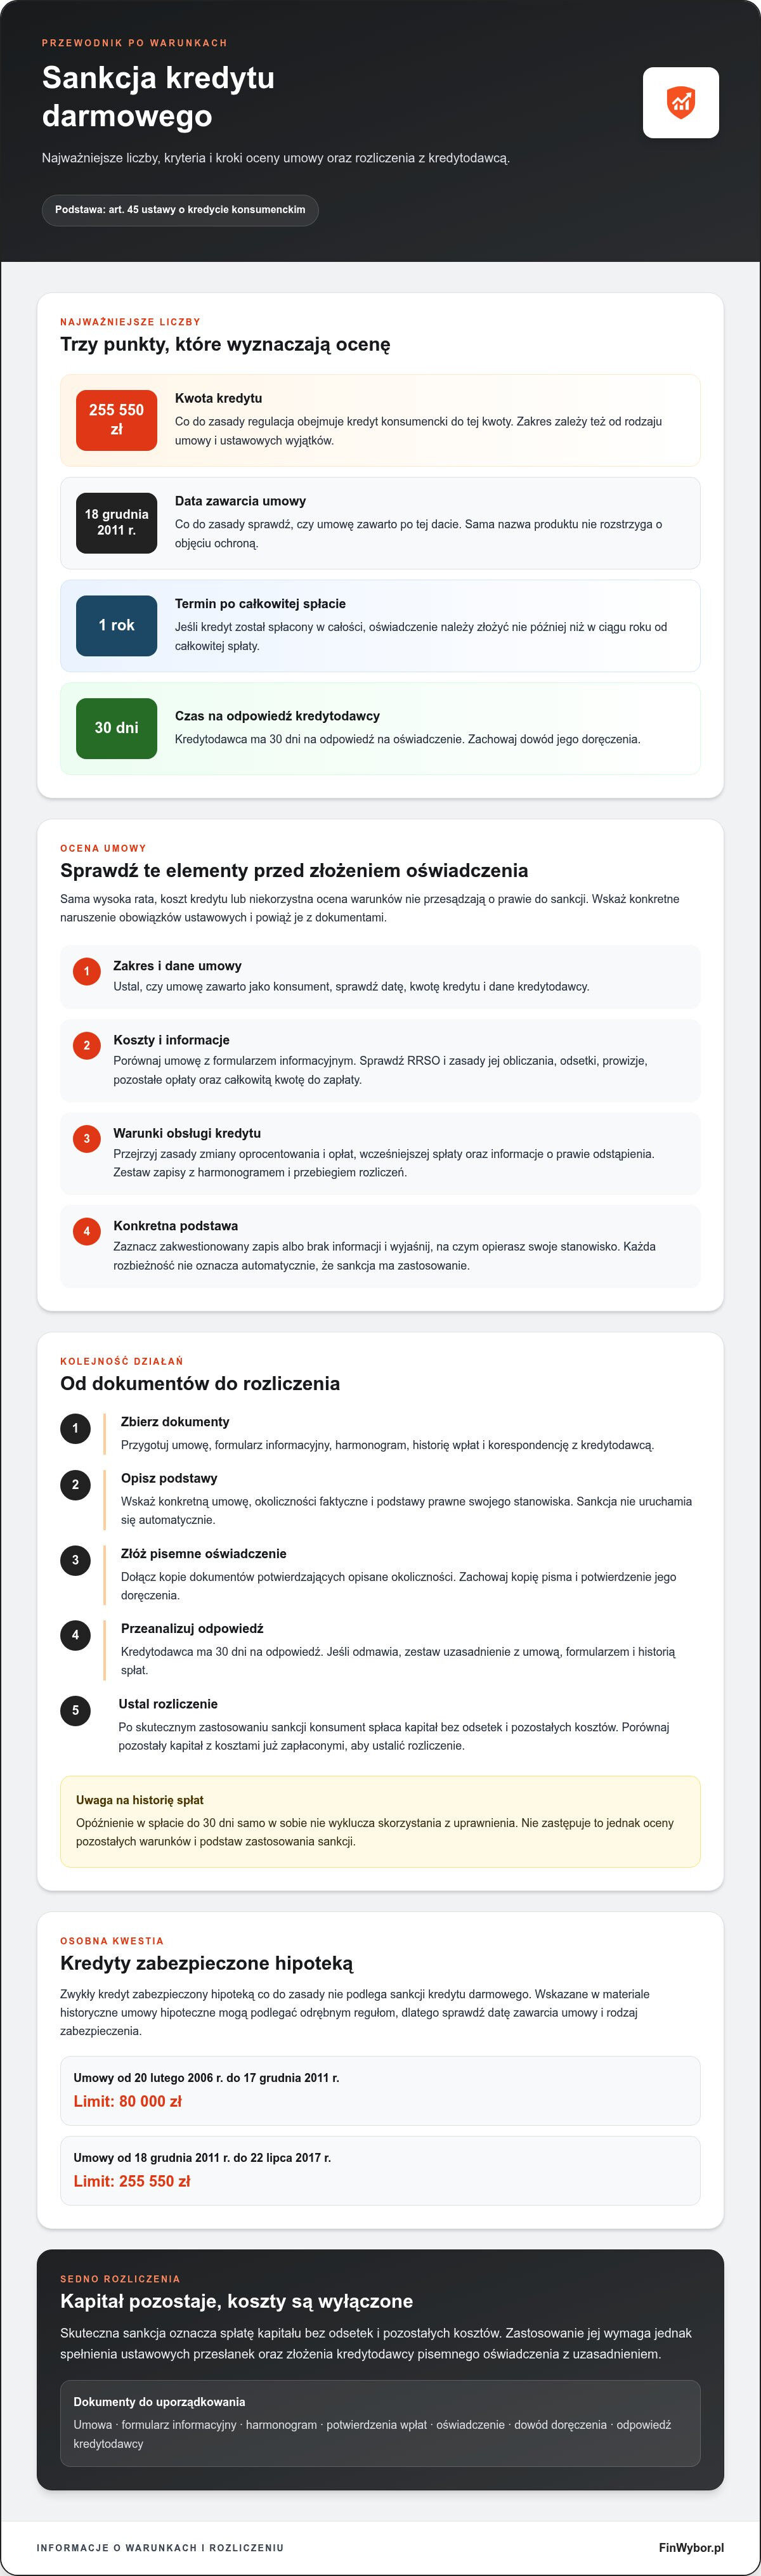
- Ustal, czy umowa mieści się w zakresie regulacji. Sprawdź, czy zawarłeś umowę jako konsument, kiedy ją podpisano i jaka była kwota kredytu. Co do zasady regulacja dotyczy umów zawartych po 18 grudnia 2011 r. oraz kredytu do 255 550 zł, z ustawowymi wyjątkami. Zapisz datę zawarcia, kwotę finansowania i dane kredytodawcy. Nazwa produktu sama nie rozstrzyga, czy umowa kwalifikuje się do ochrony.
- Porównaj wymagane informacje z umową. Art. 30 ustawy wskazuje elementy, które powinna zawierać umowa kredytowa. Sprawdź, czy dokument podaje koszty, RRSO i zasady jej obliczenia. Zwróć też uwagę na warunki zmiany opłat i oprocentowania, wcześniejszą spłatę oraz prawo odstąpienia. Wymogi dotyczące tych informacji opisują między innymi art. 30 ust. 1 pkt 10, 16 i 15. Porównaj umowę z formularzem informacyjnym.
- Uwzględnij orzeczenia Trybunału Sprawiedliwości Unii Europejskiej. W sprawie Home Credit Slovakia, C-42/15, Trybunał wydał wyrok 9 listopada 2016 r. W sprawie C-472/23 orzekł 13 lutego 2025 roku, a w sprawie C-714/22 dotyczącej RRSO wydał wyrok 21 marca 2024 roku. Orzeczenia pomagają interpretować przepisy i obowiązki informacyjne. Nie oznaczają jednak automatycznego rozstrzygnięcia każdej umowy na korzyść konsumenta.
- Rozróżnij kredyt hipoteczny i inne zobowiązania. Zwykły kredyt zabezpieczony hipoteką co do zasady nie podlega tej sankcji, ale pewne historyczne umowy hipoteczne obejmują odrębne reguły. Dla umów zawartych od 20 lutego 2006 r. do 17 grudnia 2011 r. wskazany limit to 80 000 zł. Dla umów zawartych od 18 grudnia 2011 r. do 22 lipca 2017 r. wynosi 255 550 zł. Sprawdź datę i zabezpieczenie.
- Przygotuj pisemne oświadczenie. Sankcja kredytu darmowego nie uruchamia się automatycznie. Wskaż w piśmie umowę oraz faktyczne i prawne podstawy swojego stanowiska. Dołącz kopie dokumentów potwierdzających zakwestionowane zapisy lub sposób naliczenia kosztów. Zachowaj kopię oświadczenia i potwierdzenie jego doręczenia. Jeśli kredytodawca zakwestionuje pismo, uporządkowane dokumenty ułatwią dalsze wyjaśnianie rozliczenia.
Warunki skorzystania z sankcji kredytu darmowego
Oceń kolejno rodzaj umowy, obowiązki kredytodawcy i termin na działanie. Sama wysokość raty ani kosztów nie przesądza o prawie do skorzystania z sankcji.
- Ustal, czy umowa jest objęta ustawą. Sprawdź, czy kredyt zaciągnąłeś jako konsument oraz kiedy zawarto umowę. Co do zasady chodzi o umowę zawartą po 18 grudnia 2011 r. i kredyt do 255 550 zł, z ustawowymi wyjątkami. Zanotuj datę, kwotę oraz strony umowy. Sama nazwa produktu nie wystarcza do oceny jego kwalifikacji.
- Wskaż konkretne naruszenie. Sankcja kredytu darmowego może mieć zastosowanie, gdy kredytodawca naruszył obowiązki określone w ustawie. Sprawdź, czy dokumenty rzetelnie przedstawiają RRSO, odsetki, prowizje, pozostałe opłaty i całkowitą kwotę do zapłaty. Porównaj umowę z formularzem informacyjnym i harmonogramem. Zaznacz konkretny zapis lub brak informacji oraz wyjaśnij, dlaczego ma to znaczenie.
- Sprawdź zapisy dotyczące obsługi kredytu. Przejrzyj warunki zmiany oprocentowania i opłat, zasady wcześniejszej spłaty oraz informacje o prawie odstąpienia. Porównaj je z przebiegiem rozliczeń. Na przykład różnicę między opłatą wskazaną w umowie a kwotą ujętą w harmonogramie warto wyjaśnić. Nie zakładaj jednak, że każda rozbieżność automatycznie uzasadnia zastosowanie sankcji.
- Oblicz termin złożenia oświadczenia. Jeśli kredyt spłacono w całości, oświadczenie należy złożyć najpóźniej w ciągu 1 roku od całkowitej spłaty. Zachowaj potwierdzenie ostatniej wpłaty i końcowe rozliczenie. Przy umowie nadal spłacanej zbierz bieżący harmonogram oraz historię rat. Opóźnienia w spłacie do 30 dni same w sobie nie wykluczają skorzystania z uprawnienia.
- Napisz oświadczenie dotyczące konkretnej umowy. Podaj dane kredytodawcy, oznaczenie umowy i swoje żądanie. Opisz naruszenia konkretnie, wskazując podstawy faktyczne i prawne. Dołącz kopie dokumentów potwierdzających opisane okoliczności. Podpisz pismo, zachowaj jego kopię i wybierz sposób doręczenia, który pozwoli wykazać, kiedy dotarło do adresata.
- Przygotuj się na odpowiedź kredytodawcy. Kredytodawca ma 30 dni na odpowiedź na oświadczenie. Jeśli odmawia, porównaj uzasadnienie z treścią umowy, formularzem oraz wyliczeniem spłat. Ułóż dokumenty chronologicznie: zawarcie umowy, naliczenie kosztów, wpłaty i korespondencja. Sankcja kredytu darmowego nie rozstrzyga się przez samo wysłanie pisma, dlatego zachowaj dowód doręczenia i wszystkie dokumenty dotyczące sprawy.
Przy podejmowaniu decyzji nie ograniczaj się do stwierdzenia, że chcesz skorzystać z sankcji. Konsument powinien pisemnie poinformować kredytodawcę o zamiarze skorzystania z sankcji kredytu darmowego, wskazując podstawy prawne i faktyczne. Połącz więc opis okoliczności z wyjaśnieniem, na czym opierasz swoje stanowisko. Zadbaj, by wskazane naruszenie odpowiadało żądaniu, a pismo dotyczyło konkretnej umowy, nie stanowiło jedynie ogólnego zastrzeżenia co do kosztów. Oświadczenie należy złożyć na piśmie, również wtedy, gdy wcześniej omawiałeś sprawę z kredytodawcą.
Przed przygotowaniem pisma uwzględnij również rodzaj zabezpieczenia kredytu. Sankcja kredytu darmowego nie ma zastosowania do kredytów hipotecznych ani kredytów zabezpieczonych hipoteką. Nie pomijaj więc tej kwestii przy ocenie, czy umowa mieści się w zakresie sankcji. W pisemnym stanowisku wyraźnie oddziel podstawy faktyczne od prawnych i odnieś je do tej samej umowy. Dzięki temu argumentacja będzie jasna: wskaże, czego dotyczy oświadczenie, jakie okoliczności przywołujesz i na czym opierasz żądanie. Sama deklaracja zamiaru skorzystania z uprawnienia nie zastąpi tych elementów. Forma pisemna i wskazanie obu rodzajów podstaw są ważne w piśmie kierowanym do kredytodawcy.
Definicja sankcji kredytu darmowego
To szczególny sposób rozliczenia kredytu konsumenckiego, który może zmienić wysokość należności wobec kredytodawcy. Sankcja kredytu darmowego nie oznacza automatycznego umorzenia umowy ani kapitału. Poniższe kroki pomogą uporządkować rozliczenie i dokumenty.
- Oddziel kapitał od kosztów. Kapitał to kwota finansowania otrzymana przez konsumenta lub wypłacona przez kredytodawcę w jego imieniu. Koszty mogą obejmować odsetki, prowizje i inne opłaty związane z kredytem. Po skutecznym skorzystaniu z uprawnienia konsument spłaca kapitał, a nie objęte sankcją koszty. Sprawdź umowę i ustal, jak opisano poszczególne pozycje.
- Ustal, jak zmienia się saldo. Zapisz kwotę udostępnioną przez kredytodawcę oraz dotychczasowe wpłaty. Nie zakładaj, że każda rata w całości pomniejszyła kapitał. Harmonogram może dzielić wpłatę na kapitał, odsetki i prowizje. Sankcja kredytu darmowego dotyczy rozliczenia kosztów, dlatego porównaj saldo z umowy z historią spłat i zestawieniem kredytodawcy.
- Sprawdź postanowienia umowy o terminie spłaty. Jeżeli umowa nie określa terminu spłaty po skutecznym oświadczeniu, kapitał do 80 000 zł spłaca się w równych ratach przez 5 lat. Przy kwocie wyższej przewidziano równe raty przez 10 lat. Ustal, czy umowa zawiera własne postanowienia dotyczące terminu. Nie przyjmuj nowego harmonogramu bez sprawdzenia jego podstawy.
- Rozlicz już zapłacone koszty. Zbierz potwierdzenia wpłat i oznacz kwoty zaliczone na odsetki, prowizje oraz inne opłaty. Konsument, który skutecznie skorzystał z uprawnienia, może dochodzić zwrotu kosztów zapłaconych w ramach umowy. Porównaj własne zestawienie z rozliczeniem kredytodawcy. Oddziel kwoty wymagające wyjaśnienia od pozostałego kapitału.
- Dokumentuj ewentualne różnice. Zachowaj umowę, formularz informacyjny, harmonogram, historię spłat i kopię oświadczenia. Ułóż dokumenty chronologicznie: od zawarcia umowy, przez kolejne raty, po korespondencję. Jeśli saldo podane przez kredytodawcę różni się od Twojego wyliczenia, sprawdź daty księgowania i sposób zaliczenia każdej wpłaty. Taki porządek ułatwia ustalenie przyczyny rozbieżności.
- Nie myl złożenia pisma z końcowym rozliczeniem. Oświadczenie służy powołaniu się na uprawnienie, ale samo nie potwierdza, że kredytodawca zaakceptował wskazane podstawy. Jeśli strony różnią się co do skuteczności sankcji lub salda, zachowaj korespondencję i dokumenty z obliczeniami. Pozwolą prześledzić wysokość kapitału, dokonane spłaty oraz koszty uwzględnione w rozliczeniu.
Korzyści i sposób rozliczenia kredytu po zastosowaniu SKD
Po skutecznym skorzystaniu z sankcji kredytodawca przestaje pobierać objęte nią odsetki i inne koszty. Rozliczenie wymaga oddzielenia kapitału od już dokonanych wpłat. Wykonaj poniższe kroki, aby sprawdzić saldo i ustalić, czego dotyczy ewentualna nadpłata.
- Ustal kwotę kapitału. Sprawdź umowę i potwierdzenie wypłaty środków. Ustal, jaka kwota trafiła do Ciebie, a jaka została przeznaczona na prowizję lub inne opłaty. Nie utożsamiaj automatycznie kwoty określonej jako „całkowita kwota kredytu” z pieniędzmi otrzymanymi na rachunek. Zestaw dokumenty, zanim uznasz saldo podane przez kredytodawcę za prawidłowe.
- Rozdziel wpłaty według ich przeznaczenia. Pobierz historię spłat i harmonogram. Zapisz każdą ratę oraz jej podział na kapitał, odsetki i pozostałe koszty. Po skutecznym skorzystaniu z sankcji zobowiązanie obejmuje zwrot kapitału, a kredytodawca nie pobiera objętych nią opłat. Samo zsumowanie rat nie wystarczy więc, by ustalić pozostałą kwotę.
- Porównaj saldo przed i po rozliczeniu. Od kwoty kapitału odejmij wpłaty zaliczone na jego spłatę. Osobno oznacz zapłacone już odsetki, prowizje i inne koszty. Zestawienie pokaże, czy pozostała część kapitału do spłaty, czy powstała nadpłata do rozliczenia. Zachowaj własne obliczenia obok zestawienia banku, aby łatwo wskazać różnice.
- Sprawdź przykład liczbowy. Przykład poglądowy: przy kredycie na 255 000 zł całkowita kwota do spłaty wynosiła około 495 000 zł. Po skutecznym zastosowaniu sankcji do spłaty pozostaje 255 000 zł kapitału. Różnica to 240 000 zł: 495 000 zł minus 255 000 zł. Nie traktuj tego wyniku jako typowej oszczędności dla każdej umowy.
- Ustal, czy możesz odzyskać zapłacone koszty. Jeśli wpłaciłeś już odsetki lub inne koszty objęte sankcją, porównaj ich sumę z rozliczeniem kredytodawcy. Zachowaj potwierdzenia przelewów, wyciągi i dokumenty umowy. Nadpłata może wynikać z kwot zapłaconych ponad kapitał. Wskaż osobno każdą pozycję, której zwrotu się domagasz.
- Poproś o czytelne rozliczenie każdej pozycji. Zestawienie powinno umożliwiać odtworzenie wysokości kapitału, dokonanych spłat i pozostałego salda. Jeśli obliczenia banku różnią się od Twoich, porównaj daty księgowania i sposób zaliczenia rat. Zachowaj korespondencję dotyczącą rozliczenia. W razie sporu dokumenty te ułatwią ustalenie, jak obliczono kwotę do spłaty i ewentualny zwrot.
Przy ocenie wyniku oddziel możliwość odzyskania już poniesionych kosztów od kwoty pozostałej do spłaty. Konsument korzystający z sankcji kredytu darmowego może otrzymać zwrot kosztów, które już zapłacił. Dlatego w rozliczeniu istotne są zarówno kwoty ujęte jako kapitał, jak i pieniądze wcześniej przekazane kredytodawcy. Sprawdź, czy zestawienie uwzględnia rzeczywistą kwotę otrzymaną przez kredytobiorcę, a nie tylko wartość wskazaną w umowie.
Dobrze pokazuje to przykład kredytu na 150 000 zł: kredytobiorca faktycznie otrzymał 133 214,92 zł, a całkowita kwota do spłaty wyniosła 207 073,53 zł. Te wartości opisują różne elementy rozliczenia, dlatego nie należy traktować ich jako zamiennych. Zestawienie ich obok siebie może pomóc w zauważeniu, czy przy obliczaniu salda przyjęto kwotę faktycznie wypłaconą. W orientacyjnym przykładzie strony zastosowanie SKD przy kredycie na 255 tys. zł zmniejsza kwotę do spłaty do 255 tys. zł i daje oszczędność 240 tys. zł. To przykład, a nie obietnica identycznego wyniku w każdej sprawie.
Znaczenie może mieć również zwrot nadpłaty, a nie wyłącznie obniżenie przyszłych zobowiązań. W opisanym anonimowym przypadku klient odzyskał nadpłatę przekraczającą 17 000 zł po zastosowaniu sankcji kredytu darmowego. Przy porównywaniu własnego rozliczenia warto więc osobno odnotować kwoty już zapłacone oraz wynikające z niego saldo. Takie ujęcie pozwala jasno zobaczyć, które elementy wymagają wyjaśnienia lub zwrotu.
Czym jest sankcja kredytu darmowego i kiedy można z niej skorzystać?
Liczy się nie tylko treść umowy, ale również możliwość odtworzenia sposobu naliczenia i rozliczenia kosztów. Zacznij analizę od konkretnej pozycji, a nie od ogólnego wrażenia, że kredyt był drogi. Poniższe kroki pomogą przygotować materiały do rozmowy z kredytodawcą lub dalszej oceny sprawy.
- Utwórz osobną kartę dla każdej opłaty. Zapisz jej nazwę, kwotę, datę naliczenia i miejsce w umowie. Sprawdź, czy ta sama pozycja pojawia się w formularzu informacyjnym lub harmonogramie. Jeśli nazwy się różnią, zanotuj oba określenia. Porównanie pomoże uniknąć pomylenia prowizji, odsetek i opłaty za usługę dodatkową.
- Odtwórz przepływ pieniędzy. Zestaw kwotę wypłaconą na rachunek z przelewami do kredytodawcy i innymi rozliczeniami związanymi z umową. Sprawdź, czy część finansowania została bezpośrednio przeznaczona na pokrycie kosztu. Nie łącz kilku operacji w jedną sumę. Opisz każdą osobno, by ustalić, skąd wynika różnica między kwotą wskazaną w umowie a faktycznie otrzymanymi środkami.
- Porównaj dokumenty w kolejności ich powstania. Zacznij od formularza informacyjnego, a następnie sprawdź umowę, załączniki, harmonogram i późniejsze zawiadomienia. Zanotuj, czy warunki przedstawione przed podpisaniem odpowiadają zapisom umowy. Późniejsza zmiana harmonogramu może wynikać z wpłat lub korekty salda, dlatego odnotuj jej datę i przyczynę podaną przez kredytodawcę.
- Przygotuj krótką tabelę różnic. W jednej kolumnie wpisz zapis z dokumentu, w drugiej kwotę pobraną lub sposób rozliczenia, a w trzeciej pytanie wymagające wyjaśnienia. Na przykład porównaj prowizję wskazaną w umowie z kwotą ujętą w rozliczeniu. Każdy wiersz poświęć jednej pozycji. Taka forma ułatwia rzeczowe przedstawienie zastrzeżeń zamiast wysyłania nieuporządkowanego opisu.
- Zachowaj odpowiedź i sprawdź, do czego się odnosi. Gdy kredytodawca odpowie na zastrzeżenia, porównaj odpowiedź z każdym punktem tabeli. Oznacz pozycje wyjaśnione, zakwestionowane i pominięte. Zachowaj korespondencję oraz potwierdzenia doręczenia. Jeśli spór dotyczy obliczeń, poproś o wyjaśnienie sposobu ujęcia poszczególnych wpłat i kosztów, zamiast ograniczać się do ogólnego żądania zmiany salda.
- Oddziel analizę umowy od decyzji o nowym zobowiązaniu. Spór z kredytodawcą nie oznacza, że kolejne finansowanie będzie potrzebne ani że rozwiąże problem z bieżącymi płatnościami. Jeśli mimo to porównujesz możliwości, zestaw RRSO, całkowitą kwotę do zapłaty i terminy rat w porównaniu pożyczek. Uwzględnij wyłącznie ratę, którą możesz pokrywać z regularnych dochodów.
FinWybor: Porównywarka chwilówek
FinWybor pomaga porównać produkty finansowe, jeśli po uporządkowaniu sprawy kredytowej rozważasz inne rozwiązanie. Porównywarka chwilówek i ranking pożyczek ratalnych ułatwiają zestawienie RRSO, raty, całkowitego kosztu i przewidywanego czasu wypłaty. Serwis oferuje także porównywarkę kart kredytowych oraz ranking finansowania dla firm.
Porównanie ofert nie rozstrzyga, czy Twoja umowa kwalifikuje się do sankcji ani czy nowy produkt będzie odpowiedni. Przed złożeniem wniosku sprawdź formularz informacyjny i całkowitą kwotę do zapłaty. Zapoznaj się z narzędziami FinWybor na finwybor.pl.
Zaplanuj kolejny krok spokojnie
Jeśli analizujesz własną umowę, przechowuj jej kopię, harmonogram spłat i korespondencję z kredytodawcą w jednym miejscu. Dzięki temu łatwiej oddzielisz ocenę roszczenia od decyzji dotyczącej kolejnych zobowiązań. Sankcja kredytu darmowego dotyczy rozliczenia konkretnej umowy, dlatego nie traktuj jej jako automatycznego rozwiązania bieżących wydatków.
Przed złożeniem wniosku o nowe finansowanie oblicz, jak rata wpłynie na domowy budżet. Porównuj całkowitą kwotę do zapłaty i RRSO, nie tylko wysokość pojedynczej raty. Jeśli spłata obecnych zobowiązań już obciąża regularne dochody, nie podejmuj decyzji pod presją i zastanów się, czy kolejne zobowiązanie jest potrzebne.
Gdy porównujesz dostępne możliwości, sprawdź warunki i dopasuj je do swojej sytuacji. Porównaj dostępne pożyczki i podejmij decyzję na podstawie kosztów, które możesz realnie ponieść. Spokojna analiza dokumentów i budżetu pomoże Ci wybrać dalszy krok z większą pewnością.
Najczęściej zadawane pytania
Czy mogę skorzystać z sankcji, jeżeli kredyt został już spłacony?
Tak. Całkowita spłata kredytu nie zamyka drogi do złożenia oświadczenia. Należy je złożyć nie później niż w ciągu roku od spłaty całości zobowiązania. Przygotuj umowę, końcowe rozliczenie i potwierdzenia wpłat. Zestawienie tych dokumentów ułatwia ustalenie, które kwoty obejmowały kapitał, a które odsetki lub inne koszty.
Kto może skorzystać z SKD?
Może z niej skorzystać konsument, który zawarł umowę objętą ustawą o kredycie konsumenckim, a kredytodawca naruszył obowiązki określone w przepisach. Uprawnienie może dotyczyć zarówno kredytu nadal spłacanego, jak i spłaconego w ciągu ostatnich 12 miesięcy. Opóźnienie rat do 30 dni samo w sobie nie wyklucza skorzystania z tego rozwiązania.
Jakie koszty trzeba spłacić po zastosowaniu sankcji kredytu darmowego?
Po skutecznym zastosowaniu sankcji pozostaje do spłaty kapitał, czyli kwota finansowania, która nie została jeszcze zwrócona. Sprawdź, jak kredytodawca zaliczył dotychczasowe raty, ponieważ wpłaty mogły obejmować także odsetki i prowizje. Jeśli umowa nie określa terminu spłaty po zastosowaniu sankcji, kapitał do 80 000 zł spłaca się w równych ratach przez 5 lat, a wyższy przez 10 lat.
Jakie są skutki sankcji kredytu darmowego dla odsetek, prowizji i innych opłat?
Po skutecznym skorzystaniu z sankcji kredytodawca przestaje pobierać objęte nią odsetki, prowizje i pozostałe koszty kredytu. Jeśli konsument już je zapłacił, może dochodzić ich zwrotu, rozliczając każdą pozycję osobno. Porównaj historię spłat z końcowym zestawieniem kredytodawcy, aby ustalić, które wpłaty pomniejszyły kapitał, a które pokryły koszty.