Niższa rata nie musi oznaczać tańszej pożyczki, dlatego Smartney vs Provident porównanie oprzyj na całkowitym koszcie, a nie tylko na miesięcznej płatności. Warunki mogą się zmieniać, a sama nazwa firmy nie przesądza o tym, która propozycja lepiej pasuje do Twojej sytuacji.
Sprawdź RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty. Porównaj też wymagania oraz informacje i dokumenty potrzebne do złożenia wniosku. Dzięki temu ocenisz nie tylko wysokość raty, ale również to, czy harmonogram mieści się w Twoim budżecie.
Poniżej znajdziesz kryteria, które pomogą ocenić konkretne propozycje Smartney i Provident bez zakładania, że jedna marka zawsze będzie korzystniejsza. FinWybor.pl jest niezależną porównywarką, a nie pożyczkodawcą, nie udziela finansowania ani nie podejmuje decyzji kredytowych.
Najważniejsze Wnioski
- Smartney vs Provident porównanie oprzyj na aktualnych kalkulacjach, a nie na samej nazwie pożyczkodawcy.
- Zestaw tę samą kwotę i porównywalny okres spłaty, aby ocenić raty i łączny koszt.
- Sprawdź formularz informacyjny i umowę, zwracając uwagę na opłaty oraz całkowitą kwotę do zapłaty.
- Przed złożeniem wniosku oceń, czy rata będzie możliwa do spłaty także przy nieprzewidzianych wydatkach.
- Zweryfikuj wymagania i potrzebne dokumenty. Żadna kalkulacja nie gwarantuje akceptacji wniosku.
Spis Treści
- Smartney vs Provident: czego dotyczy porównanie pożyczek ratalnych?
- Smartney i Provident: które warunki ofert trzeba sprawdzić?
- RRSO, opłaty i spłata: jak porównać rzeczywisty koszt?
- Jak wybrać między Smartney a Provident bez pochopnej decyzji?
- Podsumowanie: Smartney czy Provident?
Smartney vs Provident: czego dotyczy porównanie pożyczek ratalnych?
Sama nazwa firmy nie przesądza o korzystniejszej propozycji. Smartney vs Provident porównanie powinno dotyczyć konkretnych warunków pożyczki ratalnej, ponieważ koszt i dostępność finansowania mogą zależeć od kwoty, okresu spłaty oraz indywidualnej kalkulacji.
Oddziel informacje o pożyczkodawcy, takie jak nazwa i dane rejestrowe, od parametrów konkretnej propozycji. Opis firmy nie informuje, ile wyniesie Twoja rata ani czy otrzymasz finansowanie. Warunki sprawdź w dokumentach dotyczących rozważanej oferty, w tym w formularzu informacyjnym i projekcie umowy.
Czym różni się informacja o firmie od warunków pożyczki?
Informacje o firmie opisują podmiot, a nie konkretną propozycję dla wnioskodawcy. Wysokość raty, opłaty, okres i całkowita kwota do zapłaty wynikają z kalkulacji oraz dokumentów dotyczących danego wniosku. Nie traktuj ogólnego opisu produktu jako potwierdzenia warunków, które otrzymasz.
Sprawdź, czy dokument jest aktualny i dotyczy wybranej kwoty oraz okresu. Promocje, koszty i szczegóły propozycji mogą się zmieniać, dlatego nie opieraj decyzji na archiwalnym przykładzie reprezentatywnym ani starszym opisie. Zapisz datę kalkulacji, by wiedzieć, kiedy sprawdzałeś przedstawione warunki.
Jak czytać porównanie Smartney i Provident?
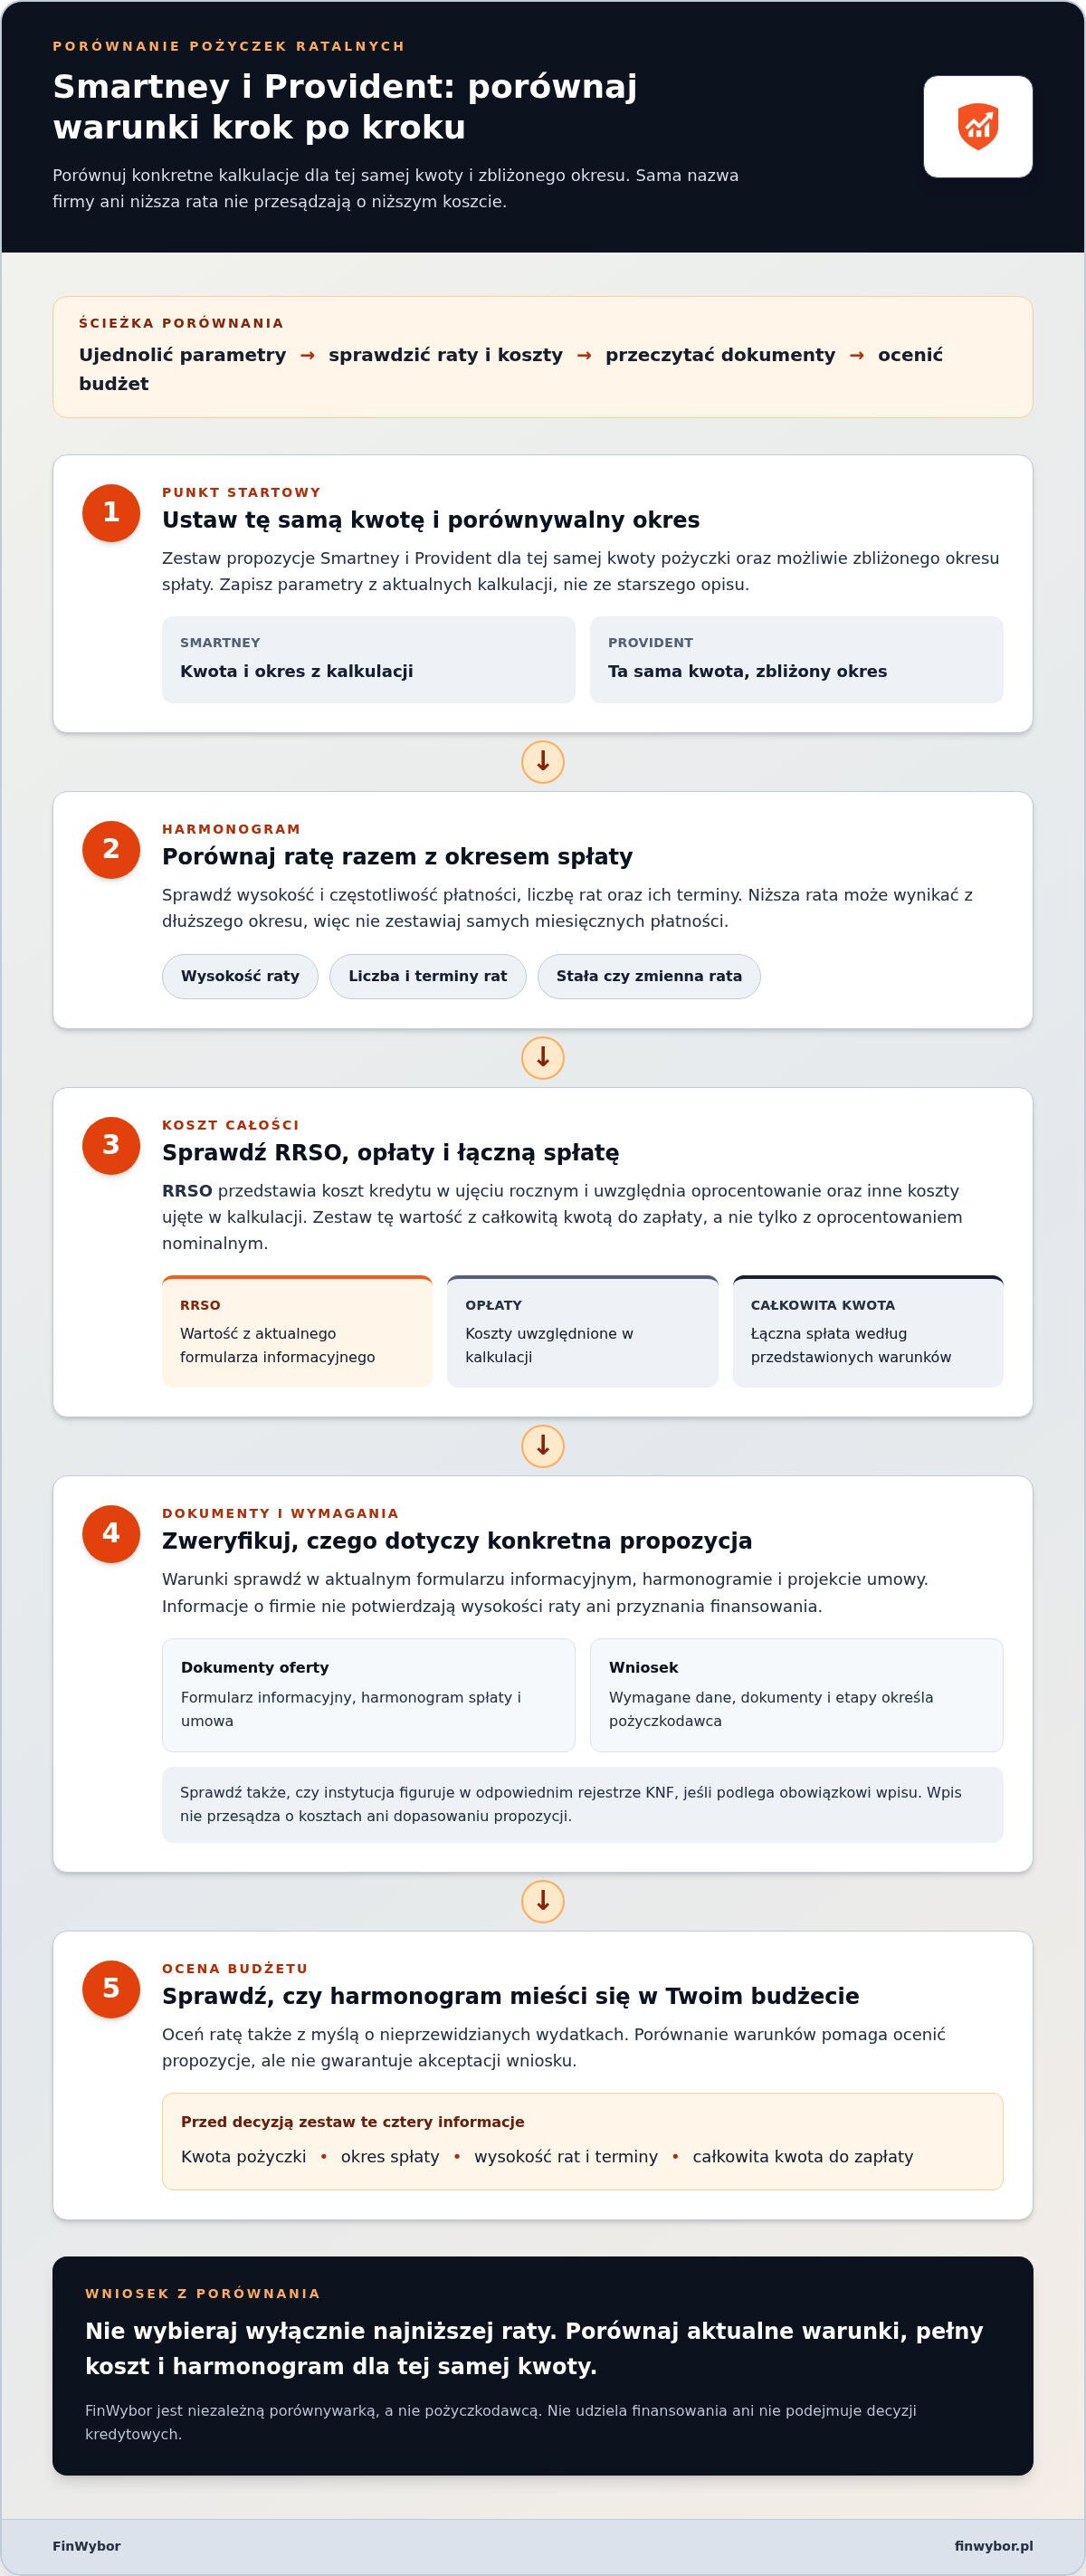
Porównuj propozycje dla tej samej kwoty i możliwie zbliżonego okresu spłaty. Krótszy okres może oznaczać wyższą ratę, a dłuższy wpływa na łączny koszt zobowiązania. Zestawiaj więc miesięczną płatność z całkowitą kwotą do zapłaty, zamiast wybierać wyłącznie najniższą ratę.
| Kryterium | Co porównać | Gdzie sprawdzić |
|---|---|---|
| Kwota pożyczki | Tę samą kwotę kapitału w obu kalkulacjach | Aktualna kalkulacja pożyczkodawcy |
| Okres spłaty | Liczbę i terminy rat | Formularz informacyjny i harmonogram |
| Rata | Wysokość i częstotliwość płatności | Kalkulacja i harmonogram |
| RRSO | Rzeczywistą roczną stopę oprocentowania | Formularz informacyjny |
| Całkowita kwota do zapłaty i opłaty | Sumę spłaty oraz uwzględnione koszty | Formularz informacyjny i umowa |
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu w ujęciu rocznym jako wskaźnik procentowy. Uwzględnia nie tylko oprocentowanie, ale też inne koszty związane z kredytem ujęte w kalkulacji. Definicję tego wskaźnika omawia Rzeczywista Roczna Stopa Oprocentowania (RRSO). Przy porównaniu konkretnych propozycji sprawdź wartości w dokumentach pożyczkodawcy i zestaw je z całkowitą kwotą do zapłaty.
Porównanie pozwala ocenić przedstawione warunki, ale nie przesądza o decyzji kredytowej. To pożyczkodawca ocenia wniosek i decyduje o przyznaniu finansowania.
Smartney i Provident: które warunki ofert trzeba sprawdzić?
Porównaj Smartney i Provident według tych samych kryteriów, korzystając z aktualnych kalkulacji i formularzy informacyjnych. Nie zakładaj, że kwota, okres, wymagania lub promocja opisane wcześniej nadal obowiązują. Parametry mogą zależeć od konkretnej propozycji przygotowanej przez pożyczkodawcę.
| Parametr | Co sprawdzić | Gdzie szukać informacji |
|---|---|---|
| Kwota | Czy porównywane propozycje dotyczą tej samej kwoty wypłaty | Aktualna kalkulacja pożyczkodawcy |
| Okres | Na ile czasu rozłożono spłatę i jakie są terminy rat | Formularz informacyjny i harmonogram |
| Rata | Jaka jest wysokość każdej płatności i czy pozostaje stała | Kalkulacja oraz harmonogram spłaty |
| RRSO | Jaka wartość została podana dla konkretnej propozycji | Aktualny formularz informacyjny |
| Całkowita kwota do zapłaty | Ile wyniesie łączna spłata według przedstawionych warunków | Formularz informacyjny i umowa |
| Opłaty | Jakie dodatkowe koszty uwzględniono w kalkulacji | Dokumenty pożyczkodawcy |
Jak zestawić ratę, okres i całkowitą kwotę do zapłaty?
Najpierw ustaw tę samą kwotę pożyczki i porównywalny okres spłaty. Następnie sprawdź, czy rata jest jednakowa w całym harmonogramie, czy zmienia się w określonych terminach. Niższa miesięczna płatność może wynikać z dłuższego okresu, a nie z niższego kosztu całości.
Jeśli kalkulacje dotyczą różnych okresów, nie zestawiaj samych rat tak, jakby były równoważne. Zapisz przy każdej propozycji kwotę, liczbę rat i całkowitą kwotę do zapłaty. Taki prosty zestaw pozwoli szybko zauważyć, czy niższa rata wiąże się z dłuższym zobowiązaniem.
Jak weryfikować wymagania i proces wnioskowania?
Wymagania oraz sposób weryfikacji sprawdź w aktualnych informacjach pożyczkodawcy. Zwróć uwagę na wymagane dane, dokumenty i etapy wniosku. Ostateczna ocena zdolności kredytowej oraz decyzja o finansowaniu należą do pożyczkodawcy, a nie do porównywarki.
Przed złożeniem wniosku sprawdź, czy instytucja pożyczkowa figuruje w odpowiednim rejestrze KNF, jeśli podlega obowiązkowi wpisu. Rejestr pozwala zweryfikować status podmiotu, ale sam wpis nie przesądza o kosztach ani o dopasowaniu konkretnej propozycji. Przynależność do organizacji branżowej również nie zastępuje analizy dokumentów i warunków umowy.
FinWybor ułatwia zestawianie parametrów, ale nie ocenia samodzielnie zdolności kredytowej. Przy porównywaniu innych propozycji możesz przejrzeć dostępne pożyczki i sprawdzić, jakie informacje zawierają ich kalkulacje.
RRSO, opłaty i spłata: jak porównać rzeczywisty koszt?
Porównuj RRSO, opłaty, całkowitą kwotę do zapłaty i harmonogram na podstawie aktualnych dokumentów, a nie dawnych przykładów ofert. Oprocentowanie nominalne pokazuje koszt odsetek, ale samo w sobie nie obejmuje wszystkich opłat i prowizji. Dlatego nie wystarcza do oceny łącznego kosztu zobowiązania.
Dlaczego RRSO nie powinno być jedynym kryterium?
RRSO ułatwia porównywanie kosztów, ale nie zastępuje informacji o konkretnej kwocie do zapłaty. Porównuj je dla takich samych kwot i zbliżonych okresów spłaty, a następnie zweryfikuj wynik w formularzu informacyjnym. Odczytaj wskaźnik razem z ratą i całkowitą kwotą do zapłaty.
Przy analizie Smartney vs Provident porównanie kosztów powinno obejmować kilka elementów jednocześnie:
- RRSO, czyli wskaźnik ułatwiający ocenę kosztu kredytu w ujęciu rocznym.
- Całkowitą kwotę do zapłaty, która pokazuje sumę przewidzianą do spłaty według danej kalkulacji.
- Opłaty i prowizje, które mogą zwiększać koszt poza odsetkami.
- Harmonogram, który pozwala sprawdzić liczbę, wysokość i terminy rat.
Całkowity koszt i całkowita kwota do zapłaty to różne pojęcia. Kwota do zapłaty obejmuje także zwracany kapitał, dlatego przy porównaniu sprawdź, jaką wartość przedstawia każdy dokument. Upewnij się, że obie kalkulacje dotyczą tej samej kwoty i porównywalnego czasu spłaty.
Co sprawdzić w harmonogramie przed złożeniem wniosku?
Harmonogram pokazuje, kiedy i w jakiej wysokości przypadają płatności. Policz liczbę rat, zsumuj ich wartości i porównaj wynik z całkowitą kwotą do zapłaty podaną w formularzu informacyjnym. Jeśli wartości się różnią, sprawdź w dokumentach, z czego wynika rozbieżność.
Zwróć uwagę na opłaty, warunki ich naliczania oraz zasady wcześniejszej spłaty. Nie zakładaj, że wcześniejsza spłata automatycznie oznacza określony zwrot kosztów. Przed podpisaniem przeczytaj umowę i harmonogram, a wszelkie niejasne postanowienia wyjaśnij na podstawie dokumentacji pożyczkodawcy.
Promocja może obowiązywać pod określonymi warunkami. Sprawdź w kalkulacji, czy przedstawiony koszt dotyczy analizowanej przez Ciebie propozycji, i zanotuj datę pobrania dokumentu. Dzięki temu nie pomylisz bieżących warunków z informacją, która mogła się zmienić.
Nie podajemy tu konkretnych wartości RRSO ani kosztów dla Smartney i Provident, ponieważ zależą od aktualnej propozycji. Do porównania wykorzystaj formularze informacyjne dotyczące tej samej kwoty i okresu, sprawdzone w tym samym czasie. Jeśli dokumenty mają różne daty, pobierz aktualne wersje przed zestawieniem.
Jak wybrać między Smartney a Provident bez pochopnej decyzji?
Porównanie zacznij od własnej sytuacji, nie od wyboru marki. Ustal potrzebną kwotę, sprawdź wpływ raty na budżet, a następnie przeanalizuj dokumenty i ryzyko spłaty. Nawet korzystnie wyglądająca kalkulacja nie przesądza o przyznaniu finansowania, ponieważ wniosek ocenia pożyczkodawca.
Checklista przed porównaniem propozycji
Przejdź przez poniższe kroki w podanej kolejności. Pozwolą ocenić nie tylko wysokość raty, ale też to, czy pożyczka jest potrzebna i czy można ją spłacać bez nadmiernego obciążania domowych finansów.
- Określ potrzebną kwotę. Powiąż ją z konkretnym wydatkiem i nie zwiększaj bez potrzeby. Wyższa kwota oznacza większe zobowiązanie do uwzględnienia w budżecie.
- Sprawdź miesięczne możliwości. Zsumuj stałe rachunki, raty i inne regularne wydatki. Oceń, czy po ich opłaceniu zostanie bezpieczny margines na nową ratę oraz nieprzewidziane koszty.
- Porównaj dokumenty. Zestaw formularz informacyjny i projekt umowy dla każdej propozycji. Sprawdź, czy kwota, okres, opłaty i harmonogram zgadzają się z kalkulacją.
- Oceń ryzyko. Zastanów się, czy terminowa spłata będzie realna również wtedy, gdy wzrosną inne wydatki albo zmieni się dochód. Nie opieraj planu na założeniu, że pożyczkodawca zaakceptuje wniosek.
Jeśli budżet nie pozwala na bezpieczną spłatę albo warunki są niejasne, możesz przerwać analizę i zrezygnować z wnioskowania. Nieskładanie wniosku również może być rozsądnym wynikiem porównania.
Jak korzystać z porównywarki odpowiedzialnie?
Porównywarka pomaga zebrać informacje, ale nie zastępuje dokumentów pożyczkodawcy ani oceny domowego budżetu. Serwis może otrzymać wynagrodzenie od partnera, gdy użytkownik kliknie ofertę lub złoży wniosek. Taka relacja nie jest potwierdzeniem jakości ani korzystności propozycji.
Możesz porównać dostępne pożyczki ratalne, a następnie sprawdzić warunki w aktualnych materiałach pożyczkodawcy. Nie traktuj pozycji oferty jako rekomendacji ani obietnicy decyzji.
Szczególnej ostrożności wymaga zaciąganie nowej pożyczki na spłatę poprzedniej. Przed takim krokiem ustal, jak zmieni się łączna kwota zobowiązań i harmonogram płatności. Bez zrozumienia konsekwencji łatwo pogłębić trudności i wejść w spiralę zadłużenia. Smartney vs Provident porównanie powinno uwzględniać również możliwość, że żadna z propozycji nie mieści się w Twoim budżecie.
Podsumowanie: Smartney czy Provident?
Nie ma uniwersalnego zwycięzcy między Smartney a Provident bez aktualnej kalkulacji dla konkretnej kwoty i okresu. O tym, która propozycja lepiej pasuje do Twojej sytuacji, decydują pełny koszt, wysokość raty, harmonogram i warunki przedstawione w dokumentach. Równie ważne jest to, czy możesz spłacać zobowiązanie terminowo, bez nadmiernego obciążania budżetu.
Jaki jest praktyczny wniosek z porównania?
Smartney vs Provident porównanie potraktuj jako sposób uporządkowania decyzji, a nie wskazanie marki, którą należy wybrać. Każdą propozycję oceniaj na podstawie aktualnego formularza informacyjnego i umowy. Jeśli oferta nie mieści się w budżecie albo nie rozumiesz jej zapisów, możesz zrezygnować z dalszego wnioskowania.
Co zrobić przed podjęciem decyzji?
Przed złożeniem wniosku zestaw dokumenty obu rozważanych propozycji. Upewnij się, że dotyczą tej samej kwoty i porównywalnego okresu. Nie podejmuj decyzji wyłącznie na podstawie rankingu, reklamy lub promocji, której warunki mogły się zmienić.
- Otwórz aktualny formularz informacyjny i sprawdź, czy odpowiada analizowanej kalkulacji.
- Porównaj RRSO, opłaty i całkowitą kwotę do zapłaty, a następnie oceń, czy rata będzie możliwa do terminowej spłaty.
- Przeczytaj harmonogram i umowę, zwracając uwagę na terminy płatności oraz warunki wpływające na koszt.
- Po analizie zdecyduj, czy składać wniosek. Samo porównanie nie oznacza przyznania finansowania, a decyzję podejmuje pożyczkodawca.
Jeśli chcesz sprawdzić inne możliwości, porównaj dostępne pożyczki ratalne i przed decyzją zweryfikuj warunki w dokumentach pożyczkodawcy.
Wybór między Smartney a Provident zależy od aktualnej kalkulacji, a nie od samej marki. Porównaj całkowity koszt, ratę, okres spłaty, wymagania i dokumenty. Oceń, czy możesz spłacać zobowiązanie terminowo również przy nieprzewidzianych wydatkach. Jeśli warunki są niejasne lub rata zbyt mocno obciąży budżet, nie musisz składać wniosku.
Wykonaj kolejny krok spokojnie i bez pośpiechu
Smartney vs Provident porównanie nie musi kończyć się złożeniem wniosku. Jeśli nadal rozważasz finansowanie, wróć do kalkulacji i upewnij się, że dokumenty dotyczą tej samej kwoty oraz okresu. Gdy nie masz pewności, czy rata będzie możliwa do terminowej spłaty, zrób przerwę. Samo porównywanie nie zobowiązuje Cię do wyboru oferty.
FinWybor pozwala zestawiać RRSO, raty i całkowity koszt jako niezależna porównywarka, a nie pożyczkodawca. Potraktuj wyniki jako punkt wyjścia do własnej oceny, a wiążące warunki sprawdź w dokumentach pożyczkodawcy. Przejście do oferty nie przesądza o decyzji w sprawie wniosku.
Jeśli chcesz przejrzeć propozycje z tej kategorii, porównaj dostępne pożyczki ratalne. Zestaw warunki, przeczytaj dokumenty i zdecyduj, czy wnioskowanie odpowiada Twojej sytuacji. Świadomy wybór obejmuje również możliwość rezygnacji.
Najczęściej zadawane pytania
Czy Smartney czy Provident ma niższe RRSO?
Nie da się tego rzetelnie ustalić bez aktualnych kalkulacji dla tej samej kwoty i okresu spłaty. RRSO oraz całkowita kwota do zapłaty mogą zależeć od warunków konkretnej propozycji. W ramach Smartney vs Provident porównanie oprzyj na formularzach informacyjnych obu ofert, sprawdzonych w tym samym czasie. Historyczne przykłady nie przesądzają o koszcie przedstawionym Tobie.
Czy Smartney i Provident oferują pożyczki na raty?
Porównanie dotyczy finansowania ratalnego. Szczegóły konkretnej propozycji sprawdź w dokumentach pożyczkodawcy, w tym w harmonogramie i informacji o całkowitej kwocie do zapłaty. Sam opis pożyczki ratalnej nie oznacza, że dana propozycja będzie dostępna dla każdego wnioskodawcy.
Jak porównać całkowity koszt pożyczki w Smartney i Provident?
Zestaw kalkulacje dla tej samej kwoty i zbliżonego okresu spłaty. Sprawdź RRSO, wysokość rat, opłaty oraz całkowitą kwotę do zapłaty w aktualnych dokumentach. Zwróć uwagę na datę kalkulacji i warunki promocji, aby porównywać te same założenia. Niska rata ani oprocentowanie nominalne nie pokazują pełnej sumy zobowiązania.
Czy złożenie wniosku w Smartney lub Provident gwarantuje przyznanie pożyczki?
Nie. Wniosek nie gwarantuje finansowania, ponieważ decyzję podejmuje pożyczkodawca po własnej weryfikacji. Przed złożeniem wniosku uwzględnij zobowiązania i wydatki obciążające budżet. Jeśli terminowa spłata byłaby trudna, możesz odłożyć decyzję lub zrezygnować z wnioskowania.
Jakie dokumenty są potrzebne do pożyczki w Smartney lub Provident?
Wymagane dokumenty zależą od procesu pożyczkodawcy i sytuacji osoby składającej wniosek. Przed rozpoczęciem sprawdź instrukcje dotyczące interesującej Cię propozycji i przygotuj wskazane informacje. Korzystaj z kanałów komunikacji opisanych przez pożyczkodawcę.
Czy można porównać Smartney i Provident bez składania wniosku?
Tak. Możesz najpierw przejrzeć informacje o produktach i warunki opublikowane przez firmy, a następnie zestawić dostępne propozycje w porównywarce FinWybor. Porównanie służy analizie, nie jest wnioskiem kredytowym ani decyzją o przyznaniu finansowania. Jeśli później rozważysz złożenie wniosku, sprawdź dokumenty pożyczkodawcy i oceń, czy zobowiązanie mieści się w Twoich możliwościach spłaty.