Możesz spłacić kredyt konsumencki w całości lub części przed terminem, a całkowita spłata może proporcjonalnie obniżyć jego koszt zgodnie z art. 49 ustawy o kredycie konsumenckim. Przy wcześniejszej spłacie pożyczki możesz ubiegać się o zwrot części kosztów poniesionych z góry, nie tylko odsetek. Kwota rozliczenia zależy od skróconego okresu umowy i kosztów wskazanych w umowie.
Najważniejsze wnioski
- Przy wcześniejszej spłacie kredytu konsumenckiego całkowity koszt obniża się proporcjonalnie do skróconego okresu umowy.
- Orientacyjny zwrot można oszacować metodą liniową, uwzględniając koszty pozaodsetkowe i liczbę dni skrócenia umowy.
- Sprawdź, jak częściowa nadpłata wpływa na okres spłaty i rozliczenie kosztów w Twojej umowie.
- Przygotuj dane umowy, potwierdzenie spłaty i konkretne żądanie zwrotu, a następnie złóż je u kredytodawcy.
- Porównując kolejne pożyczki, zestawiaj RRSO, całkowitą kwotę do zapłaty i okres spłaty, nie tylko wysokość raty.
Wcześniejsza spłata kredytu gotówkowego lub pożyczki - czy warto spłacić przed czasem?
Wcześniejsza spłata kredytu konsumenckiego może obniżyć jego całkowity koszt. Zgodnie z art. 49 ustawy o kredycie konsumenckim obniżenie obejmuje koszty przypadające na skrócony okres umowy, także te zapłacone wcześniej. Dotyczy to między innymi prowizji i kosztów ubezpieczenia. Wyrok Trybunału Sprawiedliwości Unii Europejskiej z 11.09.2019 roku potwierdził, że rozliczenie powinno uwzględniać wszystkie koszty kredytu.
Prawo do wcześniejszej spłaty wynika z art. 48 ustawy o kredycie konsumenckim. Możesz w dowolnym czasie spłacić całość albo część zobowiązania przed terminem z umowy. Według UOKiK o zwrot kosztów mogą ubiegać się osoby, które zawarły umowę kredytu konsumenckiego po 18 grudnia 2011 r. Maksymalna kwota kredytu konsumenckiego jest określona przepisami.
Przy całkowitej spłacie kredytodawca powinien rozliczyć koszty za okres, o który umowa została skrócona. Częściowa nadpłata także może obniżyć koszty, ale zależy to od zmiany harmonogramu i okresu kredytowania. Sprawdź więc, czy wpłata skraca spłatę, obniża ratę, czy jest rozliczana w inny sposób.
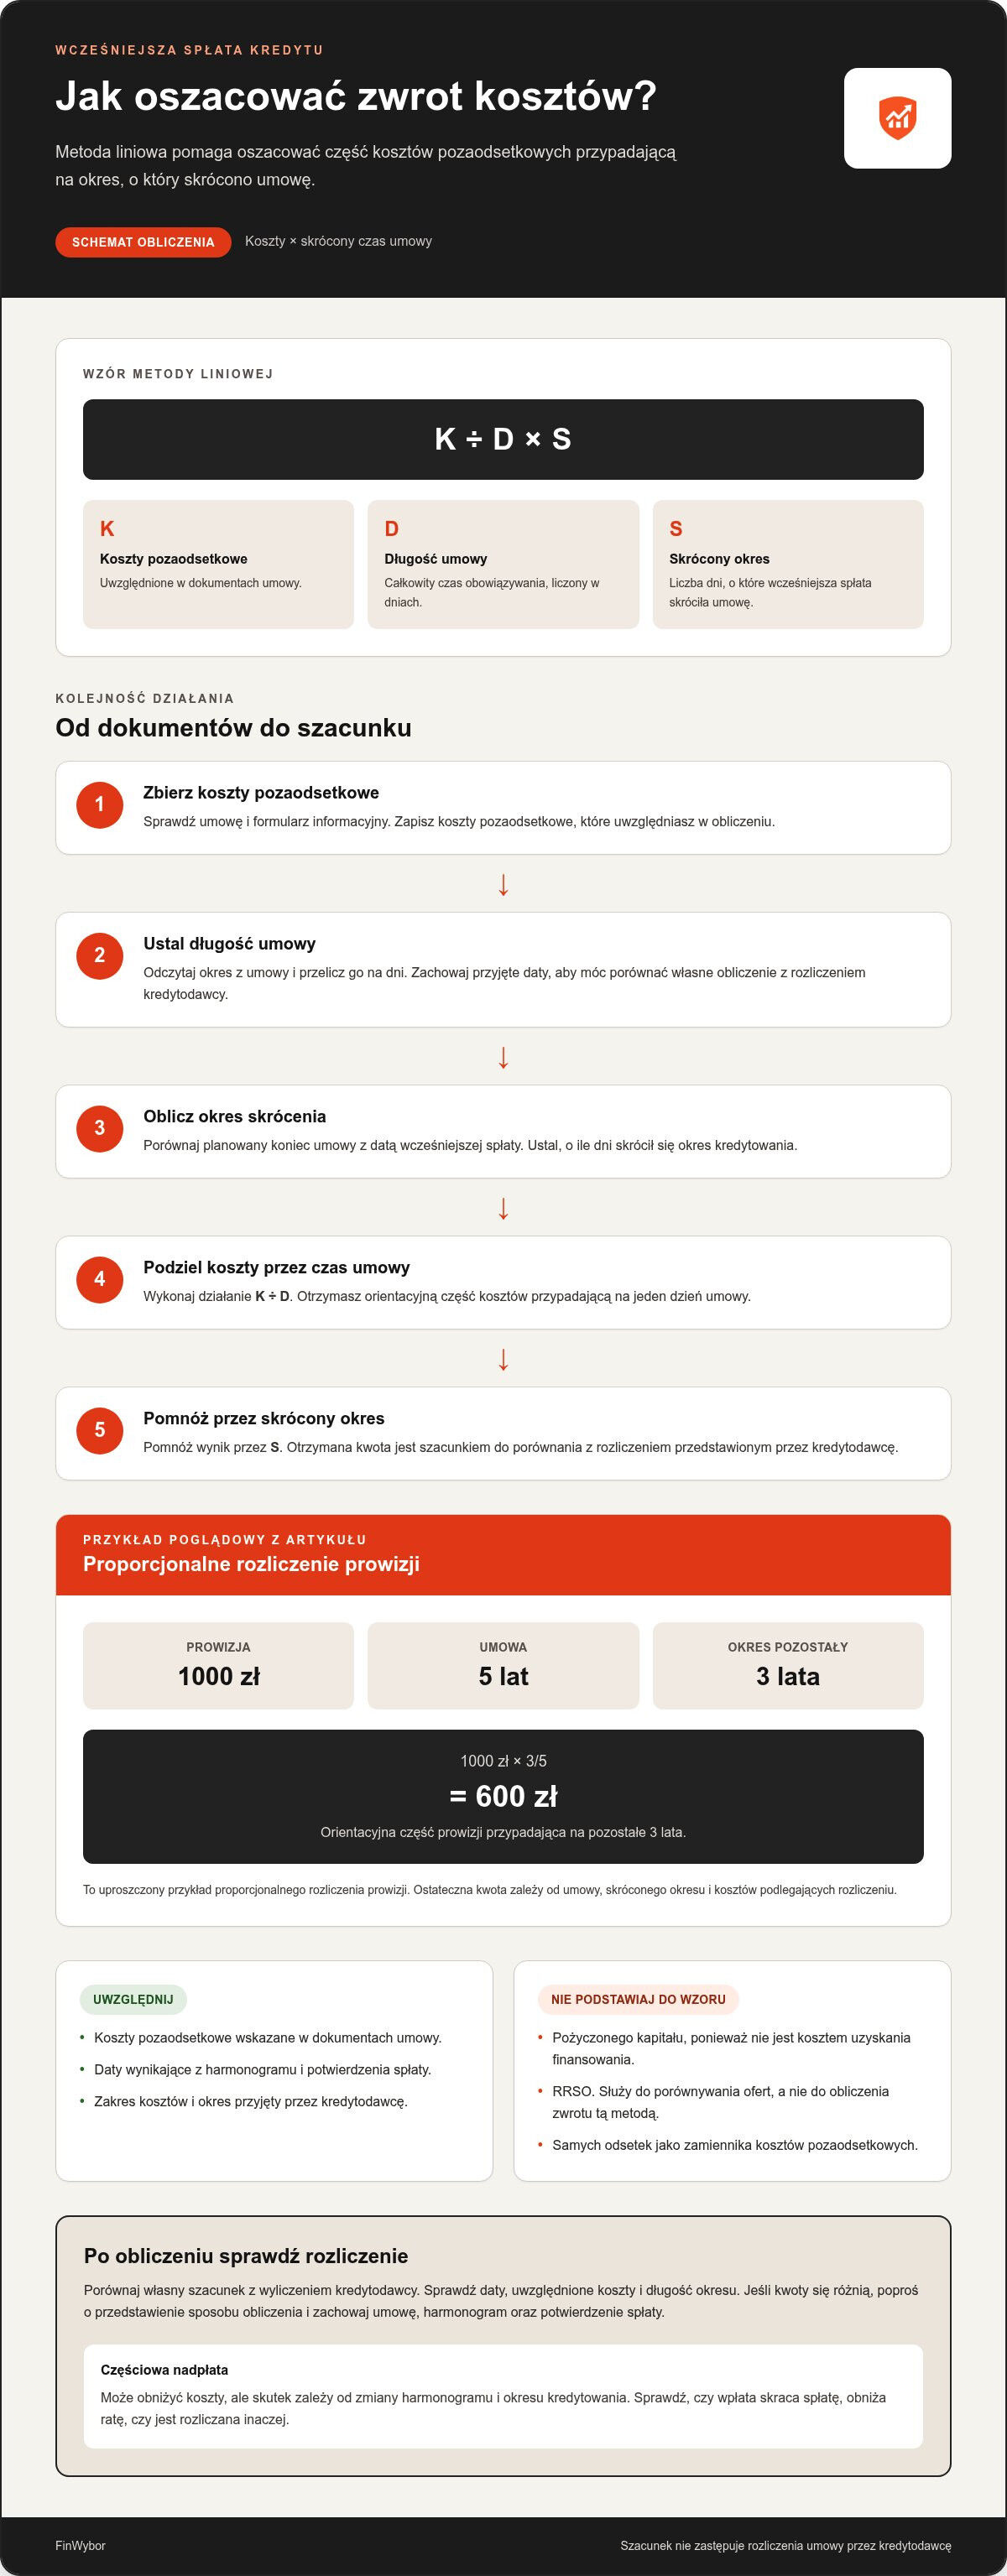
Przykład poglądowy oparty na przykładzie Rzecznika Finansowego: kredyt gotówkowy z 2013 r. wynosił 10 000 zł, prowizja wyniosła 1000 zł, a umowa miała trwać 5 lat. Kredyt spłacono po 2 latach, więc do końca pozostały 3 lata. Przy proporcjonalnym rozliczeniu prowizji orientacyjna kwota wynosi 1000 zł × 3/5, czyli 600 zł. To pokazuje, dlaczego wcześniejsza spłata może zmniejszyć całkowitą kwotę do zapłaty, a nie tylko odsetki.
Zmiana salda rachunku kredytowego powinna odzwierciedlać zaksięgowaną spłatę i rozliczenie umowy. Opis procedury wskazuje 14 dni na wyliczenie i zwrot kosztów, ale samo zaksięgowanie wpłaty oraz zwrot należności mogą być odrębnymi etapami. Zachowaj potwierdzenie przelewu i sprawdź nowe saldo oraz harmonogram po rozliczeniu.
Zawieszenie rat nie jest tym samym co wcześniejsza spłata ani zwrot kosztów. Opisana procedura obejmowała umowę zawartą przed 13 marca 2020 r., z terminem końca kredytowania po 13 września 2020 r., która nadal obowiązywała. Te warunki dotyczą wskazanej procedury zawieszenia, a nie ogólnego prawa do nadpłaty.
Kredyt hipoteczny podlega odrębnym zasadom. Przy jego całkowitej wcześniejszej spłacie całkowity koszt obniża się o odsetki i inne koszty przypadające na skrócony okres. Ustawa o kredycie hipotecznym weszła w życie 22 lipca 2017 r.; do wcześniejszych umów stosuje się przepisy dotychczasowe. Przed rozliczeniem sprawdź datę zawarcia umowy i jej treść, ponieważ sama nazwa produktu nie zawsze przesądza o właściwych przepisach.
Metoda liniowa obliczania zwrotu
Metoda liniowa pozwala oszacować część kosztów pozaodsetkowych przypadającą na okres, o który skrócono umowę. Obliczenie jest proste: podziel koszty pozaodsetkowe przez liczbę dni obowiązywania umowy, a wynik pomnóż przez liczbę dni skrócenia spłaty. Otrzymasz szacunek, który możesz porównać z rozliczeniem kredytodawcy.
Do obliczenia potrzebujesz trzech danych z dokumentów: łącznych kosztów pozaodsetkowych, długości umowy i okresu skrócenia. Koszty sprawdź w umowie oraz formularzu informacyjnym. Planowany termin zakończenia odczytaj z harmonogramu, a faktyczną datę spłaty z potwierdzenia przelewu lub rozliczenia rachunku.
RRSO, czyli rzeczywista roczna stopa oprocentowania, obrazuje całkowity roczny koszt finansowania. Nie podstawiaj jej do wzoru liniowego. RRSO służy do porównywania ofert, a metoda liniowa odnosi koszty pozaodsetkowe z konkretnej umowy do skróconego okresu spłaty.
Wykonaj obliczenie w kolejności, która ogranicza pomyłki:
- Wypisz koszty pozaodsetkowe wymienione w dokumentach umowy.
- Ustal całkowity czas obowiązywania umowy w dniach.
- Ustal, o ile dni wcześniejsza spłata skróciła okres umowy.
- Podziel koszty pozaodsetkowe przez długość umowy.
- Pomnóż otrzymany wynik przez liczbę dni skrócenia.
Przykład poglądowy bez konkretnych kwot: oznacz koszty pozaodsetkowe jako K, długość umowy jako D, a okres skrócenia jako S. Wzór to K ÷ D × S. Jeśli umowa wymienia kilka opłat, zsumuj te, które zaliczasz do kosztów pozaodsetkowych, i zachowaj ich nazwy w zestawieniu.
Nie wliczaj do K pożyczonego kapitału. To kwota finansowania, a nie koszt jego uzyskania. Oddziel również koszty pozaodsetkowe od odsetek, aby porównywać właściwe pozycje. Jeśli masz wątpliwości co do opłaty, sprawdź jej opis w umowie, zamiast klasyfikować ją wyłącznie na podstawie nazwy.
Porównując własne wyliczenie z rozliczeniem, sprawdź zgodność dat, zakres uwzględnionych kosztów i przyjęty okres umowy. Jeśli wyniki się różnią, poproś kredytodawcę o przedstawienie sposobu obliczenia. Zachowaj arkusz z wyliczeniami i dokumenty źródłowe. Ułatwi to wskazanie konkretnej pozycji lub daty wymagającej wyjaśnienia.
Termin zwrotu kosztów przez bank lub firmę pożyczkową
Zwrot po wcześniejszej spłacie powinien zostać rozliczony po zakończeniu lub skróceniu umowy. Opis procedury wskazuje 14 dni na wyliczenie i zwrot kosztów. Zachowaj potwierdzenie spłaty, ponieważ pozwala ustalić datę otrzymania środków przez kredytodawcę.
Czy można odzyskać koszty pożyczki spłaconej przed terminem kilka lat temu? Tak, ale znaczenie ma termin przedawnienia roszczenia. Według UOKiK, roszczenia dotyczące spłat dokonanych przed 9 lipca 2018 r. przedawniają się po 10 latach, a dotyczące spłat po tej dacie po 6 latach.
Sprawdź datę spłaty osobno dla każdej umowy. Zbierz umowę, harmonogram, potwierdzenie wpłaty oraz korespondencję z bankiem lub firmą pożyczkową. Zapisane daty pomogą ustalić, jakiego okresu dotyczy roszczenie i czy możesz jeszcze wystąpić o rozliczenie.
Co zrobić, gdy firma pożyczkowa odmawia zwrotu prowizji lub kosztów? Poproś o pisemne uzasadnienie odmowy i szczegółowe wyliczenie. Następnie porównaj dokumenty firmy z umową i własnym zestawieniem. Wskaż konkretną różnicę, na przykład pominiętą opłatę lub nieprawidłowy okres rozliczenia.
Jak złożyć reklamację i skargę do Rzecznika Finansowego w sprawie zwrotu kosztów pożyczki? Najpierw złóż reklamację bezpośrednio do kredytodawcy. Opisz swoje żądanie i dołącz kopie dokumentów. Jeśli odpowiedź nie rozwiąże sprawy, możesz zwrócić się do Rzecznika Finansowego, przekazując reklamację, odpowiedź firmy, umowę i potwierdzenie spłaty.
W reklamacji podaj numer umowy, datę jej zawarcia i datę spłaty. Wpisz żądaną kwotę, jeśli wynika z Twoich obliczeń, i dołącz sposób jej wyliczenia. Jeśli nie znasz dokładnej wartości, poproś kredytodawcę o rozliczenie poszczególnych kosztów i wskazanie zastosowanej metody.
Przed wysłaniem pisma sprawdź załączniki i zachowaj kopię całej korespondencji. Zapisz datę nadania lub wysłania reklamacji. Jeśli sprawa trafi do Rzecznika Finansowego, uporządkowane dokumenty ułatwią przedstawienie kolejnych etapów sporu.
Przy kilku wcześniejszych pożyczkach sporządź osobne zestawienie dla każdej umowy. Daty zawarcia i spłaty mogą się różnić, podobnie jak uwzględnione koszty. Według UOKiK termin przedawnienia zależy od daty spłaty: wynosi 10 lat dla spłat sprzed 9 lipca 2018 r. i 6 lat dla późniejszych. Zbierz dokumenty bez odkładania sprawy.
Przy ocenie odpowiedzi banku warto sprawdzić, czy uzasadnienie odnosi się do sposobu rozliczenia, a nie do chwili, w której organ przedstawił stanowisko. W Polsce bank nie może uzależniać zwrotu kosztów wcześniejszej spłaty kredytu konsumenckiego od arbitralnie wybranej daty wydania stanowisk organów. Warto uwzględnić stanowisko z 16 maja 2016 r. i poprosić bank o wskazanie, jak obliczył zwrot oraz jakie koszty uwzględnił. Jeśli podmiot powołuje się na moment wydania stanowiska jako powód odmowy lub ograniczenia rozliczenia, można zwrócić uwagę na tę zasadę w reklamacji. Jasne przedstawienie zastrzeżenia pomoże oddzielić spór o datę od sporu o samą wysokość należności.
W opisanym przez UOKiK mechanizmie refinansowania szczególna ochrona limitu kosztów dotyczyła konsumenta, który nie spłacił pożyczki w ciągu 120 dni i zaciągnął kolejną u tego samego podmiotu. Przy analizie rozliczenia warto więc ustalić, czy sprawa rzeczywiście dotyczy takiego mechanizmu i czy spełnione były oba wskazane warunki. Samo wystąpienie kolejnej pożyczki nie wystarcza do stwierdzenia, że opisany limit ma zastosowanie; znaczenie ma również brak spłaty w określonym czasie oraz ten sam podmiot. W korespondencji można poprosić o wyjaśnienie, czy firma uwzględniła te okoliczności i na jakiej podstawie przyjęła sposób rozliczenia. Pozwoli to precyzyjniej ocenić, czy odmowa odnosi się do sytuacji opisanej przez UOKiK.
Całkowita spłata a stopniowe nadpłaty
Całkowita spłata zamyka zobowiązanie, a nadpłata zmniejsza je częściowo. Zgodnie z art. 48 ustawy o kredycie konsumenckim możesz spłacić całość albo część kredytu przed terminem. Art. 49 tej ustawy wiąże obniżenie całkowitego kosztu z wcześniejszą spłatą. Przy pełnej spłacie rozliczenie obejmuje koszty przypadające na skrócony okres umowy.
Przy całkowitej spłacie znasz datę zakończenia zobowiązania. Porównaj ją z terminem ostatniej raty wskazanym w harmonogramie. Różnica między tymi datami wyznacza okres, którego dotyczą koszty podlegające obniżeniu. Po rozliczeniu sprawdź saldo, zamknięcie umowy i informację o zwrocie. Zachowaj potwierdzenie wpłaty oraz końcowe rozliczenie kredytodawcy.
Częściowa nadpłata nie kończy umowy. Zmniejsza kwotę kapitału pozostałego do spłaty, a kredytodawca powinien uwzględnić wpłatę w rozliczeniu rachunku. Sprawdź nowy harmonogram, bo może wskazywać niższą ratę albo krótszy okres spłaty. To różne skutki: niższa rata nie musi oznaczać wcześniejszego końca umowy.
Przed wpłatą ustal, jak ma zostać rozliczona nadwyżka. Złóż dyspozycję zgodnie z procedurą kredytodawcy i zachowaj potwierdzenie. Następnie porównaj harmonogram sprzed wpłaty z dokumentem po jej zaksięgowaniu. Jeśli nie widać zmiany, poproś o wyjaśnienie księgowania i aktualne saldo.
- Wybierz całkowitą spłatę, jeśli możesz pokryć saldo wskazane do zamknięcia umowy. Po wpłacie poproś o potwierdzenie całkowitego rozliczenia.
- Rozważ nadpłatę, jeśli chcesz zmniejszać kapitał etapami. Po każdej wpłacie sprawdzaj saldo i harmonogram.
- Porównaj skutki, gdy kredytodawca przedstawia wariant niższej raty oraz wariant krótszego okresu. Zestaw całkowitą kwotę do zapłaty, nie tylko bieżącą ratę.
Przykład poglądowy: masz środki na spłatę części zadłużenia, ale nie na jego pełne zamknięcie. Nadpłacasz kapitał, a następnie sprawdzasz, czy harmonogram skrócił okres, czy obniżył ratę. Jeśli zależy Ci na wcześniejszym zakończeniu umowy, poproś o rozliczenie uwzględniające ten wariant. Nie zakładaj, że każda częściowa wpłata automatycznie zamyka umowę.
Przy rozliczaniu zwrotu odróżnij kapitał od kosztów kredytu. Kapitał to pożyczona kwota, którą spłacasz. Koszty obejmują między innymi odsetki, prowizje i opłaty zapisane w umowie. Sprawdź też całkowitą kwotę do zapłaty oraz RRSO w dokumentach, aby ocenić koszt zobowiązania szerzej niż na podstawie samej raty.
W obu przypadkach zapisuj daty i wpłaty. Przy nadpłatach zanotuj każdą kwotę i zachowaj odpowiadające jej potwierdzenie. Przy pełnej spłacie przechowuj potwierdzenie zamknięcia umowy. Dokumenty te ułatwią porównanie historii rachunku z harmonogramem i rozliczeniem kosztów.
Jak złożyć wniosek o zwrot kosztów po wcześniejszej spłacie pożyczki?
Wniosek o zwrot złóż do kredytodawcy, który zawarł z Tobą umowę. Wskaż numer umowy, datę wcześniejszej spłaty i żądanie rozliczenia kosztów. Art. 49 ustawy o kredycie konsumenckim stanowi podstawę proporcjonalnego obniżenia kosztów. Pismo ułatwia udokumentowanie żądania, nawet jeśli firma powinna rozliczyć koszty po otrzymaniu spłaty.
Przed napisaniem wniosku przygotuj dokumenty dotyczące konkretnej pożyczki: umowę, harmonogram, formularz informacyjny, potwierdzenie wcześniejszej spłaty oraz historię rachunku. Zaznacz w umowie prowizję, opłaty i koszty ubezpieczenia. Dzięki temu wskażesz, których składników kosztu dotyczy żądanie, zamiast podawać kwotę bez uzasadnienia.
W treści podaj dane pozwalające zidentyfikować zobowiązanie: imię, nazwisko i dane kontaktowe, numer umowy oraz datę spłaty. Poproś o rozliczenie i zwrot kosztów przypadających na okres, o który skrócono umowę. Jeśli obliczasz kwotę samodzielnie, opisz sposób liczenia i dołącz zestawienie.
- Ustal datę zawarcia umowy i dzień zaksięgowania wcześniejszej spłaty.
- Odszukaj w dokumentach opłaty związane z pożyczką.
- Przygotuj żądanie proporcjonalnego rozliczenia kosztów.
- Dołącz kopie umowy, potwierdzenia spłaty i własnych obliczeń.
- Wyślij pismo kanałem wskazanym przez kredytodawcę i zachowaj kopię.
Wniosek powinien jasno oddzielać żądanie zwrotu od prośby o wyjaśnienie. Poproś o wskazanie przyjętego okresu, uwzględnionych opłat i sposobu obliczenia kwoty. Jeśli kredytodawca zwróci część kosztów, porównaj jego zestawienie z dokumentami umowy. Zapisz datę wysłania i zachowaj potwierdzenie doręczenia.
Przykład poglądowy: umowa obejmuje prowizję i koszt ubezpieczenia, a pożyczka została spłacona przed terminem. W piśmie wymień obie pozycje, poproś o rozliczenie każdej i dołącz potwierdzenie spłaty. Nie przedstawiaj przewidywanej kwoty jako pewnej należności, jeśli nie wynika z Twoich obliczeń. Jeśli rozliczenie pomija pozycję z umowy, poproś o wyjaśnienie różnicy.
Wyślij wniosek na adres lub przez kanał obsługi wskazany w umowie albo na oficjalnej stronie kredytodawcy. Zachowaj kopię pisma i załączników oraz dowód nadania lub wysłania. Przy kilku pożyczkach przygotuj osobne wnioski, ponieważ mogą różnić się numery umów, daty spłaty i rozliczane koszty.
Jeśli analizujesz warunki kolejnego zobowiązania, porównaj RRSO, prowizje, całkowitą kwotę do zapłaty i okres spłaty. Porównaj warunki pożyczek, zanim podejmiesz decyzję o złożeniu wniosku.
Przy ocenie rozliczenia warto odróżnić sam zwrot kosztów od ewentualnej prowizji za wcześniejszą spłatę. Wcześniejsza spłata kredytu konsumenckiego może wiązać się z prowizją nieprzekraczającą 1% spłaconej części kredytu. Może też wiązać się z prowizją nieprzekraczającą 0,5% spłaconej części kredytu. Nie przesądza to samo w sobie, jakie koszty z Twojej umowy podlegają rozliczeniu, dlatego sprawdź zapisy i poproś o wyjaśnienie przyjętej kwoty. W przykładzie Rzecznika Finansowego umowa kredytu konsumenckiego zawarta 10 października 2018 r. została spłacona wcześniej 12 lutego 2020 r., a zwrot prowizji przysługiwał proporcjonalnie do pozostałego okresu umowy. Rzecznik Finansowy wskazał też przykład kredytu gotówkowego z 2015 r. na 20 000 zł z prowizją 2000 zł i okresem spłaty 5 lat, całkowicie spłaconego po 2 latach, w 2017 r.
Przy kredycie hipotecznym zasady rozliczenia są odrębne. W Polsce przy całkowitej wcześniejszej spłacie kredytu hipotecznego całkowity koszt obniża się o odsetki i inne koszty przypadające na skrócony okres obowiązywania umowy, zgodnie z art. 39. W przykładzie Rzecznika Finansowego kredyt hipoteczny zawarty 21 czerwca 2015 r. na 300 000 zł na 30 lat wiązał się z prowizją 5000 zł i został całkowicie spłacony 30 września 2017 r. Także w takim przypadku warto sprawdzić, czy rozliczenie uwzględnia koszty przypadające na okres, o który skrócono umowę.
FinWybor.pl: Porównywarka chwilówek
FinWybor.pl pomaga porównywać oferty pożyczek, gdy po rozliczeniu wcześniejszej spłaty analizujesz kolejne finansowanie. W zestawieniach sprawdzisz między innymi symulowane RRSO, ratę, całkowity koszt i okres spłaty. FinWybor.pl to niezależna porównywarka, nie bank ani firma pożyczkowa: nie udziela pożyczek ani nie podejmuje decyzji kredytowych.
Jeśli porównujesz krótkoterminowe zobowiązania, skorzystaj z porównywarki chwilówek. FinWybor.pl może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale to nie zastępuje sprawdzenia warunków umowy, RRSO i całkowitej kwoty do zapłaty.
Odwiedź finwybor.pl, aby porównać dostępne informacje o ofertach.
Wybierz kolejny krok świadomie
Po zamknięciu sprawy z dotychczasowym kredytodawcą oceń swoje przyszłe potrzeby finansowe. Zastanów się, czy nowy produkt jest potrzebny i czy jego rata mieści się w regularnym budżecie. Porównując możliwości, analizuj nie tylko wysokość raty, lecz także RRSO, całkowitą kwotę do zapłaty, opłaty i okres spłaty.
Wcześniejsza spłata pożyczki i zwrot kosztów to kwestie odrębne od wyboru kolejnego zobowiązania. Zachowaj dokumenty dotyczące rozliczenia, a przed podjęciem nowej decyzji przeczytaj umowę i formularz informacyjny. Takie przygotowanie ułatwi porównanie warunków i ocenę, czy okres spłaty odpowiada Twoim możliwościom.
Jeśli chcesz zestawić dostępne pożyczki według kosztów i okresu spłaty, porównaj warunki pożyczek. Wybierz spokojnie, na podstawie pełnych parametrów i własnego budżetu. Świadoma decyzja zaczyna się od jasnych kryteriów.
Najczęstsze pytania o zwrot kosztów
Czy muszę spłacić kredyt w całości, czy mogę nadpłacać stopniowo?
Możesz spłacić całość lub część kredytu przed terminem. Przy nadpłacie sprawdź, jak kredytodawca zaksięguje wpłatę i czy zmieni ratę, czy skróci okres umowy. Te warianty inaczej wpływają na harmonogram. Po każdej wpłacie zachowaj potwierdzenie i porównaj nowe saldo z poprzednim zestawieniem, aby wychwycić ewentualne niezgodności.
Jaki zwrot kosztów można otrzymać?
Kwota zwrotu zależy od kosztów zapisanych w umowie oraz okresu, o który skrócono spłatę. Nie ma jednej stałej kwoty dla wszystkich pożyczek. Zestaw pobrane opłaty i porównaj je z rozliczeniem kredytodawcy. Sprawdź, czy uwzględniono koszty zapłacone z góry, a nie tylko odsetki za niewykorzystany okres.
Jakie dokładnie koszty kredytu mogą zostać zwrócone?
Rozliczenie może obejmować koszty przypadające na skrócony okres, w tym prowizje, opłaty i koszty ubezpieczenia. Sprawdź nazwy pozycji w umowie oraz formularzu informacyjnym, a następnie porównaj je z rozliczeniem. Jeśli pominięto opłatę, wskaż ją w reklamacji i dołącz dokument, w którym ją zapisano. Nie zakładaj, że każda pozycja zostanie rozliczona w ten sam sposób.
Spłata chwilówki, zanim upłynie termin - jaki zwrot?
Przy wcześniejszej spłacie chwilówki rozliczenie zależy od kosztów umowy i liczby dni, o które skrócono spłatę. Sprawdź, czy umowa zawierała prowizję, opłatę lub ubezpieczenie, i porównaj te pozycje z końcowym rozliczeniem. Według UOKiK o roszczenia mogą ubiegać się osoby, które zawarły umowę kredytu konsumenckiego po 18 grudnia 2011 r.
Czy przy wcześniejszej spłacie pożyczki w Polsce przysługuje zwrot prowizji i innych kosztów?
Przy kredycie konsumenckim wcześniejsza spłata wiąże się z proporcjonalnym obniżeniem kosztów za skrócony okres. Dotyczy to także części opłat zapłaconych z góry. Sprawdź datę zawarcia i treść umowy, ponieważ przepisy mają zastosowanie do określonych umów. W razie rozbieżności poproś kredytodawcę o osobne wyliczenie każdej pozycji kosztowej.
Jak oblicza się zwrot kosztów po wcześniejszej spłacie pożyczki konsumenckiej?
Orientacyjny zwrot możesz oszacować, dzieląc koszty pozaodsetkowe przez liczbę dni obowiązywania umowy, a następnie mnożąc wynik przez liczbę dni skrócenia spłaty. Do obliczeń użyj dat z umowy, harmonogramu i potwierdzenia wpłaty. Przykład: jeśli wcześniejsza spłata przesunęła termin zakończenia umowy, różnica między pierwotną a faktyczną datą wskazuje okres skrócenia.
Co mówi art. 49 ustawy o kredycie konsumenckim o wcześniejszej spłacie pożyczki?
Art. 49 przewiduje obniżenie całkowitego kosztu kredytu o koszty dotyczące okresu, o który skrócono umowę. W praktyce rozliczenie może obejmować również koszty pobrane przed spłatą, jeśli dotyczą niewykorzystanego okresu. Art. 48 tej ustawy dotyczy samego prawa do wcześniejszej spłaty całości lub części kredytu. Sprawdź, który przepis odpowiada na Twoje pytanie.
Czy zwrot kosztów obejmuje prowizję, opłatę przygotowawczą i ubezpieczenie pożyczki?
Prowizja, opłata przygotowawcza i ubezpieczenie mogą podlegać proporcjonalnemu rozliczeniu, jeśli są kosztami kredytu przypadającymi na skrócony okres. Sprawdź, czy każda pozycja figuruje w umowie i jak została pobrana. W piśmie do kredytodawcy wymień osobno pominięte składniki. Dzięki temu odpowiedź firmy będzie dotyczyć konkretnych opłat, a nie tylko ogólnej kwoty zwrotu.